18 сентября 2024 года Банк Индонезии (Bank Indonesia) снизил базовую ставку на 25 базисных пунктов, до 6%: впервые с февраля 2021 года. По сообщению Рейтер (Reuters), этого ожидали лишь трое из 33 экономистов. Глава банка Перри Варджийо (Perry Warjiyo) отметил низкую инфляцию, устойчивость валюты и поддержку роста, а также ясность политики ФРС, снижение доходностей казначейских бумаг и ослабление доллара. Августовская инфляция составила 2,12%. Банк продолжит оценивать возможности дальнейшего смягчения.
Пандемийное смягчение и банковские ставки
Предыдущее смягчение включало решение от 16 июля 2020 года: совет снизил базовую ставку на 25 базисных пунктов, до 4%. Ставки депозитного и кредитного механизмов составили 3,25% и 4,75%. Банк связал решение с прогнозируемой низкой инфляцией, внешней устойчивостью и восстановлением экономики во время пандемии. Годовая потребительская инфляция в июне снизилась до 1,96%. К 14 июля банк сообщил о дополнительном предоставлении ликвидности на 633,24 трлн рупий через количественное смягчение, включая около 155 трлн за счёт резервных требований и 462,4 трлн через денежную экспансию.
19 ноября 2020 года очередное снижение на 25 базисных пунктов довело базовую ставку до 3,75%; депозитную и кредитную ставки — до 3% и 4,5%. Банк сообщил о годовой инфляции 1,44% в октябре, объяснив низкий рост цен слабым внутренним спросом и достаточным предложением. По его прогнозу, общая инфляция за 2020 год окажется ниже нижней границы целевого коридора 3% плюс-минус один процентный пункт. Кредитный портфель банков в октябре сократился на 0,47% за год, тогда как депозиты выросли на 12,12%. Банк характеризовал финансовое посредничество как слабое из-за сжатого спроса и осторожности банков в условиях пандемии.
Запаздывание кредитных ставок
Решение от 18 февраля 2021 года снизило базовую ставку ещё на 25 базисных пунктов, до 3,5%, а ставки механизмов — до 2,75% и 4,25%. Банк сослался на прогноз низкой инфляции, устойчивость курса и поддержку восстановления. Январская общая инфляция составила 1,55%, базовая — 1,56%. Банк также отметил запаздывание передачи смягчения заёмщикам. За 2020 год ставки месячных депозитов снизились на 181 базисный пункт, кредитные — на 83 пункта. Базовые кредитные ставки уменьшились лишь на 75 пунктов, до 10,11%. Банк призвал быстрее снижать стоимость кредитования, поддерживая деловые займы и восстановление экономики.
Нормализация ликвидности до повышения ставки
20 января 2022 года совет сохранил базовую ставку 3,5%. Решение учитывало устойчивость инфляции, курса и финансовой системы при нарастании внешнего давления. Потребительская инфляция за 2021 год составила 1,87%, ниже цели 3% плюс-минус один процентный пункт. Банк связал показатель со слабым спросом в период пандемии, устойчивым курсом, достаточным предложением и согласованными мерами ценовой политики. Объявленный набор мер включал три направления:
- Постепенное повышение резервных требований в рупиях.
- Вознаграждение по резервам 1,5% для банков, выполняющих установленные требования.
- Снижение ежедневных резервных требований на 100 базисных пунктов с 1 марта для соответствующего условиям приоритетного и инклюзивного финансирования.
17 марта 2022 года совет вновь сохранил базовую ставку 3,5%. В феврале потребительские цены снизились на 0,02% за месяц, тогда как годовая инфляция составила 2,06%. Банк сообщил о замедлении роста нестабильных продовольственных цен при достаточном предложении и увеличении производства. Вместе с тем он отметил риск повышения мировых сырьевых цен. Стоимость заимствований продолжала снижаться: февральская ставка денежного рынка по однодневным операциям составляла 2,79%, месячных депозитов — 2,82%. Ставки новых банковских кредитов уменьшились на 30 базисных пунктов за год. Банк по-прежнему видел возможности расширить финансирование, в том числе через снижение кредитных ставок.
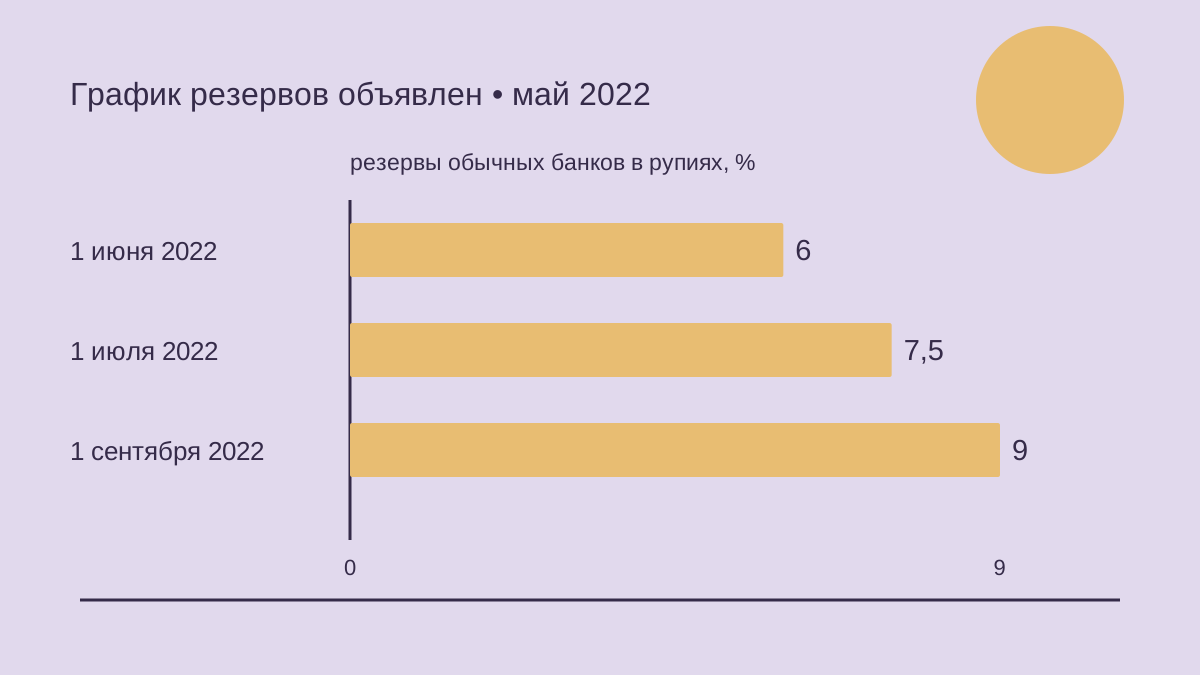
На заседании 24 мая 2022 года банк сохранил базовую ставку 3,5%, объявив ускоренную нормализацию ликвидности. Резервные требования в рупиях для обычных банков должны были повыситься с 5% до 6% с 1 июня, до 7,5% с 1 июля и до 9% с 1 сентября. Для исламских банков и подразделений предусматривался переход с 4% до 4,5%, 6% и 7,5% соответственно. По оценке банка, повышение сохраняло возможность корпоративного кредитования и покупки государственных бумаг. Апрельская годовая инфляция достигла 3,47% под воздействием мировых сырьевых цен, мобильности населения и праздничного спроса. Ставка месячных депозитов составляла 2,86%.
23 июня 2022 года совет сохранил базовую ставку 3,5%. Майская годовая инфляция составила 3,55%, базовая — 2,58%. Банк объяснил усиление внутреннего ценового давления повышением мировых сырьевых цен. По его данным, первый этап изменения резервных требований, начавшийся в марте, поглотил около 119 трлн рупий, сохранив возможности банков кредитовать и покупать государственные бумаги. В мае ликвидные активы банков составляли 30,80% привлечённых средств. Однодневная ставка денежного рынка равнялась 2,79%, ставка месячных депозитов — 2,86%. Кредитные ставки снизились на 52 базисных пункта за год; банк отмечал улучшение восприятия кредитного риска.
Последовательность повышения в 2022 году
23 августа 2022 года совет повысил базовую ставку на 25 базисных пунктов, до 3,75%. Депозитная и кредитная ставки выросли до 3% и 4,5%. Банк назвал решение упреждающим ответом на риски роста базовой инфляции и ожиданий, связанных с ценами несубсидируемого топлива и нестабильными продовольственными ценами. Июльская общая инфляция составляла 4,94%, базовая — 2,86%. Одновременно банк объявил стимулы с 1 сентября: максимальная льгота за кредитование приоритетных отраслей увеличивалась до 1,5%, а перечень соответствующих приоритетных подотраслей расширялся с 38 до 46.
Следующее решение, от 22 сентября 2022 года, повысило базовую ставку на 50 базисных пунктов, до 4,25%, а ставки механизмов — до 3,5% и 5%. Банк охарактеризовал повышение как упреждающее, направленное на снижение инфляционных ожиданий и возвращение базовой инфляции к цели во втором полугодии 2023 года. Августовская общая инфляция составляла 4,69%, базовая — 3,04%. Банк ожидал усиления давления после подорожания субсидируемого топлива. Резервная политика поглотила 269,3 трлн рупий с 1 марта по 15 сентября. Августовский кредитный портфель вырос на 10,62% за год при мягких условиях кредитования и улучшении корпоративного и потребительского спроса.
20 октября 2022 года новое повышение на 50 базисных пунктов довело базовую ставку до 4,75%. После изменения топливных цен сентябрьская общая инфляция выросла до 5,95%, базовая составляла 3,21%. Банк отметил, что общий показатель оказался ниже прежнего прогноза: влияние на нестабильные продовольственные и регулируемые цены было слабее ожидаемого. Наряду с повышением ставки он сохранил мягкие условия для заёмщиков на 2023 год. Банки, соответствующие критериям, могли финансировать недвижимость с отношением кредита к стоимости до 100%, а первоначальный взнос при финансировании новых автомобилей мог оставаться нулевым. Обе меры сохраняли требования управления рисками и пруденциальные условия.
Решение от 17 ноября 2022 года повысило базовую ставку ещё на 50 базисных пунктов, до 5,25%. Банк стремился вернуть базовую инфляцию в целевой диапазон в первом полугодии 2023 года. Октябрьская общая инфляция составляла 5,71%, базовая — 3,31%. По оценке банка, ожидания оставались высокими, хотя ноябрьский консенсус-прогноз инфляции на конец года снизился до 5,9%. Передача повышения проявлялась на денежном рынке: однодневный ориентир достиг 4,30% 16 ноября. Октябрьская ставка месячных депозитов равнялась 3,40%, кредитная — 9,09%. Банк продолжал отмечать недостаточную гибкость банковских ставок привлечения средств и кредитования.
Меньшее декабрьское повышение
22 декабря 2022 года совет повысил базовую ставку на 25 базисных пунктов, до 5,5%, а ставки механизмов — до 4,75% и 6,25%. Банк назвал решение более взвешенным продолжением мер по снижению инфляционных ожиданий и соблюдению цели базовой инфляции. Ноябрьский базовый показатель снизился до 3,30%, что банк связал с ограниченной передачей топливных цен и слабым давлением спроса. Однодневный ориентир достиг 4,80% 21 декабря. Кредитование продолжало расти: ноябрьский прирост составил 11,16% за год по всем типам займов и большинству отраслей. Исламское финансирование увеличилось на 23,5%, кредиты микро-, малым и средним предприятиям — на 18,13%.
Пауза 2023 года и замедление инфляции
19 января 2023 года совет повысил базовую ставку на 25 базисных пунктов, до 5,75%. Депозитная и кредитная ставки составили 5% и 6,5%. Банк считал этот уровень достаточным для сохранения базовой инфляции в целевом диапазоне в первом полугодии и возвращения общей инфляции к цели во втором. Он также предусмотрел операции срочных валютных депозитов, позволяющие экспортёрам размещать выручку через банки. Декабрьские банковские ставки отражали уже проведённое повышение: месячные депозиты приносили 3,97%, кредитные ставки в среднем составляли 9,15%. Ограниченный рост банковских ставок банк объяснял достаточной ликвидностью и макропруденциальными стимулами.
16 февраля 2023 года совет сохранил базовую ставку 5,75%, подтвердив уверенность в достаточности этого уровня для достижения инфляционной цели. Январская годовая общая инфляция замедлилась до 5,28%. Банк связал замедление с прежними денежными мерами и контролем нестабильных продовольственных цен. Однодневный ориентир денежного рынка составлял 5,47% 15 февраля. Январские банковские ставки равнялись 3,95% по месячным депозитам и 9,25% по кредитам. Кредитный портфель вырос на 10,53% за год. Банк отмечал достаточную ликвидность и мягкие стандарты предложения займов, корпоративный спрос и улучшение потребления домашних хозяйств.
На заседании 18 апреля 2023 года банк вновь сохранил базовую ставку 5,75%. Теперь он ожидал возвращения общей инфляции к цели раньше прежнего прогноза. Мартовская годовая потребительская инфляция составляла 4,97%, базовая — 2,94%. Банк отметил снижение ожиданий и импортируемой инфляции, а также достаточное совокупное предложение. Мартовское кредитование выросло на 9,93% за год; исламское финансирование — на 19,43%, займы небольшим предприятиям — на 8,63%. Однодневный ориентир равнялся 5,65% 17 апреля. Согласно квартальному докладу, мартовская ставка месячных депозитов составляла 4,10%, средняя кредитная ставка — 9,38%.
22 июня 2023 года базовая ставка осталась на уровне 5,75%. Майская годовая общая инфляция достигла 4%, войдя в коридор 3% плюс-минус один процентный пункт, а базовая снизилась до 2,66%. Банк объяснил общий результат последовательностью денежной политики и координацией с государственными группами контроля инфляции. Майский прирост кредитования ускорился до 9,39% при улучшении корпоративных показателей, достаточной ликвидности и мягких стандартах выдачи займов. Банк планировал усилить стимулы ликвидности для перерабатывающих отраслей, жилья, туризма, финансовой доступности и зелёного финансирования. Резервные активы на конец мая составляли 139,3 млрд долларов, соответствуя 6,1 месяца импорта.
Стимулы ликвидности и рыночные инструменты
Решение от 25 июля 2023 года сохранило базовую ставку 5,75% и объявило усиленную программу макропруденциальных стимулов ликвидности с 1 октября. Максимальная совокупная льгота увеличивалась с 2,8% до 4%. Компоненты ограничивались 2% для выбранных отраслей, 1,5% для инклюзивного финансирования и 0,5% для зелёных кредитов. Механизм уменьшал резервные остатки, необходимые для выполнения усреднённых требований в рупиях. Приоритеты включали перерабатывающие отрасли, жильё, туризм, небольшие предприятия и зелёное финансирование. Июньская годовая потребительская инфляция снизилась до 3,52%.
24 августа 2023 года базовая ставка осталась на уровне 5,75%, а банк объявил выпуск рупиевых бумаг SRBI. Он описал их как рыночные инструменты денежного регулирования для изъятия ликвидности, развития денежного рынка и привлечения иностранных портфельных вложений. Базовым активом служили принадлежащие банку государственные бумаги. Июльская годовая общая инфляция составляла 3,08%, базовая — 2,43%. Однодневный ориентир равнялся 5,59% 23 августа. Июльское кредитование выросло на 8,54% за год, прежде всего в социальных и корпоративных услугах и добыче. По оценке банка, рост поддерживали мягкие стандарты выдачи займов и усиление спроса вместе с экономическим ростом.
21 сентября 2023 года совет сохранил базовую ставку 5,75%. Банк назвал решение соответствующим удержанию инфляции в целевом диапазоне и укреплению валютной устойчивости при мировой финансовой неопределённости. Августовская годовая потребительская инфляция составляла 3,27%, базовая — 2,18%. Снижение базовой инфляции банк связал с условиями спроса, закреплёнными ожиданиями и низкой импортируемой инфляцией. Августовское кредитование выросло на 9,06% за год, прежде всего в корпоративных и социальных услугах и торговле. Исламское финансирование увеличилось на 14,52%. Банк отмечал ускорение кредитования по отраслям, продолжая уделять внимание мягким стимулам ликвидности для приоритетных направлений.
Повышение ставки при поддержке ликвидности
19 октября 2023 года совет повысил базовую ставку на 25 базисных пунктов, до 6%, сославшись на валютную стабилизацию и риски импортируемой инфляции при усилении мировой неопределённости. Одновременно он объявил снижение макропруденциального буфера ликвидности обычных банков с 6% до 5% с 1 декабря, с соответствующей возможностью операций репо. Начало применения программы стимулов 5 октября предоставило дополнительно 28,79 трлн рупий 120 банкам. Также были объявлены валютные ценные бумаги и сукук как рыночные инструменты. Банк представил меры как часть совокупной политики сохранения устойчивости и возобновления устойчивого экономического роста.
На заседании 23 ноября 2023 года банк сохранил базовую ставку 6%. Октябрьская годовая потребительская инфляция составляла 2,56%, базовая — 1,91%, инфляция нестабильных продовольственных товаров — 5,54%. Банк связал снижение базовой инфляции с процентной политикой и валютной стабилизацией. Отношение ликвидных активов к привлечённым средствам в октябре составляло 26,36%. По оценке банка, выпуск SRBI также расширил возможности управления ликвидностью и сохранения кредитного потенциала. Месячные депозиты в среднем приносили 4,40%, кредитные ставки составляли 9,37%. Октябрьские займы выросли на 8,99% за год при спросе на финансирование, связанном с корпоративными показателями и потреблением домашних хозяйств.
Валютные риски и решения 2024 года
17 января 2024 года совет сохранил базовую ставку 6%. Декабрьская годовая потребительская инфляция составляла 2,61%, находясь в целевом коридоре предыдущего года. Банк сообщил о приросте кредитования за весь год на 10,38%, вблизи верхней границы прогноза 9–11%. Он объяснил рост корпоративными и потребительскими показателями, улучшением готовности банков принимать риск и достаточной ликвидностью, включая макропруденциальные программы. Декабрьские ставки месячных депозитов составляли 4,69%, кредитные — 9,25%. На 2024 год банк прогнозировал прирост кредитования 10–12%, связывая ожидания с внутренним восстановлением и эффективными стимулами ликвидности.
На заседании 21 февраля 2024 года банк сохранил базовую ставку 6%. Январская общая инфляция составляла 2,57%, базовая — 1,68%. Инфляция нестабильных продовольственных товаров достигла 7,22%; банк связал её с рисом и луком-шалотом, Эль-Ниньо, сезонными факторами и изменениями сроков посева. Однодневный ориентир равнялся 5,97% 20 февраля. Январские депозиты приносили 4,62%, кредитные ставки составляли 9,30%. Банковские займы выросли на 11,83% за год. При более медленном увеличении депозитов банк отметил две стратегии финансирования: перераспределение ликвидных активов из ценных бумаг и расширение недепозитных источников. Он характеризовал начало года сильным предложением и спросом на кредит.
20 марта 2024 года совет вновь сохранил базовую ставку 6%. Цель составляла 2,5% с отклонением на один процентный пункт. Февральская годовая потребительская инфляция составляла 2,75%, базовая — 1,68%, инфляция нестабильных продовольственных товаров — 8,47%. Банк объяснил подорожание продовольствия прежде всего рисом и красным перцем. Инструменты денежного рынка продолжали привлекать иностранных держателей: объём SRBI достиг 409,38 трлн рупий 19 марта, включая 85,02 трлн у нерезидентов, или 20,77%. Февральское кредитование выросло на 11,28% за год. Банк отмечал высокий интерес к выдаче займов при достаточном капитале и ликвидности; банки перераспределяли активы, корректировали стоимость привлечения средств и искали дополнительные источники финансирования.
Апрельский ответ на внешние риски
Решение от 24 апреля 2024 года повысило базовую ставку на 25 базисных пунктов, до 6,25%. Банк назвал повышение мерой укрепления рупии при ухудшении мировых рисков и защиты инфляционной цели. К 23 апреля валюта потеряла 5,07% относительно конца 2023 года. Мартовская общая инфляция составляла 3,05%, базовая — 1,77%. Банк также объявил расширение приоритетных отраслей для стимулов ликвидности с 1 июня, включая строительство, производственную недвижимость, торговлю и коммунальные услуги. Повышая базовую ставку, он сохранял мягкую макропруденциальную политику для предприятий и домашних хозяйств.
20 июня 2024 года совет сохранил базовую ставку 6,25%. Майская годовая потребительская инфляция снизилась до 2,84%, базовая составляла 1,93%. Однодневный ориентир равнялся 6,09% 19 июня. Банк сообщил о доходностях SRBI 7,16%, 7,28% и 7,35% для сроков шесть, девять и двенадцать месяцев. Майские банковские ставки составляли 4,61% по месячным депозитам и 9,26% по кредитам. Кредитование выросло на 12,15% за год, прежде всего в торговле, производстве и корпоративных услугах. По оценке банка, интерес к выдаче займов поддерживали ускорение привлечения средств, перераспределение активов в пользу кредитов и макропруденциальная поддержка ликвидности.
Последняя пауза перед сентябрьским снижением
21 августа 2024 года совет сохранил базовую ставку 6,25%, продолжая уделять внимание валютной стабилизации и инфляционной цели. Июльская годовая общая инфляция составляла 2,13%, базовая — 1,95%, инфляция нестабильных продовольственных товаров — 3,63%. Однодневный ориентир равнялся 6,39% 20 августа. Июльские банковские ставки составляли 4,73% по месячным депозитам и 9,23% по кредитам. Кредитование выросло на 12,40% за год. Банк отметил сохранение интереса к выдаче займов, увеличение привлечённых средств и перераспределение ликвидных активов в пользу кредитов. В оценке этого месяца он также выделил сильный корпоративный спрос и потребительский спрос, особенно на жилищные кредиты.






Оставить комментарий