Июльское решение 2026 года
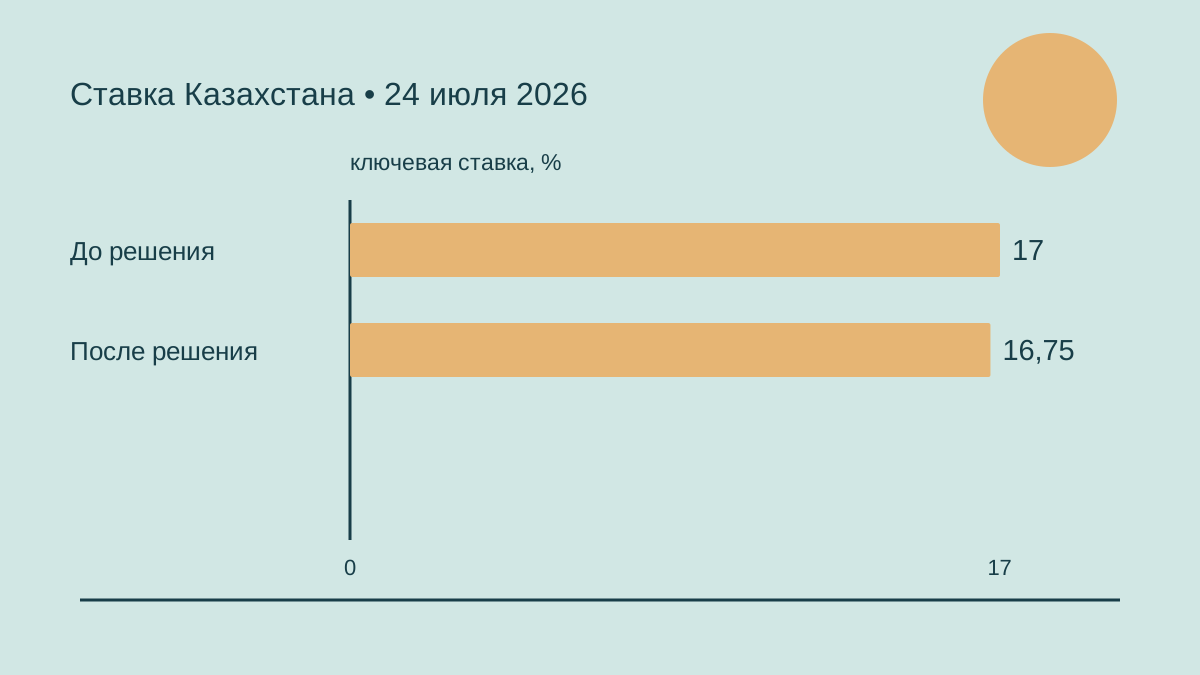
24 июля 2026 года Национальный банк Казахстана (National Bank of Kazakhstan) снизил ставку с 17% до 16,75%, с коридором по одному процентному пункту в каждую сторону. Интерфакс (Interfax) сообщил: большинство аналитиков его опроса ожидали 17%; 47% участников отдельного опроса ассоциации финансистов допускали 16,75%. Банк указал на замедление инфляции. Предопределённой траектории ставки нет: возможны паузы или смена направления.
- Условиями оставались бюджетная консолидация, параметры бюджета и трансферты Национального фонда.
- Объёмы квазигосударственных стимулов также имели значение.
- Следующее решение: 4 сентября, полдень по Астане.
2023
13 января 2023 года
В начале 2023 года комитет сохранил ставку 16,75%. Январское сообщение указывало декабрьскую месячную инфляцию 1,2% против сентябрьских 1,8%, но выше средней декабрьской величины 0,7% за пять лет. Годовая инфляция завершила 2022 год на уровне 20,3%, внутри банковского прогноза 20–21%. Ожидания населения достигли рекорда опроса — 21,3%. Банк считал потенциал дальнейшего повышения ограниченным, однако высокая устойчивая инфляция и нестабильные ожидания требовали длительного сохранения ставки. В этой оценке замедление месячного роста цен рассматривалось одновременно с сохраняющейся силой устойчивого давления, а не как достаточное условие немедленного смягчения политики.
24 февраля 2023 года
Февральское решение вновь сохранило 16,75%, с намерением удерживать этот уровень в первом полугодии. Январская годовая инфляция выросла до 20,7%, главным образом из-за продовольствия, хотя месячная замедлялась четвёртый месяц подряд и достигла 1,1%. Ожидания снизились с декабрьского пика, оставаясь высокими. Банк прогнозировал инфляцию 9–12% в 2023 году, 6–8% в 2024-м и 4–6% в 2025-м. Эти оценки учитывали ожидаемое удешевление зерна, хороший внутренний урожай и укрепление реального курса. Бюджетное стимулирование и перестройка логистики сохранялись среди внутренних рисков; прогнозы относились к будущим периодам, тогда как январские показатели уже наблюдались.
7 апреля 2023 года
Апрельское сохранение 16,75% сопровождалось прежним ориентиром на удержание ставки в первом полугодии. Мартовская годовая инфляция снизилась до 18,1% по мере выхода высокой прошлогодней базы из расчёта. Месячная упала до 0,9% с февральских 1,3%, оставаясь выше исторических мартовских 0,6%. Ожидания населения на год выросли до 16,5% с 14,2%. Банк относил увеличение расходов и реформы цен на топливо и коммунальные услуги к внутренним источникам давления. Переоценку политики намечали на майский прогнозный раунд с более полной информацией о прямом и косвенном влиянии реформ на инфляцию, которую ещё предстояло получить.
26 мая 2023 года
В мае банк по-прежнему удерживал 16,75%, одновременно отмечая небольшой сдвиг к дезинфляционным факторам из-за ослабления внешнего давления. Апрельская годовая инфляция снизилась до 16,8%; месячная сохранилась в 0,9%, ожидания населения немного выросли до 16,7%. Прогнозы инфляции повысили до 11–14% на 2023 год, 9–11% на 2024-й и 5,5–7,5% на 2025-й, учитывая топливо, коммунальные тарифы и усиление бюджетного импульса. Осторожное снижение во втором полугодии предполагалось рассматривать при замедлении инфляции, умеренных косвенных эффектах реформ и соблюдении бюджетных правил на 2024–2025 годы. Сохранение текущей ставки сочеталось с условной возможностью последующих снижений.
5 июля 2023 года
Июль принёс очередное сохранение 16,75%. Июньская годовая инфляция составила 14,6%, месячная замедлилась до 0,5%. Ожидания населения двигались противоположно: достигли 17,2% против майских 17%; воспринимаемая инфляция составляла 18,8%. Банк связывал рост ожиданий с повышением цен на топливо и коммунальные услуги. Он также сообщал о росте экономики на 4,5% за январь–май и устойчивом потребительском спросе. Слабое замедление устойчивой инфляции и баланс рисков требовали осторожности, но следующий прогнозный раунд должен был оценить целесообразность постепенного смягчения. Среднесрочная цель по инфляции оставалась 5%, а решение о снижении на тот момент ещё не приняли.
25 августа 2023 года
Август принёс снижение до 16,5%. Июльская годовая инфляция составляла 14%, хотя месячная немного ускорилась до 0,6%, а устойчивые показатели перестали снижаться. Ожидания населения опустились до 16,9%, оставаясь повышенными. Банк прогнозировал инфляцию 10–12% в 2023 году, 7,5–9,5% в 2024-м и 5,5–7,5% в 2025-м. Пространство для смягчения связывали преимущественно с ослаблением внешнего давления; спрос, производственные издержки и бюджетные стимулы оставались рисками. Дальнейшие плавные снижения зависели от замедления фактической и устойчивой инфляции; усиление расходов во втором полугодии могло их ограничить, прямо допускались паузы. Это были условия продолжения цикла, а не заранее утверждённый график.
6 октября 2023 года
Октябрьское решение снизило ставку до 16%. Сентябрьская годовая инфляция опустилась до 11,8%, приближаясь к нижней границе годового прогноза 10–12%. Месячная составляла 0,6%, всё ещё превышая историческое сравнение. Ожидания населения выросли до 17%, воспринимаемая инфляция снизилась до 17,8%. Банк называл рисками усиление бюджетных стимулов и возможные отложенные эффекты роста регулируемых цен. Возможности дальнейшего снижения в 2023 году оценивались как существенно ограниченные; смягчение до конца года предполагалось рассматривать только при переходе годовой инфляции к однозначным значениям. Умеренно жёсткие условия оставались необходимыми для приближения к среднесрочной цели 5%, согласно позиции банка.
24 ноября 2023 года
Ноябрьское снижение довело ставку до 15,75%. Октябрьская годовая инфляция замедлилась до 10,8%, месячная в 0,7% соответствовала историческому среднему. Банк понизил прогноз инфляции 2023 года до 9,3–10,3%, сохранив диапазоны 2024-го и 2025-го в 7,5–9,5% и 5,5–7,5%. Пересмотр связывали с более умеренным ростом коммунальных тарифов и непродовольственных цен. Бюджетные стимулы, нестабильные ожидания и плохой урожай оставались рисками. По оценке банка, замедление инфляции и улучшение прогнозов создали пространство для этого снижения; дальнейшее смягчение зависело от соответствия фактической инфляции прогнозной траектории и могло сопровождаться паузами. Сохранение умеренной жёсткости служило среднесрочному ориентиру ценовой стабильности.
2024
19 января 2024 года
Январь 2024 года продолжил смягчение до 15,25%. Декабрьская годовая инфляция достигла 9,8%, внутри прогноза банка, месячная составляла 0,8% против исторических 0,7%. Устойчивая инфляция немного ускорилась и всё ещё превышала цель. Банк связывал замедление общего роста цен с денежно-кредитными условиями, мировым удешевлением продовольствия, снижением издержек, мерами властей и высокой прошлогодней базой. Ожидания населения несколько снизились, оставаясь нестабильными. При отсутствии новых шоков ожидалось продолжение постепенных снижений, возможно с паузами и в рамках длительного цикла. Дальнейшее замедление устойчивой инфляции требовалось для достижения 5% в 2025–2026 годах, как указывал банк в этом решении.
23 февраля 2024 года
В феврале ставку снизили ещё на половину процентного пункта, до 14,75%. Январская годовая инфляция составляла 9,5%; месячная в 0,8% превышала исторические 0,6%. Ожидания населения снижались три месяца подряд, что банк называл фактором решения. Прогнозы оставались в пределах 7,5–9,5% на 2024 год и 5,5–7,5% на 2025-й, для 2026-го предполагались 5–6%. Устойчивый спрос, незаякоренные ожидания и неопределённые бюджетные параметры ограничивали дальнейшее смягчение. Банк считал сохранение достигнутого уровня высоковероятным на ближайших решениях, намереваясь накопить данные об экономических и бюджетных реформах. Таким образом, новое снижение сопровождалось заявленным ограничением пространства для следующих шагов.
12 апреля 2024 года
Апрель принёс ожидавшуюся паузу на уровне 14,75%. Мартовская годовая инфляция снизилась до 9,1%, но несколько превышала прогноз из-за более быстрого, чем ожидалось, роста коммунальных цен. Месячная упала до 0,7% после февральских 1,1%, оставаясь выше исторических мартовских 0,6%. Базовая и сезонно очищенная инфляция также замедлились после февральского ускорения. Банк выделял риски паводков и неопределённость расходов для устранения последствий наряду с реформами регулируемых цен. Пространство для снижений должно было формироваться при стабильном замедлении устойчивой инфляции; умеренно жёсткие денежно-кредитные условия оставались необходимыми для цели 5%, по оценке регулятора.
31 мая 2024 года
В мае снижения возобновились: ставка достигла 14,5%. Апрельская годовая инфляция составляла 8,7%, месячная в 0,6% соответствовала историческому среднему. Базовая и сезонно очищенная инфляция замедлялись второй месяц, тогда как ожидания населения выросли после двух месяцев снижения. Респонденты связывали это с продовольственными ценами, паводками и коммунальными реформами. Банк сохранил прогнозы инфляции на 2024–2026 годы. Стабильное замедление устойчивой инфляции должно было позволить дальнейшее осторожное смягчение. На прямые эффекты реформы регулируемых цен банк не намеревался отвечать повышением ставки, однако собирался внимательно отслеживать вторичные эффекты. Это разграничение входило в заявленный подход к денежно-кредитной политике.
12 июля 2024 года
В июле ставку снизили до 14,25%. Июньская годовая инфляция составляла 8,4%, внутри прогноза и ниже центральной оценки; месячная в 0,4% была ниже исторических 0,5%. Продовольственная инфляция и замедление тарифной реформы способствовали снижению общего показателя, хотя платные услуги сохраняли наибольший годовой рост. Базовая и сезонно очищенная инфляция немного ускорились после прежних снижений. Ожидания населения опустились с высоких апрельских уровней, но несколько выросли в июне на фоне ослабления курса. Банк намечал оценку бюджетных параметров и смягчения денежно-кредитных условий вследствие курсового фактора в августовском прогнозном раунде, продолжая поддерживать умеренную жёсткость политики.
29 августа 2024 года
В августе сохранили 14,25%, а банк сообщил о сдвиге рисков в проинфляционную сторону. Июльская годовая инфляция выросла до 8,6%, месячная составляла 0,7% против исторических 0,3%; устойчивые показатели существенно ускорились. Внутренние денежно-кредитные условия смягчились из-за ослабления валюты, ускорения текущей инфляции и роста потребительских кредитов. Банк сохранил диапазоны инфляции на 2024-й и 2025-й, но для 2026-го предполагал 5–7%. Он выделял неопределённость финансирования увеличившегося разрыва между государственными доходами и расходами. Сохранение ставки до конца 2024 года оценивалось как высоковероятное исходя из доступной тогда оценки рисков; это было прогнозное указание, сопровождавшее августовское решение.
11 октября 2024 года
В октябре вновь сохранили 14,25%. Сентябрьская годовая инфляция снизилась до 8,3%, месячная в 0,4% превышала исторические 0,3%. Продовольствие способствовало замедлению общего роста цен, но услуги оставались крупнейшим компонентом инфляции в условиях тарифной реформы. Базовые и сезонно очищенные показатели превышали уровни весны и начала лета. Ожидания населения выросли, экспертная оценка инфляции текущего года повысилась с 8% до 8,4%. По позиции банка, стабильное замедление устойчивой инфляции вместе с эффективным финансированием бюджетного разрыва должно было создать условия для осторожного смягчения. Текущее решение сохранило действующую ставку и умеренно жёсткие условия, а снижение оставалось обусловленным дальнейшей динамикой.
29 ноября 2024 года
В ноябре направление изменилось: ставку повысили до 15,25%. Октябрьская годовая инфляция выросла до 8,5%, усилились устойчивый рост цен и давление тарифов, ослабления валюты и спроса. Банк повысил прогнозы инфляции до 6,5–8,5% на 2025 год и 5,5–7,5% на 2026-й, ожидая приближения общего показателя к цели в 2027-м. Пересмотр связывали с бюджетными стимулами, коммунальной реформой, ослаблением курса и внешним давлением. Снижение реальных процентных ставок и ослабление валюты смягчили денежно-кредитные условия, несмотря на прежнее сохранение номинальной ставки. На последующих заседаниях комитет собирался оценивать необходимость дополнительного ужесточения в условиях волатильности финансовых рынков.
2025
17 января 2025 года
В январе 2025 года сохранили 15,25%, но указали, что следующий прогнозный раунд оценит дальнейшее ужесточение. Декабрьская инфляция выросла до 8,6%, внутри прогноза 8–9% на 2024 год; выделялись услуги и ускоряющийся рост непродовольственных цен. Ожидания населения вновь повысились. Банк сообщил о росте краткосрочного экономического индикатора на 6,2% за 2024 год, что могло свидетельствовать о перегреве; речь шла именно об индикаторе, а не итоговой оценке ВВП. Устойчивый спрос, потребительское кредитование и бюджетная поддержка оставались рисками. По оценке банка, ослабление валюты, рост ожиданий и фактической инфляции несколько смягчили совокупные денежно-кредитные условия.
7 марта 2025 года
В марте ставку повысили до 16,5%. Февральская годовая инфляция достигла 9,4%, ожидания населения выросли до 13,7%. Банк сообщил о месячной базовой и сезонно очищенной инфляции, пересчитанной на год, в 14,2% и 16,9% соответственно, при росте потребительского кредитования на 33,5% за 2024 год. Прогнозы повысили до 10–12% инфляции в 2025-м и 9–11% в 2026-м, предполагая 5,5–7,5% в 2027-м. Прогноз учитывал топливные цены, повышение НДС и коммунальные реформы. Банк считал усиление мер необходимым после смягчения денежных условий; будущие решения зависели от новых данных об инфляции и баланса рисков, а не от фиксированной последовательности шагов.
11 апреля 2025 года
В апреле взяли паузу на 16,5%. Мартовская годовая инфляция выросла до 10%, внутри прогнозного диапазона, месячная снизилась с 1,5% до 1,3%. Месячная базовая и сезонно очищенная инфляция составляли 0,9% и 1%, однако средняя сезонно очищенная инфляция первого квартала достигла 14,2% в пересчёте на год. Ожидания профессиональных участников повысились с 8,7% до 10,6%. Банк видел первые признаки стабилизации месячных цен, но не основания для снижения на ближайших заседаниях. Предполагалось, что управление ликвидностью и пруденциальные меры поддержат дезинфляцию; влияние налоговой реформы планировали переоценить в следующем прогнозном раунде.
5 июня 2025 года
В июне сохранили 16,5%, тогда как майская годовая инфляция достигла 11,3%. Месячная составляла 0,9%, базовая и сезонно очищенная в годовом пересчёте — 10,1% и 11,4%. Ожидания населения выросли до 14,1% против апрельских 12,2%. Банк повысил прогноз инфляции 2025 года до 10,5–12,5%, диапазон 2026-го — до 9,5–11,5%, сохранив 5,5–7,5% на 2027-й. Пересмотр учитывал усиление спроса, продовольственные цены и более низкие нефтяные предпосылки. Удержание ставки до конца года считалось высоковероятным, но повышения оставались возможными. Банк также объявил о начале публикации резюме обсуждений решений по ставке для расширения коммуникации денежно-кредитной политики.
11 июля 2025 года
В июле вновь сохранили 16,5%. Июньская годовая инфляция достигла 11,8%, включая 16,1% по услугам и 10,6% по продовольствию. Месячная замедлилась до 0,8%, но базовая и сезонно очищенная немного выросли до 0,9% и 1%. Профессиональные участники повысили ожидание инфляции текущего года с 10,7% до 11%. Банк указывал, что майский рост потребительского кредитования на 32,4% год к году поддерживал спрос. Ожидалось усиление дезинфляции благодаря резервным требованиям, операциям с ликвидностью и пруденциальным ограничениям. Сохранение ставки до конца года оставалось высоковероятным, однако необходимые последующие повышения не исключались, согласно опубликованной позиции комитета.
29 августа 2025 года
В августе сохранили 16,5%, но возможность ужесточения обозначили более явно. Июльская годовая инфляция оставалась 11,8%; месячная замедлилась до 0,7% против исторических 0,4%. Вклад продовольствия превысил вклад услуг, ожидания населения выросли до 14,2%. Банк прогнозировал инфляцию 11–12,5% в 2025 году, сохраняя 9,5–11,5% на 2026-й. Новые условия резервных требований намечались на сентябрь для усиления трансмиссии политики. Комитет указывал: отсутствие значимого замедления инфляции в ближайшие месяцы станет основанием для более жёстких денежных условий. На предстоящих заседаниях собирались рассмотреть повышение ставки для возвращения к устойчивому снижению инфляции и цели 5%, как следовало из этого решения.
10 октября 2025 года
В октябре ставку повысили до 18%. Сентябрьская годовая инфляция достигла 12,9%, превысив прогноз, против августовских 12,2%. Месячная выросла до 1,1%, базовая и сезонно очищенная — до 1,2% и 1,3%. Профессиональные участники повысили ожидание текущего года с 11,3% до 12%. Банк описывал превышение спроса над предложением, активную бюджетную политику и эффекты тарифов и топлива как внутренние источники давления. Рост инфляции, повышенные ожидания и ослабление реального эффективного курса смягчили совокупные денежно-кредитные условия. Если новая степень жёсткости окажется недостаточной для стабилизации инфляции, предполагалось рассмотреть дополнительное ужесточение, а пока решение уже повысило номинальную ставку.
28 ноября 2025 года
В ноябре сохранили 18% после снижения октябрьской годовой инфляции до 12,6%. Месячная замедлилась до 0,5%, но базовая оставалась 1%, или 12,2% в годовом пересчёте. Около 80% товаров и услуг потребительской корзины дорожали быстрее целевых 5%. Ожидания населения на год выросли до 13,6%, долгосрочные достигли 14,3%. Банк повысил диапазон прогноза инфляции 2026 года до 9,5–12,5%, указывая на неопределённость налоговой реформы и квазифискального финансирования. Пространства для снижений до конца первого полугодия 2026 года он не видел, дальнейшее ужесточение также не исключалось. Так опубликованное решение связывало будущую политику с устойчивостью ценового давления.
2026
23 января 2026 года
В январе сохранили 18% после достижения годовой инфляцией 12,3% за 2025 год, в соответствии с прогнозом. Декабрьская месячная инфляция составляла 0,9%, базовая — 0,8%. Ожидания населения на год выросли до 14,7%, профессиональные участники ожидали инфляцию 10,8% в 2026-м. Банк выделял превышение спроса над предложением, влияние топлива и тарифов, повышение НДС и квазифискальные риски. Выдача беззалоговых потребительских займов за одиннадцать месяцев 2025 года выросла на 7,3% год к году. Резервные меры, операции с ликвидностью и укрепление валюты поддерживали дезинфляцию. Сохранение ставки до конца первого полугодия 2026 года считалось высоковероятным.
6 марта 2026 года
В марте сохранили 18%, поскольку февральская годовая инфляция снизилась до 11,7% против январских 12,2%. Месячная составляла 1,1%, базовая — 0,8%. Ожидания населения снизились до 13,7%; профессионалы уменьшили оценку 2026 года до 10% против январских 10,8%. Банк понизил прогноз инфляции 2026-го до 9,5–11,5%, сохранив 5,5–7,5% на 2027-й и ожидая приближения к цели в 2028-м. Укрепление валюты, сдерживание кредитования и меры ликвидности поддерживали замедление цен вместе с мораторием на топливо и коммунальные тарифы. Условные снижения предполагались во втором полугодии 2026 года; бюджетная консолидация и контроль квазифискальных расходов оставались важными условиями.
24 апреля 2026 года
В апреле вновь сохранили 18%. Мартовская годовая инфляция снизилась до 11% против февральских 11,7%; месячная замедлилась с 1,1% до 0,6%. Базовая и сезонно очищенная также уменьшились, но превышали уровни, соответствующие цели 5%. Ожидания населения выросли до 14,6%, профессиональная оценка 2026 года осталась 10%. Укрепление валюты, замедление розничного кредитования и мораторий на тарифы и топливо поддерживали дезинфляцию. Будущие ценовые реформы и квазифискальное стимулирование оставались рисками. Банк был готов рассмотреть снижения на последующих заседаниях при сохранении тенденций без новых шоков, требуя подтверждения устойчивости замедления инфляции.
5 июня 2026 года
В июне ставку снизили до 17%. Майская годовая инфляция уменьшилась до 10,4% против пика 12,9% в сентябре 2025 года. Месячная составляла 0,7%, базовая и сезонно очищенная — также 0,7%. Ожидания населения достигли 12,7%, профессионалы ожидали инфляцию 10% в 2026-м. Банк понизил прогноз инфляции 2026 года до 9–11%, указывая на более быстрое фактическое замедление, ограниченный перенос НДС в цены и укрепление валюты. Прогноз экономического роста 2026-го повысили до 4,5–5,5% с учётом активности и нефтяных предпосылок. Достигнутое замедление и улучшение прогнозов позволили снизить ставку; политика оставалась умеренно жёсткой и зависимой от последующих данных.






Оставить комментарий