Центральный банк Кении 8 октября 2024 года снизил основную ставку с 12,75% до 12%. Агентство «Рейтер» (Reuters) сообщило, что комитет указал на ослабление кредитования и роста во втором квартале. Сентябрьская инфляция составляла 3,6%. Банк понизил прогноз роста экономики на 2024 год с 5,4% до 5,1%, ожидая 5,5% в 2025 году. Октябрьское заявление оценило августовский рост частного кредитования в 1,3% против июльских 3,7%. ВВП второго квартала вырос на 4,6% против 5,6% годом ранее.
Поддержка до начала пандемии
27 января 2020 года комитет снизил ставку с 8,5% до 8,25%. По его оценке, экономика работала ниже своего потенциала; одновременно он отметил ужесточение бюджетной политики и продолжающуюся передачу ноябрьского снижения ставки. За двенадцать месяцев по декабрь 2019 года кредитование частного сектора выросло на 7,1%. Средние декабрьские показатели ликвидности и достаточности капитала коммерческих банков составляли соответственно 49,7% и 18,8%. Комитет ожидал дальнейшего увеличения кредитования небольших предприятий после отмены ограничений процентных ставок и разработки кредитных продуктов для этого сегмента.
Экстренные меры марта
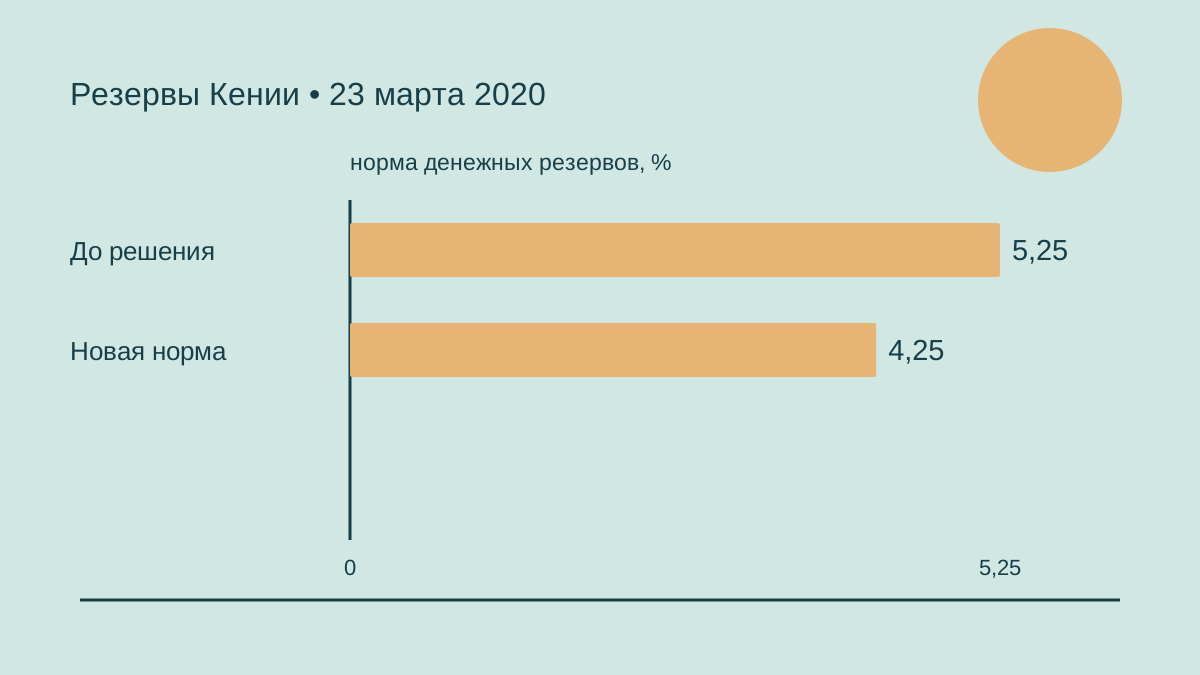
Пандемия изменила условия проведения денежной политики. 23 марта 2020 года банк предупредил, что рост экономики может снизиться с базового прогнозного уровня 6,2% до 3,4%. Он указал на ослабление спроса у торговых партнёров, нарушения цепочек поставок и трудности внутреннего производства. За двенадцать месяцев по февраль кредитование частного сектора выросло на 7,7%. Для поддержки заёмщиков и ликвидности банков комитет принял две меры:
- Снизить основную ставку с 8,25% до 7,25%.
- Уменьшить норму обязательных резервов с 5,25% до 4,25%, высвободив 35,2 млрд кенийских шиллингов для поддержки заёмщиков, пострадавших от COVID-19.
29 апреля последовало новое снижение: основная ставка уменьшилась с 7,25% до 7%. Банк сообщил, что использовано 43,5% средств, высвобожденных изменением нормы резервирования; среди получателей были туризм, недвижимость, торговля и сельское хозяйство. В рамках экстренных мер были реструктурированы кредиты на 81,7 млрд кенийских шиллингов. За двенадцать месяцев по март кредитование частного сектора выросло на 8,9%. Прогноз банка по росту экономики в 2020 году теперь составлял около 2,3%, а комитет отмечал продолжающуюся передачу ранее принятых мер в экономику.
К заседанию 27 мая использование высвобожденных резервов достигло 29,1 млрд кенийских шиллингов, или 82,6% доступных средств. Основная ставка осталась на уровне 7%. К концу апреля сроки погашения были продлены по личным кредитам и кредитам домохозяйств на 102,5 млрд шиллингов; в других секторах реструктурировали ещё 170,6 млрд. Общие 273,1 млрд, по данным банка, составляли 9,5% кредитного портфеля банковской системы. Одновременно доля необслуживаемых кредитов выросла с 12,5% в марте до 13,1% в апреле, а годовой рост кредитования частного сектора достиг 9%.
Июньская оценка показала расширение программы реструктуризации при неизменной ставке. 25 июня банк сообщил, что к концу мая были реструктурированы кредиты на 679,6 млрд кенийских шиллингов, или 23,4% кредитного портфеля. Продление сроков погашения личных кредитов и кредитов домохозяйств охватывало 199,1 млрд шиллингов, а в остальных секторах реструктурировали 480,6 млрд. Из высвобожденных резервов 30,8 млрд направили на кредитование. За двенадцать месяцев по май частное кредитование выросло на 8,1%. Комитет продолжал считать перспективную программу кредитных гарантий важной для финансирования уязвимых небольших предприятий.
Реструктуризация в разных секторах
29 июля 2020 года ставка вновь осталась на уровне 7%. К концу июня реструктурированные кредиты составили 844,4 млрд кенийских шиллингов, или 29% банковского портфеля. Продление сроков личных кредитов и кредитов домохозяйств охватывало 240 млрд шиллингов, а реструктуризация в остальных секторах — 604,4 млрд. Во второй категории заметное место занимали торговля, недвижимость, транспорт и связь, а также промышленность. Использование высвобожденных резервов для кредитования достигло 31,4 млрд шиллингов. Годовой рост частного кредитования в июне составлял 7,6%; банк всё ещё называл запуск программы кредитных гарантий предстоящим.
Решение 29 сентября сохранило ставку на уровне 7%. К концу августа реструктуризация достигла 1,12 трлн кенийских шиллингов, или 38% кредитного портфеля. На поддержку кредитования направили 32,4 млрд шиллингов из высвобожденных резервов. За двенадцать месяцев по август кредиты частному сектору выросли на 8,3%. Отдельный опрос банка 21–23 сентября показал, что работали 89% ответивших гостиниц, тогда как в мае — 35%. Участники сообщали об улучшении занятости и заполняемости, а комитет отмечал неопределённость, связанную с возможной второй волной заражений.
На заседании 26 ноября общий объём реструктурированных кредитов к концу октября достиг 1,38 трлн кенийских шиллингов, или 46,5% совокупных кредитов. Ставка оставалась равной 7%; из высвобожденных резервов на кредитование использовали 32,6 млрд шиллингов. Годовой рост кредитов частному сектору в октябре составлял 7,7%. Ноябрьский опрос гостиниц показал, что работали 96% участников, однако средняя заполняемость мест была 23%. Комитет говорил о восстановлении активности, одновременно отмечая риски нового распространения инфекции и неопределённость перспектив мировой экономики.
Восстановление и завершение экстренной реструктуризации
27 января 2021 года ставка сохранилась на уровне 7%. За двенадцать месяцев по декабрь 2020 года кредиты частному сектору выросли на 8,4%; рост отмечался, в частности, в сельском хозяйстве, промышленности и транспорте. Однако доля необслуживаемых кредитов в декабре составляла 14,1% портфеля против 13,6% в октябре. Банк связал увеличение в транспорте, торговле, недвижимости и сельском хозяйстве со слабой деловой конъюнктурой и сообщил о продолжающемся формировании резервов. Комитет счёл стимулирующую позицию подходящей, рассматривая предыдущие денежные меры вместе с государственной программой поддержки экономики.
29 марта 2021 года банк сообщил, что экстренные условия реструктуризации кредитов прекратили действовать 2 марта. За предшествующий год реструктурировали 1,7 трлн кенийских шиллингов, или 57% совокупных кредитов. Непогашенный остаток реструктурированных кредитов на конец февраля составлял 569,3 млрд шиллингов, или 19% общего объёма. Программа кредитных гарантий начала работать, а снижение нормы резервирования обеспечило 32,8 млрд шиллингов для кредитования. Годовой рост частного кредитования в феврале достиг 9,7%. Основная ставка осталась равной 7%; комитет оценивал экстренную поддержку как эффективную.
В сообщении 26 мая 2021 года банк датировал начало работы программы кредитных гарантий октябрём 2020 года и отметил продвижение кредитования в её рамках. За двенадцать месяцев по апрель частное кредитование выросло на 6,8%; банк зарегистрировал значительные погашения и взыскания задолженности. После апрельского спада число кредитных заявок увеличилось в мае. Доля необслуживаемых кредитов снизилась с 14,5% в феврале до 14,2% в апреле, при взысканиях в транспорте, недвижимости, гостиничном секторе и сельском хозяйстве. Комитет сохранил ставку 7%, назвав инфляционные ожидания закреплёнными, а выпуск — ниже потенциала.
Программа изменения передачи денежной политики
В заявлении 28 июля 2021 года комитет связал эффективность денежной политики с реформами из документа, опубликованного накануне. Приоритетами были совершенствование макроэкономических моделей и прогнозирования, улучшение работы межбанковского рынка и информирования о решениях. Основная ставка осталась равной 7%. Рост частного кредитования составлял 7,7% в июне против 6,8% в апреле, а доля необслуживаемых кредитов снизилась с 14,2% до 14%. Банки разрабатывали продукты для недостаточно охваченных клиентов, включая женщин, молодёжь и небольшие предприятия; комитет отмечал продвижение программы кредитных гарантий.
28 сентября 2021 года банк сообщил, что операции через мобильные телефоны составляли 84,8% банковских операций против 55,7% до пандемии. По его описанию, банки расширяли цифровые услуги в ответ на запросы клиентов. Рост частного кредитования достиг 7% в августе после 6,1% в июле; число заявок увеличилось. Доля необслуживаемых кредитов уменьшилась с 14% в июне до 13,9% в августе. Хотя комитет оставил ставку равной 7%, он отметил усиление внутренних и международных инфляционных факторов и заявил, что будет внимательно следить за возможными вторичными эффектами.
Сообщение 29 ноября 2021 года зафиксировало увеличение роста частного кредитования до 7,8% в октябре после 7% в августе. Доля необслуживаемых кредитов снизилась с 13,9% до 13,6%; погашения и взыскания отмечались в торговле, промышленности, личном кредитовании и финансовых услугах. После октябрьских рекомендаций банки начали учитывать климатические риски в стратегии и управлении рисками. Они также привлекали дополнительный капитал для предполагаемой поддержки кредитования в 2022 году и региональных возможностей. Комитет сохранил ставку 7% и охарактеризовал опережающие экономические показатели как свидетельствующие о продолжении устойчивой динамики.
Инфляция меняет направление политики
В начале 2022 года комитет всё ещё считал стимулирующую политику подходящей. 26 января он сохранил ставку 7% при декабрьской инфляции 5,7%. За 2021 год активы банковской системы увеличились на 11,1%, с 5,4 трлн до 6 трлн кенийских шиллингов. Рост частного кредитования поднялся с 7,8% в октябре до 8,6% в декабре, а доля необслуживаемых кредитов снизилась с 13,6% до 13,1%. Банк сообщал об активной подаче заявок и увеличении кредитования транспорта, промышленности и торговли, однако комитет также отмечал повышенные глобальные риски.
29 марта 2022 года основная ставка осталась равной 7%. Февральская инфляция снизилась до 5,1% после 5,4% в январе; банк указал на уменьшение цен продовольствия и топлива. При этом он отметил усиление инфляционных рисков из-за глобальной неопределённости. Рост частного кредитования достиг 9,1% в феврале против 8,6% в декабре, а заявки и одобрения оставались активными. Доля необслуживаемых кредитов, напротив, выросла с 13,1% до 14%. Банк связывал увеличение с конкретными трудностями компаний в промышленности, гостиничном секторе, строительстве и недвижимости, при продолжающемся формировании резервов кредиторами.
Первое решение об ужесточении
30 мая 2022 года комитет повысил ставку с 7% до 7,5%. Он назвал рост сырьевых цен и нарушения цепочек поставок рисками для инфляции и стремился укрепить ожидания. Общая инфляция достигла 6,5% в апреле против 5,6% в марте. Апрельское подорожание продовольствия составляло 12,1%, топлива — 8,5%. Рост частного кредитования увеличился с 9,1% в феврале до 11,5% в апреле. Банк зарегистрировал долю необслуживаемых кредитов 14,1%, отмечая увеличение в строительстве, промышленности, торговле и транспорте и продолжающееся формирование резервов кредиторами.
Заседание 27 июля сохранило ставку 7,5%. Комитет сообщил, что майское ужесточение продолжает передаваться в экономику и дополнено бюджетными мерами, затрагивающими отдельные цены. Июньская инфляция составляла 7,9% против 7,1% в мае, а рост частного кредитования достиг 12,3% после 11,5% в апреле. Доля необслуживаемых кредитов поднялась с 14,1% в апреле до 14,7% в июне. Банк охарактеризовал увеличение как сосредоточенное у нескольких крупных заёмщиков с конкретными трудностями, а не системное, и сообщил о продолжающемся достаточном формировании резервов банками.
Новый этап ужесточения последовал 29 сентября 2022 года, когда ставка выросла с 7,5% до 8,25%. Августовская инфляция составляла 8,5% против 8,3% в июле. Банк ожидал краткосрочного давления от сокращения мер поддержки цен и бюджетных налоговых изменений; комитет указал на сохраняющуюся инфляцию и глобальные риски. Рост частного кредитования достиг 12,5% в августе после 12,3% в июне. Доля необслуживаемых кредитов снизилась с 14,7% до 14,2%; банк сообщал о погашениях и взысканиях в строительстве, промышленности и транспорте, а также о продолжающемся формировании резервов.
23 ноября 2022 года основная ставка вновь повысилась — с 8,25% до 8,75%. Общая инфляция в октябре достигла 9,6% после 9,2% в сентябре; изменение определяли продовольствие и топливо. Продовольственная инфляция составляла 15,8%, топливная — 12,6%. Рост частного кредитования достиг 13,3% в октябре против 12,5% в августе, тогда как доля необслуживаемых кредитов снизилась с 14,2% до 13,8%. Комитет счёл дополнительное ужесточение подходящим для закрепления ожиданий, указав на сохраняющееся ценовое давление и повышенные глобальные риски для внутренней экономики.
Банковские балансы и новый механизм проведения политики
30 января 2023 года комитет сохранил ставку 8,75%, считая, что ноябрьское ужесточение ещё передаётся в экономику. Декабрьская инфляция уменьшилась до 9,1% после 9,5% в ноябре; банк сообщал о снижении продовольственных цен и мировых сырьевых издержек. За 2022 год банковские активы выросли на 10%, с 6 трлн до 6,6 трлн кенийских шиллингов. Доля необслуживаемых кредитов снизилась с 13,8% в октябре до 13,3% в декабре. Банк отмечал погашения и взыскания в торговле, туризме, гостиничном секторе, транспорте и промышленности при продолжающемся формировании резервов кредиторами.
29 марта 2023 года ставка увеличилась с 8,75% до 9,5%. Февральская инфляция составляла 9,2% против 9% в январе; банк отмечал подорожание овощей, связанное с жаркой и сухой погодой. Топливная инфляция оставалась высокой — 13,8%, отражая сокращение субсидий и повышение тарифов на электричество. Рост частного кредитования в феврале равнялся 11,7%, а заявки и одобрения сокращались на фоне ослабления спроса. Доля необслуживаемых кредитов выросла до 14% после декабрьских 13,3%. Объясняя новое ужесточение, комитет указал на сохраняющуюся инфляцию и глобальные риски.
Заседание 29 мая 2023 года оставило ставку на уровне 9,5%. Апрельская инфляция снизилась до 7,9% после 9,2% в марте; банк указал на удешевление овощей после дождей и улучшение предложения продовольствия. Топливная инфляция оставалась равной 13,2%. Рост частного кредитования восстановился с 11,7% в феврале до 13,2% в апреле, но доля необслуживаемых кредитов увеличилась с 14% до 14,6%. Комитет отметил, что мартовское ужесточение ещё передаётся в экономику. Он также ожидал, что беспошлинный импорт отдельных продуктов, особенно сахара, поможет сдержать цены вместе с денежными мерами.
Межбанковская ставка становится операционной целью
9 августа 2023 года комитет сохранил основную ставку 10,5% и утвердил новый механизм проведения политики на основе таргетирования инфляции. Был введён коридор по 250 базисных пунктов с каждой стороны основной ставки; операции должны были приблизить межбанковскую ставку к этому ориентиру. Для улучшения доступа надбавку по кредитам дисконтного окна снизили с 600 до 400 базисных пунктов над основной ставкой. Июльская инфляция 7,3% вернулась в целевой диапазон 5% плюс-минус 2,5 процентного пункта. Рост частного кредитования составлял 12,2% в июне против 13,2% в мае.
При оценке 3 октября 2023 года комитет сообщил об увеличении межбанковской активности, уменьшении колебаний процентных ставок и сужении разницы между ними при новом механизме. Он связал эти изменения с лучшим распределением ликвидности. Основная ставка оставалась равной 10,5%, а сентябрьская инфляция составляла 6,8% против 6,7% в августе. Рост частного кредитования достиг 12,6% в августе после 10,3% в июле. Доля необслуживаемых кредитов составляла 15% в августе против 14,2% годом ранее. Банк отметил увеличение в промышленности, добыче, недвижимости и строительстве и продолжающееся достаточное формирование резервов.
Валютное давление и максимальный уровень ставки
Декабрьское решение повысило основную ставку с 10,5% до 12,5%. 5 декабря 2023 года комитет оценил вклад снижения валютного курса в ноябрьскую инфляцию 6,8% примерно в три процентных пункта. Он также связал ослабление валюты с увеличением обслуживания внешнего долга и его стоимости в шиллингах. Комитет стремился устранить валютное давление и вторичные ценовые эффекты. Октябрьский рост частного кредитования составлял 12,5%, а доля необслуживаемых кредитов достигла 15,3% после 15% в августе. Кредиторы продолжали формировать резервы при увеличении проблемных кредитов в нескольких категориях бизнеса и домохозяйств.
6 февраля 2024 года основная ставка увеличилась с 12,5% до 13%. Январская инфляция поднялась до 6,9% после 6,6% в декабре; выросли продовольственная, топливная и непродовольственная нетопливная компоненты. Комитет описал валютное давление как ослабевшее, но сохраняющееся, и счёл дополнительные действия необходимыми для стабилизации цен. Декабрьская доля необслуживаемых кредитов снизилась до 14,8% после октябрьских 15,3%; сокращение отмечалось в энергетике, промышленности, сельском хозяйстве, строительстве и транспорте. Заявленной целью политики было закрепление ожиданий и движение инфляции к середине целевого диапазона, равной 5%.
3 апреля 2024 года комитет оставил ставку равной 13%. Мартовская инфляция снизилась до 5,7% после 6,3% в феврале. Банк связал уменьшение продовольственных цен с улучшением предложения и благоприятной погодой, а снижение стоимости электричества и топлива на заправках — с укреплением шиллинга. Комитет отнёс ослабление инфляционного и валютного давления к предыдущим мерам и ожидал дальнейшего замедления инфляции. Однако доля необслуживаемых кредитов выросла с 14,8% в декабре до 15,5% в феврале. Увеличение отмечалось в недвижимости, торговле, личном кредитовании, энергетике и строительстве при продолжающемся формировании резервов.
Более узкий процентный коридор
5 июня 2024 года комитет сохранил основную ставку 13%, но изменил параметры проведения политики. Процентный коридор сузился с 250 до 150 базисных пунктов по обе стороны основной ставки; надбавка по кредитам дисконтного окна уменьшилась с 400 до 300 базисных пунктов над ней. Банк сообщил о сужении межбанковских спредов и уменьшении сегментации рынка при прежнем механизме. Майская инфляция составляла 5,1% против 5% в апреле. Доля необслуживаемых кредитов выросла с 15,5% в феврале до 16,1% в апреле при увеличении в сельском хозяйстве, недвижимости, гостиничном секторе, торговле и строительстве.
Возвращение к снижению ставки
Заседание 6 августа 2024 года снизило ставку до 12,75%. Июльская инфляция составляла 4,3% после 4,6% в июне; комитет увидел возможность постепенного смягчения при сохранении валютной стабильности. Июньская доля необслуживаемых кредитов выросла до 16,3% после апрельских 16,1%, хотя объём проблемных кредитов уменьшился на 0,7%: совокупные кредиты сокращались быстрее, на 1,5%. Банк отметил снижение в нескольких секторах кредитования. Объясняя решение о смягчении, комитет связал уменьшение инфляции и стабилизацию валютных условий с предыдущими мерами и отметил ослабление базового ценового давления.






Оставить комментарий