Июньское решение 2026 года
18 июня 2026 года Банк Норвегии (Norges Bank) сохранил ставку в 4,25%. Рейтер (Reuters) сообщил о майской базовой инфляции в 3,4% против апрельских 3,2%. Крона ослабла до 11,06 за евро в 08:03 по Гринвичу против 11,04 перед объявлением. Все 26 опрошенных экономистов ожидали сохранения ставки; большинство прогнозировало ещё четверть процентного пункта повышения до 4,5% позднее в 2026 году. Глава банка Ида Вольден Бахе (Ida Wolden Bache) ожидала дальнейшего ужесточения.
- Следующее заседание: август.
- Последующее заседание: сентябрь.
2023
19 января 2023 года
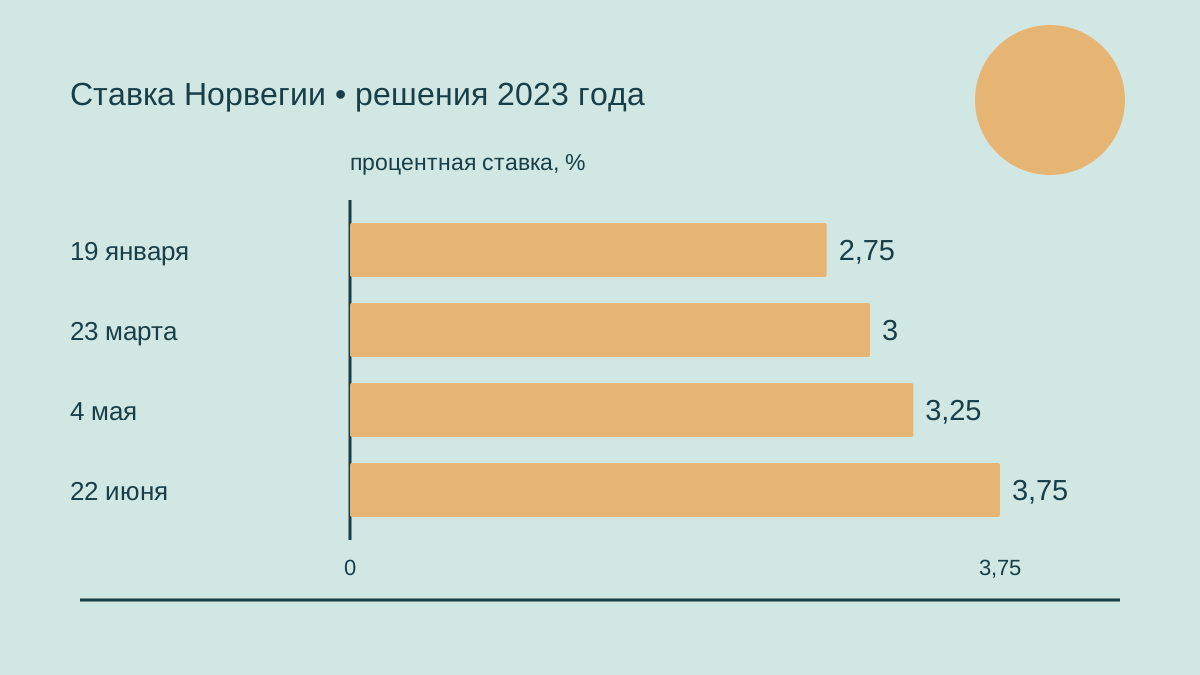
В январском решении 2023 года ставку сохранили на уровне 2,75%. Комитет сообщал о резком росте потребительских цен, высокой экономической активности и напряжённом рынке труда; инфляция и процентные расходы сокращали покупательную способность домохозяйств. В оценке сопоставляли более напряжённый, чем ожидалось, рынок труда с перспективами снижения цен на энергию и ослабления мирового инфляционного давления. Поскольку прежние повышения уже сдерживали активность, банк считал уместным более постепенный темп действий. Тем не менее глава регулятора Ида Вольден Бахе ожидала следующего повышения, вероятнее всего, в марте, в зависимости от развития экономики, а не объявляла заранее безусловное решение.
23 марта 2023 года
В марте комитет повысил ставку до 3%. Цены на энергию существенно снизились, потребительская инфляция оказалась ниже декабрьского прогноза. Однако безработица также была меньше ожидаемой, и банк считал, что замедление экономики окажется менее выраженным. Перспективы более высоких зарплат и ослабление кроны увеличивали прогнозируемое инфляционное давление. Опубликованная траектория указывала примерно на 3,5% летом, а следующее повышение ожидалось в мае. Регулятор прямо связывал более высокую ставку с сохранением внутреннего давления или слабостью валюты; более низкую — с ускоренным замедлением инфляции либо ростом безработицы. Эти условия сопровождали прогноз будущего курса политики, опубликованный одновременно с уже состоявшимся мартовским повышением.
4 мая 2023 года
Майское повышение довело ставку до 3,25%; комитет ожидал следующего шага в июне. В его оценке замедление экономического роста сочеталось с всё ещё высокой активностью и напряжённым рынком труда. Рост зарплат должен был превысить показатель предыдущего года. Активность и базовая инфляция в целом соответствовали мартовскому прогнозу, но ослабление кроны и более сильное повышение зарплат должны были поддерживать ценовое давление. Бахе говорила, что более слабая, чем предполагалось, валюта или сохранение давления в экономике могут потребовать ставки выше ранее намеченной. В сообщении сохранялась цель инфляции в 2%, а июньский шаг описывался как наиболее вероятное дальнейшее действие.
22 июня 2023 года
В июне последовало более крупное повышение, на половину процентного пункта, до 3,75%. Инфляция значительно превысила мартовский прогноз, зарубежные процентные ставки выросли сильнее ожидаемого, а зарплаты и валютный курс усиливали обозначенное банком давление. Бахе объясняла более решительный шаг риском закрепления быстрого роста цен и зарплат: тогда возвращение инфляции к цели могло стать дороже. Обновлённый прогноз указывал на 4,25% осенью. Одновременно комитет признавал, что прежние повышения ещё не проявились полностью, а воздействие на потребление домохозяйств остаётся неопределённым. Более быстрое снижение инфляции или более выраженное замедление экономики могли привести к ставке ниже этой прогнозной траектории.
17 августа 2023 года
Августовское повышение на четверть процентного пункта довело ставку до 4%. Комитет сообщал, что развитие экономики в целом соответствует июньской оценке: активность оставалась высокой, рынок труда — напряжённым, а денежное ограничение уже ослабляло давление в экономике. Потребительская инфляция немного снизилась, но значительно превышала цель; базовая инфляция сохранялась высокой. Бахе ожидала следующего повышения в сентябре, если события будут развиваться по намеченному курсу. Банк сохранял альтернативные условия этой траектории: более слабая крона или устойчивое давление могли потребовать большего ужесточения, тогда как более резкое замедление активности или быстрее снижающаяся инфляция допускали менее высокую ставку, чем предполагалось в июне.
21 сентября 2023 года
Сентябрьское решение повысило ставку до 4,25%. Обновлённая траектория банка предполагала около 4,5% в течение 2024 года и ещё одно повышение, вероятнее всего, в декабре. Комитет связывал устойчивую инфляцию со значительным накопленным ростом издержек бизнеса и более сильным, чем прежде ожидалось, увеличением расходов на труд. Он также сообщал о замедлении роста при напряжённом рынке труда. В заявлении соседствовали два соображения: затяжная инфляция могла закрепиться, но прежние быстрые повышения уже ограничивали активность. Бахе говорила о вероятной необходимости сохранять жёсткую политику некоторое время. Возможность следующего шага зависела от развития экономики и не означала обещания скорого возврата к снижению.
2 ноября 2023 года
В ноябре череду повышений прервали сохранением ставки на уровне 4,25%. После сентября инфляция снизилась сильнее ожидаемого, а активность оказалась несколько ниже прогноза. Однако более слабая крона могла поддерживать инфляцию. Комитет считал ставку близкой к необходимому уровню и отмечал, что это даёт больше времени для оценки потребности в следующем повышении. Бахе по-прежнему ожидала декабрьского шага вверх, но допускала сохранение ставки, если банк убедится в устойчивом снижении базовой инфляции. Новые прогнозы для ноябрьского заседания не готовили; следующий полный доклад должен был сопровождать декабрьское решение. Текущее сохранение ставки сочеталось с обозначенной возможностью дополнительного ужесточения, а не с объявлением снижения.
14 декабря 2023 года
Декабрьское повышение установило ставку в 4,5%. Банк видел охлаждение экономики и инфляцию ниже предыдущих ожиданий, но всё ещё значительно выше цели. В его оценке высокие издержки бизнеса, перспективы роста зарплат и дальнейшее ослабление кроны оставались препятствиями для замедления цен. Новая траектория сохраняла ставку около этого уровня до осени 2024 года, затем предусматривала постепенное снижение. Бахе говорила, что повышение уменьшает риск длительного сохранения высокой инфляции. Комитет сопоставлял ещё не полностью проявившийся эффект прежних повышений с продолжающимся ценовым давлением. Он оставлял и дополнительное ужесточение, и более раннее смягчение возможными ответами на отклонения экономики от опубликованного прогноза.
2024
25 января 2024 года
В январе 2024 года ставку сохранили на уровне 4,5%. Базовая инфляция продолжила снижаться, безработица оставалась низкой, экономический рост был слабым. Инфляция и активность в целом соответствовали декабрьскому прогнозу, а крона оказалась сильнее ожидаемого. Комитет считал действующую ставку достаточной для возвращения инфляции к цели за разумный срок. Тем не менее он называл высокий рост зарплат и прошлогоднее ослабление валюты факторами, способными замедлить снижение ценового давления. Новый прогноз не выпускали. Банк сохранял возможность более раннего снижения ставки, если активность ослабеет или инфляция будет падать быстрее, одновременно допуская повышение при устойчивых издержках либо новом ослаблении кроны.
21 марта 2024 года
Мартовское сохранение ставки в 4,5% сопровождалось прогнозом постепенного снижения после осени. По сравнению с декабрём активность оказалась выше, а инфляция ниже ожиданий. Комитет предупреждал, что раннее снижение может продлить инфляцию, в том числе через ослабление кроны, но чрезмерное ограничение способно сильнее необходимого подавить активность. Прогноз предполагал приближение инфляции к 2% к концу 2027 года и небольшое увеличение безработицы, менее значительное, чем ожидалось прежде. В обсуждении рисков фигурировали различия между отраслями. Поэтому траектория ставки сопровождалась оценками отраслевых условий, издержек и валютных рисков, а более высокую, чем ожидалось, активность рассматривали одновременно с более быстрым замедлением роста цен.
3 мая 2024 года
Майское решение вновь сохранило ставку в 4,5%, но комитет отметил, что поступившая информация может оправдывать более длительную жёсткую политику. Инфляция была немного ниже мартовского прогноза. Напротив, активность оказалась несколько сильнее, рост зарплат мог быть выше, ожидания зарубежных ставок повысились, а крона немного ослабла. Эти изменения сформировали оценку банка перед обновлением прогноза в июне. Бахе по-прежнему говорила о вероятном сохранении действующей ставки некоторое время. Новые прогнозы на этом заседании не выпускали, оставив более полный пересмотр на июнь. Комитет считал ставку достаточной, но продолжал допускать повышение при необходимости ускорить возвращение инфляции к цели, либо раннее снижение при более слабой экономике.
20 июня 2024 года
Июньский прогноз отодвинул предполагаемое начало снижения: Бахе сообщила, что ставка останется на уровне 4,5% до конца года, если экономика будет развиваться ожидаемым образом. Инфляция оказалась немного ниже мартовского прогноза, безработица выросла согласно ожиданиям. Однако предприятия региональной сети опросов сообщали об улучшении перспектив, а рост зарплат, вероятно, должен был превысить прежние оценки. Комитет считал эти изменения способными повысить будущую инфляцию относительно предыдущего прогноза. Он всё ещё ожидал приближения инфляции к 2% к концу 2027 года, небольшого ускорения экономического роста и увеличения безработицы. Ранее ожидавшееся постепенное смягчение уступило прогнозу сохранения ограничительной ставки на протяжении оставшейся части года.
15 августа 2024 года
В августе ставку оставили на уровне 4,5% без нового прогноза. Инфляция была ниже июньской оценки, безработица немного выше, ожидания международных ставок снизились. Однако крона ослабла сильнее предполагавшегося. Комитет уделил особое внимание валютному курсу и его возможному воздействию на инфляцию. Он сохранял оценку, что значительное прежнее увеличение издержек бизнеса способно замедлить дальнейшее снижение инфляции, несмотря на её отступление от пика. Следующий прогноз должен был выйти в сентябре. В заявлении вновь сопоставлялись риск преждевременного снижения ставки и риск избыточного ограничения экономики с уже низким ростом. При этом занятость оставалась высокой, хотя безработица несколько увеличилась, согласно описанию комитета.
19 сентября 2024 года
Сентябрьское сохранение ставки сопровождалось прогнозом её снижения с первого квартала 2025 года, несколько более быстрого в течение того года, чем предполагалось в июне. Инфляция оказалась ниже ожиданий, международные ставки, по оценке банка, снижались быстрее. Крона ослабла, тогда как рынок труда в целом соответствовал прогнозу. Бахе говорила о приближении времени смягчения, но сохраняла необходимость оставить ставку неизменной на некоторый период. Комитет ожидал небольшого усиления будущего роста и повышения безработицы. Инфляция по-прежнему должна была приблизиться к 2% к концу 2027 года. При оценке траектории банк учитывал как более слабое ценовое давление, так и риски зарплат и валютного курса.
7 ноября 2024 года
В ноябре ставка осталась неизменной; Бахе ожидала сохранения 4,5% до конца 2024 года. Комитет считал, что общий прогноз существенно не изменился после сентября. Инфляция замедлялась быстрее ожидаемого в течение предшествующего года, сентябрьский показатель был ниже прогнозного. В противоположном направлении действовали выросшие ожидания международных ставок и немного более слабая, чем предполагалось, крона. Сентябрьский план постепенного снижения с начала 2025 года оставался ориентиром. Новые прогнозы не готовили: банк ожидал дополнительной информации к декабрьскому заседанию и сопутствующему докладу. Прежний рост бизнес-издержек и ослабление валюты продолжали фигурировать среди факторов, способных ограничить дальнейшее замедление инфляции, несмотря на уже отмеченное снижение.
19 декабря 2024 года
В декабре ожидаемый срок уточнили: комитет сообщил, что снижение наиболее вероятно в марте 2025 года. Ставку сохранили в 4,5%, поскольку активность выглядела сильнее прогнозной, тогда как инфляционное давление — несколько слабее. Новая траектория предусматривала меньшие снижения в последующие годы по сравнению с сентябрьским прогнозом. Инфляция должна была оставаться немного выше 2% в конце 2027 года, а безработица — увеличиться чуть меньше ранее ожидаемого. Комитет обсуждал повышение международных торговых барьеров. Он оценивал их воздействие на мировой рост как отрицательное, но последствия для ценовых перспектив Норвегии считал неопределёнными. Эти риски сопровождали условный прогноз первого шага к смягчению, а не меняли текущую ставку.
2025
23 января 2025 года
Январское сохранение ставки в 2025 году повторило ожидание мартовского снижения. Базовая инфляция и безработица в целом соответствовали декабрьскому прогнозу, общая инфляция была ниже. За рубежом теперь ожидалось меньше снижений ставок, что меняло международный фон относительно предыдущей оценки. Комитет по-прежнему считал начало смягчения близким, предупреждая, что накопленный рост издержек бизнеса способен поддерживать инфляцию. Он обсуждал риск ослабления мирового роста из-за торговых барьеров, не определяя однозначного направления их воздействия на норвежские цены. Новые прогнозы отложили до мартовского заседания. Бахе прямо говорила о вероятном снижении в марте, хотя действующая ставка оставалась на декабрьском уровне, а будущая политика зависела от новых данных.
27 марта 2025 года
Мартовское решение не принесло ожидавшегося снижения. Банк сохранил 4,5%, поскольку инфляция существенно превысила ожидания, а рост зарплат предыдущего года оказался выше прогноза. Бахе говорила, что раннее снижение может позволить ценам продолжать быстро расти. Обновлённая траектория указывала на 4% к концу года и приближение инфляции к 2% к концу 2028 года. Хотя в конце 2024 года активность снизилась сильнее ожидаемого, предприятия региональной сети сообщали об улучшении зимой, а безработица была ниже прогнозной. Поэтому комитет сохранял ограничение дольше, чем обозначал ранее. Он по-прежнему ожидал снижения в течение 2025 года, связывая его темп с дальнейшим развитием зарплат, цен и занятости.
8 мая 2025 года
В мае заместитель главы банка Пол Лонгва (Pål Longva) представил очередное сохранение ставки в 4,5%. Внутреннее развитие экономики в целом соответствовало мартовской оценке, но торговые барьеры стали масштабнее. Комитет описывал разнонаправленные влияния на перспективы ставки: ослабление мирового роста, снижение нефтяных цен и ожидание большего числа зарубежных снижений с одной стороны, более слабая, чем предполагалось, крона — с другой. Он всё ещё ожидал снижения в течение 2025 года и считал инфляцию превышающей цель. Новые прогнозы не готовили. Банк должен был получить дополнительную информацию к июню, когда выходил следующий доклад о денежной политике, прежде чем обновить траекторию ставки.
19 июня 2025 года
В июне наконец последовало снижение на четверть процентного пункта, до 4,25%. Комитет сообщал о несколько более быстром, чем ожидалось, снижении базовой инфляции и более низких ценовых перспективах на следующий год. Он описывал шаг как осторожную нормализацию при сохранении ограничительной политики. Траектория опускалась немного ниже 4% к концу 2025 года и примерно до 3% к концу 2028 года. Бахе также прогнозировала уменьшение средней ставки жилищной ипотеки с 5,6% до 4,6% за этот горизонт. Она не ожидала возвращения стоимости заимствований к уровням десятилетия перед пандемией. Все эти будущие показатели сопровождали первое состоявшееся снижение, оставаясь прогнозами банка.
14 августа 2025 года
Августовское заседание сохранило ставку в 4,25% после июньского снижения. Нефтяные цены упали, но крона была немного слабее предполагавшегося. Комитет считал общий прогноз практически неизменным и говорил о вероятной уместности продолжения нормализации. Бахе описывала июньскую траекторию как предусматривающую ещё одно или два снижения в течение года. Банк не выпускал нового прогноза и сохранял предыдущий условный курс. Инфляция всё ещё превышала цель, а комитет сопоставлял риск чрезмерно быстрого снижения ставки с излишним ограничением экономики, выпуск которой уже приблизился к потенциальному уровню. Перед сентябрём регулятор ожидал новых данных, подчёркивая неопределённость торговой политики и её воздействия на рост и цены.
18 сентября 2025 года
В сентябре ставку вновь снизили, до 4%, одновременно повысив прогнозную траекторию относительно июня. Комитет сообщал о более сильном росте в 2025 году, чем ожидалось раньше, и меньших свободных мощностях. Инфляция следовала прогнозу, но теперь должна была оставаться повышенной несколько дольше. Комитет рассматривал сохранение ставки, прежде чем признал осторожное снижение уместным. Бахе говорила, что последующие снижения, вероятно, будут медленнее предполагавшихся перед летом. Новая траектория указывала на ставку немного выше 3% к концу 2028 года и соответствовала одному снижению ежегодно в следующие три года. Банк связывал постепенность смягчения с возвращением инфляции к цели без существенного роста безработицы.
6 ноября 2025 года
В ноябре ставку сохранили в 4%. Комитет не видел информации, указывающей на существенный сдвиг относительно сентябрьского прогноза. Базовая инфляция некоторое время находилась около 3%, безработица несколько выросла, использование мощностей снизилось до нормального уровня. Бахе говорила, что банк не спешит с дальнейшим снижением ставки. Сентябрьская траектория, соответствовавшая одному ежегодному снижению за три года, оставалась ориентиром. Комитет вновь связывал дальнейшее смягчение с инфляцией и рынком труда; более быстрое снижение ценового давления или ослабление занятости могли допускать ускоренное уменьшение ставки. Новые прогнозы на этом заседании не готовили, а очередной доклад должен был выйти вместе с декабрьским решением.
18 декабря 2025 года
Декабрьское сохранение оставило ставку в 4% и прогноз в целом неизменным относительно сентября. В оценке комитета более слабая крона повышала будущую инфляцию, тогда как несколько большие свободные мощности действовали противоположно. Траектория соответствовала одному или двум снижениям в течение 2026 года и опускалась немного выше 3% к концу 2028 года. Средняя ипотечная ставка на этом горизонте ожидалась чуть выше 4,5%. Бахе подчёркивала, что большого снижения не предполагается. Комитет продолжал прогнозировать инфляцию около цели в 2028 году при постепенном замедлении роста зарплат. Одновременно он сохранял возможность более высокой ставки, если издержки будут расти дольше или крона окажется слабее ожидаемого.
2026
22 января 2026 года
В январе 2026 года ставку сохранили в 4%, всё ещё ожидая дальнейшего смягчения в течение года. Комитет считал прогноз существенно неизменным относительно декабря, когда траектория предполагала одно или два снижения. Бахе отмечала, что инфляция без энергетических цен оставалась около 3% с осени 2024 года. Использование мощностей было близко к нормальному, безработица несколько увеличилась. Банк продолжал описывать политику как ограничительную и предупреждал против поспешных снижений. Геополитическая неопределённость фигурировала в оценке, но новые прогнозы отложили до марта вместо объявления пересмотренной траектории. Более быстрая дезинфляция или ослабление рынка труда могли ускорить снижение, а устойчивые издержки либо слабая крона — потребовать большей ставки.
26 марта 2026 года
В марте направление прогноза изменилось без немедленного изменения ставки в 4%. Инфляция существенно превысила оценку, рост зарплат ожидался более высоким, а энергетические рынки стали нестабильными во время войны на Ближнем Востоке. Более сильная крона должна была сдерживать импортируемую инфляцию. Комитет хотел получить дополнительную информацию о базовом ценовом давлении, но считал ужесточение вероятным на одном из следующих заседаний. Обновлённая траектория указывала на 4,25–4,5% к концу года и возвращение инфляции к 2% в 2029 году. Зарегистрированная безработица должна была немного увеличиться по мере охлаждения экономики более жёсткой политикой. Банк также учитывал риск закрепления инфляции, сохранявшейся выше цели несколько лет.
7 мая 2026 года
В мае разворот осуществили, повысив ставку с 4% до 4,25%. Бахе сообщила, что недавняя информация об инфляции подтверждает мартовский анализ. Комитет приводил мартовскую потребительскую инфляцию в 3,6%; показатель с поправкой на налоговые изменения и без энергии оставался в 3%. Норма роста зарплат по промышленному соглашению была близка к прогнозу банка для общей зарплатной динамики. Более сильная, чем предполагалось, крона должна была сдерживать импортные цены, но внешнее ценовое давление выглядело немного выше ожидаемого. Занятость продолжала увеличиваться, зарегистрированная безработица не изменилась, безработица по обследованиям немного выросла. Нового прогноза на заседании не готовили, сохраняя оценку дальнейшего курса из мартовского доклада.






Оставить комментарий