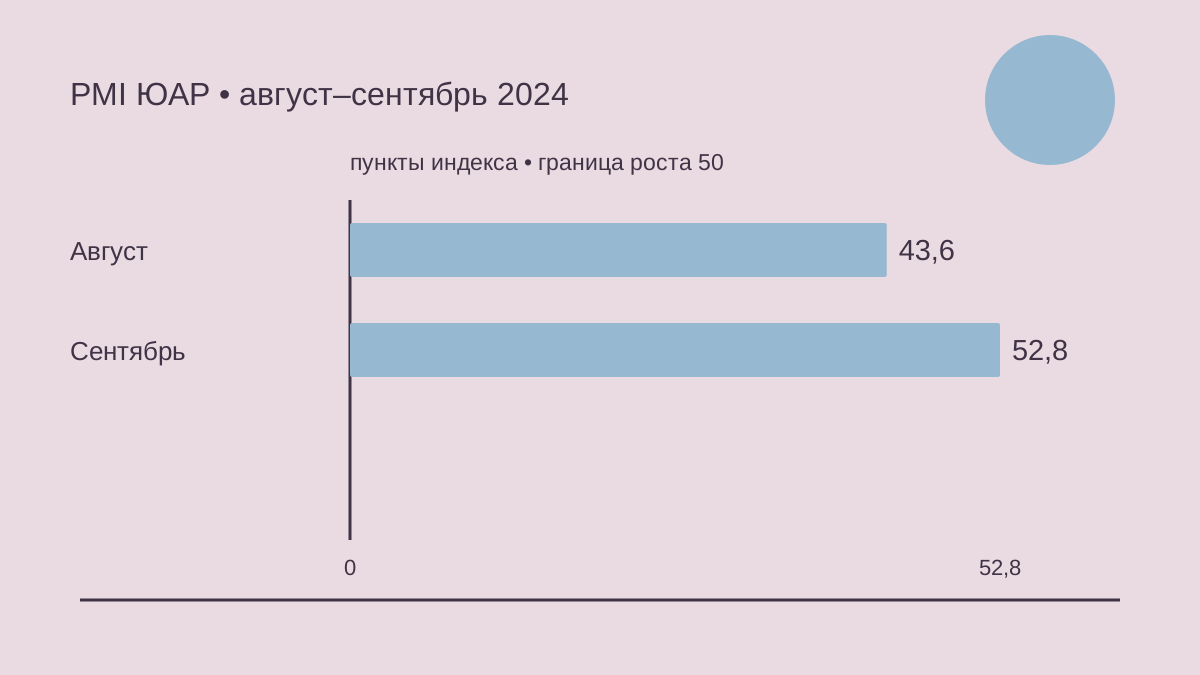
В сентябре 2024 года опрос промышленных предприятий ЮАР вновь показал расширение активности. Как сообщило агентство Рейтер (Reuters) 1 октября, сезонно скорректированный индекс менеджеров по закупкам банка Абса (Absa) вырос до 52,8 пункта с августовских 43,6. Повышение на 9,2 пункта перекрыло предыдущее снижение на 8,8 пункта. Банк отметил улучшение внутреннего и экспортного спроса. Снижение процентной ставки поддержало ожидания потребительского спроса, однако ситуация с занятостью оставалась сложной.
Неровное начало года
Начало года было значительно слабее. В опубликованном 2 февраля сообщении Рейтер о январском опросе сезонно скорректированный промышленный индекс составлял 43,6 пункта против 50,9 в декабре. Таким образом, общий показатель оказался заметно ниже границы в 50 пунктов, которая отделяет расширение активности от сокращения. Одной из причин снижения стал резкий спад новых заказов — показателя спроса в этом обследовании. Абса оценил начало года как исключительно неблагоприятное. По наблюдению банка, вне мирового финансового кризиса 2008–2009 годов и ограничений периода пандемии 2020 года индекс опускался до такого уровня лишь в немногих случаях.
Февральское восстановление общего индекса не означало улучшения всех его составляющих. В сообщении от 1 марта промышленный показатель достиг 51,7 пункта, однако выше 50 находилась только компонента работы поставщиков. Индекс деловой активности составлял 48,6 пункта, новых заказов — 49,9. Показатель занятости оставался ниже порогового значения четырнадцатый месяц подряд. Индекс запасов восстановился до 48,9 пункта. Ожидаемые условия через шесть месяцев улучшились до 59,5 против январских 58,7, а закупочные цены достигли 72,2 пункта. Абса предупреждал: сохранение такого роста затрат могло повысить риск ускорения отпускных цен производителей. Это предупреждение касалось будущих цен, а не подтверждённого роста выпуска.
В марте общий индекс снова снизился — до 49,2 пункта. Согласно сообщению от 2 апреля, деловая активность составляла 44,5 пункта, новые заказы — 45,5, запасы — 47,6. Индекс поставок уменьшился с 62 до 54,1 пункта. Эта компонента имеет обратную направленность: снижение означает ускорение доставки. По оценке Абса, улучшение работы цепочек поставок было более вероятным объяснением, чем одно лишь ослабление спроса. Показатель занятости вырос до 54,4 пункта, ожидаемых условий — до 62,1. При этом закупочные цены достигли 74,6 пункта. Более слабые текущие заказы сочетались с оптимизмом относительно будущего и усилением давления на затраты.
Улучшение энергоснабжения и новые колебания
Апрель принёс очередной переход к расширению активности. Рейтер сообщил 2 мая, что промышленный индекс повысился с мартовских 49,2 до 54,0 пункта. Абса связал улучшение деловой активности с отсутствием веерных отключений электричества в течение месяца. Однако облегчение производственных условий не устранило проблему спроса: участники опроса по-прежнему характеризовали его как слабый. Экспортные заказы были менее сильными, чем внутренние. В сообщении также приводились ожидания энергокомпании Эском (Eskom) относительно ограничения отключений зимой. Этот прогноз касался предстоящего сезона. Отсутствие отключений в апреле, напротив, описывало уже наблюдавшиеся условия работы предприятий в конкретном месяце.
Майский опрос показал обратное движение, хотя отключений электричества снова не было. В сообщении от 3 июня общий индекс составлял 43,8 пункта, деловая активность — 38,1, новые заказы — 37,8. Участники рассказывали, что покупатели откладывали заказы до выборов и объявления их результатов. Абса связывал ухудшение прежде всего со спросом. Показатель занятости опустился до 43,5 пункта, запасов — до 44,5. Производителям транспортного оборудования мешали и задержки европейских комплектующих. Закупочные цены снизились с 72,4 до 66,9 пункта, ожидаемые условия улучшились до 57,6. Ослабление давления затрат и более благоприятные ожидания сочетались с ухудшением текущих заказов и активности.
В июне индекс остался ниже границы расширения, хотя повысился с майских 43,8 до 45,7 пункта. В сообщении Рейтер от 1 июля вновь отмечался слабый спрос. Абса предполагал, что неопределённость вокруг формирования коалиционного правительства могла повлиять на ситуацию. Это было объяснение результатов опроса, а не измерение изменения физического выпуска продукции. Политическая обстановка продолжала меняться: кабинет из 32 министров объявили в предшествующее воскресенье. Для промышленности непосредственным результатом обследования стал второй подряд месяц с общим показателем ниже 50 пунктов. Улучшение относительно мая ещё не возвращало индекс к уровням расширения, наблюдавшимся ранее в течение года.
В июле общий показатель достиг 52,4 пункта против июньских 45,7. В сообщении Рейтер, опубликованном 1 августа, отмечалось улучшение внутреннего и мирового спроса. Индексы деловой активности и новых заказов также повысились. Абса сопоставил эти результаты с маем и июнем, когда, по оценке банка, существенная неопределённость экономической политики после национальных выборов мешала спросу. Июльское улучшение банк объяснял исполнением ранее отложенных заказов и их переходом в производственную активность. Такая интерпретация описывала текущие ответы участников обследования и возвращение заказов, приостановленных прежде. Она ещё не подтверждала, что более высокий общий показатель сохранится в последующие месяцы года.
Август прервал восстановление. В сообщении от 2 сентября общий индекс составлял 43,6 пункта, деловая активность — 38,9, новые заказы — 34,6. Участники отмечали ослабление внутренних продаж и заказов; экспортные продажи также сокращались. Показатель занятости второй месяц находился в зоне сокращения. Компонента работы поставщиков улучшилась на 4,5 пункта. Ожидаемые условия через шесть месяцев снизились с июльских 69,4 до 61,3 пункта, но оставались сравнительно высокими. Именно такие результаты предшествовали сентябрьскому восстановлению. Резкое ухудшение текущего спроса и активности сочеталось с ожиданием более благоприятных условий позднее: ответы предприятий не были одинаково отрицательными по всем составляющим обследования.
Динамика фактического выпуска
Официальная статистика выпуска даёт отдельное представление о работе предприятий. В публикации статистического ведомства ЮАР от 11 апреля февральское производство первоначально превышало прошлогоднее на 4,1%. При этом сезонно скорректированный выпуск снизился относительно января на 0,3%. За декабрь–февраль он не изменился по сравнению с предшествующими тремя месяцами. Производство древесины, бумаги и печатной продукции выросло на 14,9% год к году, обеспечив 1,5 процентного пункта общего прироста. Пищевые продукты и напитки добавили 1,3 пункта, нефтепродукты, химическая продукция, резина и пластмассы — один пункт. Годовой рост сочетался с небольшим месячным снижением и отсутствием роста за трёхмесячный период.
Публикация от 9 мая показала резкое ухудшение в марте: промышленный выпуск сократился на 6,4% год к году и на 2,2% относительно февраля с учётом сезонности. Производство транспортного оборудования уменьшилось за год на 25,9%, вычитая 2,7 процентного пункта из общего темпа. Металлы и машины снизились на 9,0%, вычитая ещё 1,9 пункта. Выпуск первого квартала оказался на 1,0% ниже предыдущего; сокращение наблюдалось в пяти из десяти отраслевых групп. Главными отрицательными составляющими были транспортное оборудование и металлы, положительными — пищевые продукты и химическая продукция. Эти опубликованные в мае оценки физического выпуска отличаются от показателя добавленной стоимости в национальных счетах.
Первоначальный отчёт за апрель, выпущенный 11 июня, показывал годовой прирост производства на 5,3% и месячный рост с учётом сезонности на 5,2%. Химическая продукция обеспечила 1,1 процентного пункта годового прироста; древесина и бумага, металлы и пищевые продукты — по 0,9 пункта. Однако выпуск за три месяца по апрель оставался на 0,5% ниже предшествующего трёхмесячного периода, а шесть отраслевых групп сокращались. Транспортное оборудование снизилось на 9,1%, текстиль — на 5,1%, пищевые продукты выросли на 2,4%. Продажи промышленности в текущих ценах увеличились в апреле на 5,6%. Улучшения одного месяца ещё не хватило для роста общего трёхмесячного показателя производства.
В публикации от 11 июля первоначальное годовое снижение майского выпуска оценивалось в 0,6%, а месячное, с учётом сезонности, — в 3,2%. Металлы и машины сократились за год на 8,1%, обеспечив отрицательный вклад в 1,8 процентного пункта; транспортное оборудование — на 11,8%, вычитая 1,2 пункта. Выпуск за три месяца по май уменьшился на 0,4%, причём снижение наблюдалось в семи отраслевых группах. Пищевые продукты и напитки, напротив, выросли за этот период на 2,0%, добавив половину процентного пункта. Апрельский месячный прирост тогда составлял 5,2%. Это оценки июльской публикации: последующие отчёты пересматривали предыдущие наблюдения, в том числе месячное изменение за май.
Отчёт от 8 августа оценивал июньское производство на 5,2% ниже прошлогоднего и на 0,5% ниже майского после сезонной корректировки. Месячное снижение мая было пересмотрено до 3,6%, а апрельский прирост — до 5,5%. Однако за апрель–июнь выпуск увеличился относительно первого квартала на 0,9%, причём росли шесть отраслевых групп. Наибольший положительный квартальный вклад внесли транспортное оборудование, пищевые продукты и напитки, металлы. Годовое сравнение июня оставалось слабым: металлы сократились на 8,4%, транспортное оборудование — на 15,6%, пищевые продукты — на 6,0%. Положительный результат квартала и снижение его последнего месяца присутствовали в одной публикации, но относились к разным периодам сравнения.
Промышленность в национальных счетах
Национальные счета показывали вклад промышленности в общую экономику. Статистическое ведомство ЮАР первоначально сообщило 4 июня, что ВВП первого квартала снизился на 0,1% после пересмотренного роста на 0,3% в последнем квартале 2023 года. Добавленная стоимость обрабатывающей промышленности уменьшилась на 1,4%, вычитая 0,2 процентного пункта из роста ВВП. Главный отрицательный вклад внутри промышленности внесло автомобилестроение. Экспорт сократился на 2,3%, валовое накопление основного капитала — на 1,8%, снижаясь третий квартал подряд. В экономике также произошло сокращение запасов на 5,5 млрд рандов. Июньская оценка предшествовала пересмотру ВВП первого квартала в сентябрьской публикации национальных счетов.
Публикация от 3 сентября пересмотрела рост ВВП первого квартала до нуля и оценила прирост второго квартала в 0,4%. Добавленная стоимость промышленности повысилась на 1,1%, обеспечив 0,1 процентного пункта общего роста; расширялись шесть промышленных групп. Электроэнергетика, газо- и водоснабжение выросли на 3,1%, транспорт, хранение и связь сократились на 2,2%. Потребление домашних хозяйств увеличилось на 1,4%. Однако инвестиции в основной капитал уменьшились ещё на 1,4%, включая снижение вложений в машины и оборудование на 1,2%. Запасы выросли на 9,6 млрд рандов в годовом выражении. Национальные счета фиксировали восстановление промышленности при слабых инвестициях, измеряя добавленную стоимость, а не физический объём продукции.
Уверенность, продажи и инвестиционные намерения
Квартальный опрос Абса, опубликованный Бюро экономических исследований (Bureau for Economic Research) 12 июня, показал рост деловой уверенности до 28 пунктов с 21 в первом квартале. Долгосрочное среднее составляло 36 пунктов. В пищевой промышленности уверенность достигла 34 пунктов, в производстве металлов — 33, в транспортном оборудовании снизилась до девяти. Обследование проводилось до выборов 29 мая. Чистый баланс ответов о внутренних продажах составлял минус 14%, об экспортных — минус 1%: сообщавших о снижении было больше, чем о росте. Занятость и отработанные часы сокращались. Повышение уверенности сочеталось со слабым внутренним спросом, несмотря на улучшение экспорта в отдельных отраслях.
Квартальный отчёт от 16 сентября сохранил промышленную уверенность на уровне 28 пунктов. Чистые балансы ответов по внутренним продажам, экспорту и производству составляли соответственно минус 21%, минус 26% и минус 26%: снижений было больше, чем повышений. Занятость ухудшалась, но баланс по инвестициям достиг плюс 5%; вложения относились главным образом к обновлению фабрик. Отчёт также приводил официальный июльский рост выпуска на 1,7% год к году и 2,1% за месяц. Июньское снижение пересмотрели до 5,5% и 0,4% соответственно. Эти оценки отличались от августовских. Квартальный опрос предшествовал снижению ставки и сентябрьскому восстановлению PMI, поэтому ожидания отражали более раннюю ситуацию.
Отпускные цены и изменение весов
Статистика цен производителей дополняет показатели физического выпуска и уверенности предприятий. В публикации от 29 февраля январская инфляция готовых промышленных товаров составляла 4,7% против декабрьских 4,0%; месячный прирост цен равнялся 0,1%. Пищевые продукты, напитки и табак обеспечили 1,2 процентного пункта годовой инфляции, металлы и машины — 0,8 пункта. С этого отчёта обновили промышленные корзины и веса, опираясь прежде всего на крупное выборочное обследование промышленности за 2021 год. Базой всех индексов цен производителей стал декабрь 2023 года, равный 100. Цены промежуточных промышленных товаров выросли за год на 0,2%; это отдельный ряд, отличный от готовых товаров.
К маю годовая инфляция готовых промышленных товаров составляла 4,6%, снизившись с апрельских 5,1%, согласно публикации от 27 июня. За месяц цены всё же выросли на 0,1%. Нефтепродукты, химическая продукция, резина и пластмассы обеспечили 1,7 процентного пункта годовой инфляции, пищевая и связанная продукция — 1,1 пункта, металлы и машины — 0,8 пункта. Цены транспортного оборудования снизились за месяц на 4,5%, компенсируя повышение в других группах. Промежуточные товары подорожали на 0,4% за год и 0,6% за месяц, электричество и вода — на 12,1% за год. Отчёт показывал разную динамику готовой продукции, промежуточных товаров и коммунальных ресурсов, а не единое изменение всех производственных затрат.
Публикация от 29 августа оценивала июльскую инфляцию готовой промышленной продукции в 4,2% против июньских 4,6% и фиксировала месячное снижение цен на 0,2%. Нефтепродукты и связанная химическая продукция обеспечили 1,2 процентного пункта годовой инфляции, пищевые и связанные товары — один пункт, металлы и машины — 0,7 пункта. Без нефтепродуктов готовые товары подорожали на 3,7% за год и 0,1% за месяц. Инфляция промежуточных товаров также составляла 4,2%, при месячном снижении на 0,2%. Электричество и вода подорожали на 10,2% за год и 9,6% за месяц. Замедление роста цен готовой продукции сочеталось с продолжающимся годовым подорожанием промежуточных товаров и коммунальных ресурсов.
От высокой ставки к сентябрьскому снижению
Решения Южно-Африканского резервного банка (South African Reserve Bank) определяли денежные условия, на фоне которых предприятия оценивали спрос. Комитет по денежно-кредитной политике 25 января единогласно сохранил ставку на уровне 8,25%. Банк прогнозировал экономический рост на 1,2% в 2024 году и 1,3% в 2025-м, называя ограничениями электроснабжение и логистику. Средняя инфляция 2023 года составляла 6,0%; январский прогноз на 2024 год — 5,0%. Исходное предположение о валютном курсе равнялось 18,65 ранда за доллар. Эти значения отражали прогнозы и предпосылки начала года. Уже принятым решением было сохранение ставки, а не достижение прогнозируемых показателей.
Комитет 27 марта вновь единогласно оставил ставку на уровне 8,25%. Общая потребительская инфляция февраля составляла 5,6%, базовая — 5,0%. Банк сохранил прогноз роста экономики на 2024 год в 1,2% и назвал сдерживающими факторами электричество, порты и железные дороги. По его оценке, нехватка электроэнергии уменьшила рост 2023 года на 1,5 процентного пункта; на 2024 год прогнозировалось меньшее отрицательное влияние — 0,6 пункта. Достижение середины инфляционной цели ожидалось лишь к концу 2025 года. Более поздний срок в прогнозе и неизменная ставка характеризовали мартовскую оценку, предшествовавшую последующему улучшению электроснабжения.
Решение от 30 мая также единогласно сохраняло ставку в 8,25%. Банк отметил отсутствие веерных отключений с 26 марта, оставив прогноз годового роста экономики на уровне 1,2%. Оперативные показатели по-прежнему указывали на слабый первый квартал. Согласно обновлённому прогнозу, инфляция должна была достигнуть середины целевого диапазона во втором квартале 2025 года — раньше ожидавшегося в марте конца 2025-го. Исходная предпосылка валютного курса составляла 18,57 ранда за доллар. В заявлении учитывались улучшение электроснабжения и более ранний прогнозируемый инфляционный рубеж. Однако само решение комитета ещё не меняло уровень процентной ставки, определяющей денежные условия в экономике.
К 18 июля мнения разделились, но ставка осталась на уровне 8,25%. Четыре участника комитета предпочли её сохранить, двое выступили за снижение на четверть процентного пункта. Общая инфляция мая составляла 5,2%. Банк уменьшил прогноз средней инфляции 2024 года с 5,1% до 4,9%. Рост экономики во втором квартале тогда оценивался в 0,6% — до выхода официальных данных ВВП. Решение отражало разные взгляды на срок смягчения политики при более низком инфляционном прогнозе. Ни предпочтение двух участников, ни оценка роста ещё не означали состоявшегося снижения ставки или окончательного статистического результата квартала: принятым решением оставалось сохранение ставки.
- Комитет 19 сентября снизил ставку на 25 базисных пунктов, до 8%, с вступлением решения в силу 20 сентября.
- Общая инфляция августа уменьшилась до 4,4%, немного ниже середины целевого диапазона 3–6%, равной 4,5%.
Банк ожидал роста на 0,6% в каждом из третьего и четвёртого кварталов, одновременно отмечая четыре квартала подряд снижения инвестиций. Предполагаемая дальнейшая траектория ставки оставалась модельным прогнозом, а не обязательством принять последующие решения.






Оставить комментарий