Декабрьское решение 2025 года
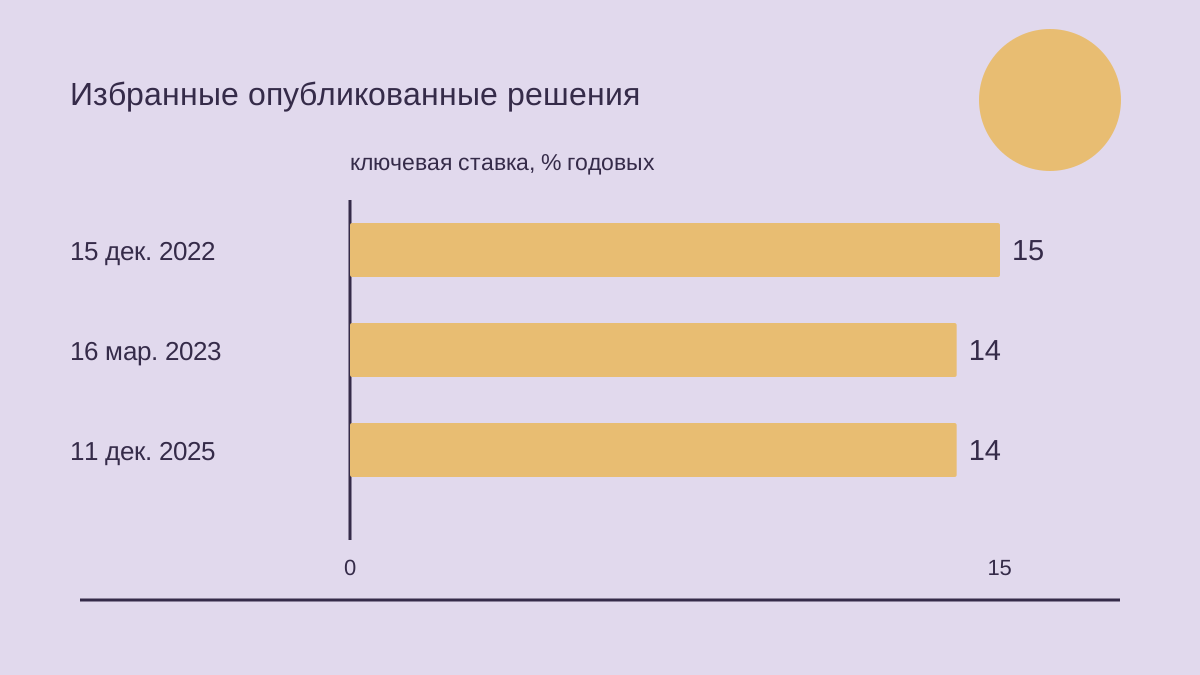
11 декабря 2025 года Интерфакс (Interfax) сообщил: Центральный банк Узбекистана (Central Bank of Uzbekistan) сохранил ставку 14%. Ноябрьская годовая инфляция составляла 7,5%. Банк прогнозировал около 7,3% на конец года и примерно 6,5% на конец 2026 года при цели 5%. Сильный спрос и цены услуг сохраняли риски.
- Годовые итоговые показатели были прогнозами.
- Политика могла меняться с инфляционными рисками.
2022
8 сентября 2022 года
В сентябрьском решении ставка осталась на уровне 15%. Августовская общая инфляция составляла 12,3%, а базовая достигла 12,4%. Ожидания населения на следующие двенадцать месяцев снизились до 15,3%, предприятий — до 14,1%, однако оба показателя превышали текущую инфляцию. Правление относило бюджетные стимулы, кредитование и сезонные доходы сельского хозяйства к возможным источникам давления со стороны спроса. Риски также были связаны с обеспечением топливом и стоимостью доставки. Прогноз инфляции на конец года оставался в диапазоне 12–14%; ожидалось значение около нижней границы. Положительные реальные депозитные ставки поддерживали рост сбережений в национальной валюте.
15 декабря 2022 года
В декабре последовало очередное решение сохранить 15%. Ноябрьская инфляция составляла 12,3%: продукты подорожали за год на 16%, непродовольственные товары — на 10,7%, услуги — на 7,8%. Базовая инфляция ускорилась до 13,4%, усиливая доводы в пользу умеренно жёстких условий. Ожидания населения составляли 15,3%, предприятий — 14,3%. В сообщении активность внутри страны связывалась с бюджетным расширением, внешнеэкономическими операциями и ростом кредитования. Регулятор предупреждал, что нехватка топлива может повысить транспортные и логистические расходы. Риски мировой рецессии могли ослабить внешний спрос, а удорожание международного финансирования повышало значение внутренних ресурсов и бюджетной сдержанности.
2023
26 января 2023 года
Январское заседание сохранило ставку 15%: правление считало её достаточной для поддержания умеренно жёстких условий. В сообщении приводились рост экономики за 2022 год на 5,7% и общая инфляция 12,3%. Базовая инфляция достигла 13,8%, а инфляционные ожидания умеренно выросли за предшествующие три месяца. Зарплаты, денежные переводы и устойчивый рынок труда поддерживали спрос на товары длительного пользования и недвижимость. Аномальная погода создавала краткосрочные риски предложения. Базовый сценарий предполагал рост экономики в 2023 году на 4,5–5% и инфляцию 8,5–9,5%. Среднесрочной целью правления оставались 5%, достижение которых на тот момент не заявлялось.
16 марта 2023 года
В марте правление снизило ставку на один процентный пункт, до 14%. Оно объясняло шаг снятием дополнительной нагрузки, связанной с реакцией на риски предыдущего года, при сохранении относительно жёстких условий. Февральская общая инфляция составляла 12,2%; базовая снизилась с декабрьских 13,8% до 13,2%. Ожидания также уменьшились по сравнению с январём. Тем не менее сообщение отмечало сложные условия рефинансирования внешних ресурсов и слабость отдельных показателей внутренней активности в начале года. Восстановление ожидалось к концу первого полугодия. Прогнозный диапазон инфляции на конец года сохранялся на уровне 8,5–9,5%, представляя ожидание, а не уже измеренный результат.
4 мая 2023 года
Майское решение сохранило 14% после мартовского снижения. Общая инфляция уменьшилась до 11,7% в марте и 11% в апреле, чему отчасти способствовали сезонность и высокая база сравнения предыдущего года. Мартовская базовая инфляция оставалась выше — 12,9%, указывая на сохраняющиеся риски. Ожидания населения и предприятий составляли соответственно 14,4% и 14,1%. Правление сохранило прогноз инфляции на конец года в диапазоне 8,5–9,5%. Оно также выделяло быстрое розничное кредитование и возможное увеличение долговой нагрузки населения, указывая, что макропруденциальные меры будут использоваться для балансирования роста кредитов наряду с действующими условиями денежной политики.
15 июня 2023 года
Июньское сохранение 14% сопровождалось дальнейшим замедлением инфляции, однако базовые цены росли всё ещё быстрее. Майская общая инфляция составляла 10,4%, базовая — 12,4%. Ожидания населения снизились до 13,7%, предприятий — до 13,5%. Половину потребительской корзины по-прежнему составляли позиции с годовым подорожанием выше 10%, что превышало долю 2020–2021 годов. Правление допускало возможность будущего снижения ставки, если базовая инфляция и ожидания перейдут на устойчивую нисходящую траекторию. Одновременно оно предупреждало: бюджетное расширение и активное кредитование могли привести к тому, что преждевременное смягчение денежных условий усилит давление на цены.
27 июля 2023 года
В июле ставка осталась на уровне 14%. Июньская общая инфляция снизилась до 9%, тогда как базовая замедлялась медленнее, до 11,3%, увеличивая разницу между показателями. Ожидания населения и предприятий находились около 13–13,5%. Рост экономики за первое полугодие достиг 5,6%; среди названных факторов были кредиты, бюджетные расходы и повышение зарплат. Сильный спрос ограничивал замедление инфляции услуг. Обновлённый прогноз предусматривал годовой рост экономики на 5–6% и инфляцию 8,5–9,5%. Правление продолжало подчёркивать сохраняющееся давление спроса и важность соблюдения установленных параметров бюджетного дефицита при проведении согласованной денежной и бюджетной политики.
14 сентября 2023 года
Сентябрьское решение вновь сохранило 14%. Августовская общая инфляция составляла 9%, а базовая снизилась до 10,7%. Инфляция услуг ускорилась с 8,2% до 8,5%; ожидания выросли до 14,2% у населения и 14,4% у предприятий. Опрошенные отмечали колебания курса и повышение цен на топливо и энергию. Тарифы на электричество и газ для населения оставались неизменными; правление ожидало, что косвенное влияние повышения тарифов для предприятий уложится в прогноз инфляции. Активное розничное кредитование и бюджетная поддержка всё ещё создавали риски спроса. Прогноз инфляции на конец года сохранялся в коридоре 8,5–9,5%.
26 октября 2023 года
Октябрьское правление сохранило 14%, когда общая инфляция достигла 9,2%, а продовольственная — 11%. Сентябрьская базовая инфляция снизилась до 10,3%, однако превышение общей инфляции по-прежнему обосновывало относительно жёсткие условия в оценке правления. После августовского роста ожидания населения уменьшились до 13,5%, предприятий — до 14,2%. Рост ВВП за девять месяцев составлял 5,8% при поддержке потребительских расходов и инвестиций. Среди рисков правление называло продолжающееся влияние сезонных цен на продукты и регулируемых цен. Оно также отмечало, что макропруденциальные меры балансируют розничное кредитование, а при необходимости возможно применение дополнительных мер.
14 декабря 2023 года
Декабрьское сохранение 14% отражало неопределённость относительно устойчивости замедления инфляции. Ноябрьская общая инфляция составляла 8,8%, базовая — 9%, а ожидания населения и предприятий оставались около 13–14%. Сообщение прогнозировало инфляцию 8–9% в 2024 году и предусматривало достижение цели 5% в 2025 году. Это были оценки будущего на момент заседания. Сильное потребление и частные инвестиции поддерживали экономическую активность; государственные расходы и розничные кредиты стимулировали спрос. Правление выделяло бюджетную консолидацию и рыночные реформы как важные условия долгосрочной стабильности цен, сохраняя возможность корректировать ставку с учётом обновляемых прогнозов и ожиданий.
2024
25 января 2024 года
Первое опубликованное решение 2024 года сохранило 14%. Общая инфляция в последние месяцы оставалась на уровне 8,8% при замедлении цен товаров и некотором ускорении цен услуг. Ощущаемая инфляция и ожидания всё ещё были высокими. Правление прогнозировало общую инфляцию на конец года 8–9%, базовую — 7–8%; ожидаемый рост ВВП составлял 5,5–6%. Оно учитывало риски изменений регулируемых цен и налогов наряду с внешней фрагментацией и устойчивой мировой инфляцией. Сообщение также описывало сокращение избытка банковской ликвидности и увеличение активности денежного рынка; операции должны были удерживать краткосрочные ставки внутри установленного коридора.
14 марта 2024 года
Мартовское заседание оставило ставку 14%. Февральская общая инфляция снизилась до 8,3%, однако инфляция услуг ускорялась на фоне сильного спроса и повышения регулируемых цен и тарифов. Ожидания населения и предприятий оставались высокими. Правление сохранило прогноз инфляции на конец года 8–9% при неопределённости относительно будущих изменений регулируемых цен. Оно отмечало улучшение показателей выпуска в начале года, но замедление производства продуктов, способное вызвать дисбаланс спроса и предложения либо дополнительное давление на импорт. Спрос на труд был особенно сильным в услугах. Денежные условия предполагалось сохранять относительно жёсткими, а сбережения в национальной валюте продолжали увеличиваться.
25 апреля 2024 года
Апрельское решение сохранило 14%, одновременно повысив прогноз общей инфляции на 2024 год до 9–11%. Правление ожидало разового эффекта либерализации регулируемых цен с мая; влияние компенсаций и социальных норм потребления на ожидания оставалось неопределённым. Мартовская общая инфляция снизилась до 8%, базовая — до 7,6%, чему способствовала динамика продовольственных цен. Базовая инфляция на конец года всё ещё прогнозировалась в диапазоне 7–8%. Правление сообщало о росте экономики в первом квартале на 6,2%, однако прогноз роста за весь год составлял 5,2–5,7%. Оно сохраняло готовность изменить денежные условия при существенном повышении инфляционных ожиданий.
13 июня 2024 года
Июньское сохранение 14% было направлено на ограничение влияния энерготарифов на ожидания. Майская общая инфляция ускорилась до 10,6% после повышения цен на энергию для населения. Без энергетических цен инфляция составляла 6,8%, тогда как базовая продолжила снижаться до 6,3%. Таким образом, правление различало прямой тарифный эффект и более устойчивые компоненты инфляции. Ожидания населения оставались на уровне 14%, предприятий снизились до 12,7%; влияние тарифов на ожидания оценивалось как меньшее, чем предполагалось. Сильная активность, переводы и инвестиции поддерживали спрос. Правление намеревалось сохранять положительные реальные ставки, совместимые с достижением среднесрочной цели инфляции.
25 июля 2024 года
Июльское правление снизило ставку на половину процентного пункта, до 13,5%. Июньская общая инфляция составляла 10,6%, но базовая уменьшилась до 5,9%, на 2,6 процентного пункта с начала года. Сообщение оценивало вторичные эффекты энерготарифов как меньшие, чем ожидалось; ожидания населения тоже снизились. Обновлённый прогноз общей инфляции на конец года составлял около 9%, с приближением к цели 5% к концу 2025 года. Реальный рост экономики за полугодие достиг 6,4%; за год прогнозировались 5,7–6,2%. Правление всё ещё отмечало неопределённость ожиданий и устойчиво высокую базовую инфляцию в секторе услуг.
12 сентября 2024 года
Сентябрьское сохранение 13,5% последовало за июльским снижением. Августовская общая инфляция составляла 10,5% после трёх месяцев относительно стабильной динамики. Удешевление фруктов и овощей уменьшило инфляцию примерно на один процентный пункт в течение года, но базовая инфляция перестала замедляться после июня. Ожидания снизились примерно до 11–12% в июле, затем вернулись к 12–13% в августе. Правление связывало рост с ожидаемым повышением пенсий, бюджетных зарплат и топливных цен. Инвестиции, расходы бюджета и переводы продолжали поддерживать спрос. Сохранение ставки должно было удерживать стимулы к сбережениям и снижать инфляцию до прогнозируемого уровня.
31 октября 2024 года
Октябрьское заседание сохранило 13,5%, когда сентябрьская общая инфляция оставалась на уровне 10,5%, но базовая вернулась к росту, достигнув 7,1%. Сообщение связывало это с активным потреблением, передачей энергетических цен и подорожанием некоторых продуктов. Ожидания населения составляли 13,3%, предприятий — 12,6%. Реальный рост ВВП за девять месяцев достиг 6,6%, при этом инвестиции были одним из основных факторов. Обновлённые прогнозы предусматривали инфляцию около 9,5% на конец года и рост экономики на 6–6,5%. Сохранялись риски энергоснабжения, краткосрочных колебаний цен и устойчивой инфляции услуг. Правление считало жёсткие денежные условия необходимыми для среднесрочного замедления инфляции.
12 декабря 2024 года
Декабрьское сохранение 13,5% отражало более медленное, чем прогнозировалось, снижение инфляции. Ноябрьская общая инфляция составляла 10%, чему помогала стабилизация продовольственных цен; базовая около четырёх месяцев оставалась примерно на уровне 7%. Ожидания населения ускорились до 13,7%, предприятий — до 12,7%. Потребление, инвестиции, рост зарплат и переводы поддерживали совокупный спрос. Правление прогнозировало рост экономики примерно на 6–6,5% за год. Оно считало действующие денежные условия необходимыми для сдерживания инфляции и сохранения сберегательной активности. Повышение ставки могло рассматриваться, если сильный спрос и повышательное давление на цены усилятся в следующих кварталах.
2025
23 января 2025 года
Январское заседание сохранило 13,5%. Декабрьская общая инфляция снизилась до 9,8%, однако базовая немного выросла до 7,2%, указывая на сохраняющееся давление в услугах и непродовольственных товарах. Сообщение ожидало общую инфляцию около 7–8% к концу 2025 года и рост ВВП примерно на 6%. Оно предусматривало ослабление прямого эффекта прошлогодней реформы энергетических цен, подчёркивая влияние вторичных эффектов на решения денежной политики. Сезонные проблемы предложения повысили ожидания в конце 2024 года. Правление могло пересмотреть жёсткость условий, если совокупный спрос или цены столкнутся с более сильным давлением, чем предполагалось в ближайшие кварталы.
20 марта 2025 года
Мартовское решение повысило ставку на половину процентного пункта, до 14%. Правление ссылалось на устойчивое инфляционное давление, усиление спроса и рост ожиданий. Февральская общая инфляция составляла 10,1%; ожидания населения достигли 15,3%, предприятий — 13,8%. Среди обсуждавшихся подорожаний были топливо, коммунальные услуги, транспорт, образование и медицинские услуги. Переводы и потребительские кредиты поддерживали спрос, особенно в услугах. Ужесточение должно было сбалансировать спрос и предложение и привести инфляцию на конец года к 7–8%. Датой решения было 20 марта; этот раздел описывает заседание, а не отдельную дату вступления новой ставки в действие.
24 апреля 2025 года
Апрельское правление сохранило 14% при продолжающейся неопределённости инфляции и внешних условий. Мартовская общая инфляция выросла до 10,3%, базовая — до 8,1%. Ожидания снизились благодаря улучшению топливного обеспечения и относительной стабильности курса, но оставались повышенными. Рост ВВП в первом квартале ускорился до 6,8% при поддержке потребления и инвестиций. Правление прогнозировало годовой рост около 6% и инфляцию ближе к верхней границе коридора 7–8%. Оно ожидало исчезновения прошлогоднего тарифного эффекта базы, тогда как следующая стадия реформы могла вызвать вторичные эффекты, требующие пересмотра денежных условий с учётом динамики цен и ожиданий.
12 июня 2025 года
Июньское решение сохранило 14%, поскольку ценовое давление продолжалось несмотря на снижение общей инфляции. Майская общая инфляция уменьшилась до 8,7% по мере исчезновения прошлогоднего энергетического эффекта базы; базовая продолжала расти до 8,5% за счёт услуг. Ожидания превышали общую инфляцию. Активность торговли, платных услуг, переводов, банковских операций и сделок с недвижимостью указывала на сильный спрос. Правление также выделяло кредитование и расходы бюджета как источники будущего давления. Оно ожидало, что жёсткие условия ограничат рост кредитов и поддержат увеличение депозитов, сохраняя готовность пересмотреть политику при превышении ожидаемого давления на спрос или цены.
11 сентября 2025 года
Сентябрьское сохранение 14% последовало за некоторым замедлением инфляции в августе. Общая инфляция составляла 8,8%, базовая снизилась до 7,6% при ослаблении роста продовольственных и непродовольственных цен. Цены услуг всё ещё отражали высокий спрос и вторичные энергетические эффекты. Ожидания снижались, но превышали измеренную инфляцию. Рост экономики за первое полугодие ускорился до 7,2% наряду с активными переводами, кредитованием, государственными расходами и инвестициями. Правление прогнозировало инфляцию около 8,7% на конец года. Оно считало, что стимулы к сбережениям и сдерживание кредитов помогут сбалансировать спрос, предупреждая, что устойчивое замедление инфляции потребует времени.
24 октября 2025 года
Октябрьское правление сохранило 14%, когда сентябрьская общая инфляция снизилась до 8%, а базовая — до 7%. Сообщение отчасти объясняло замедление жёсткими условиями и укреплением валюты, отмечая высокую инфляцию услуг при сильном спросе. Ожидания продолжали снижаться, но превышали текущую и прогнозируемую инфляцию. Прогноз инфляции на конец года уменьшился примерно до 8%, при ожидаемом росте ВВП на 7–7,5%. Правление всё ещё выделяло передачу энергетических тарифов и ограничения предложения как риски. Оно считало продолжение относительно жёстких условий необходимым для сохранения нисходящего инфляционного тренда и движения к цели в среднесрочном периоде.






Оставить комментарий