Октябрьское снижение и предшествующие решения
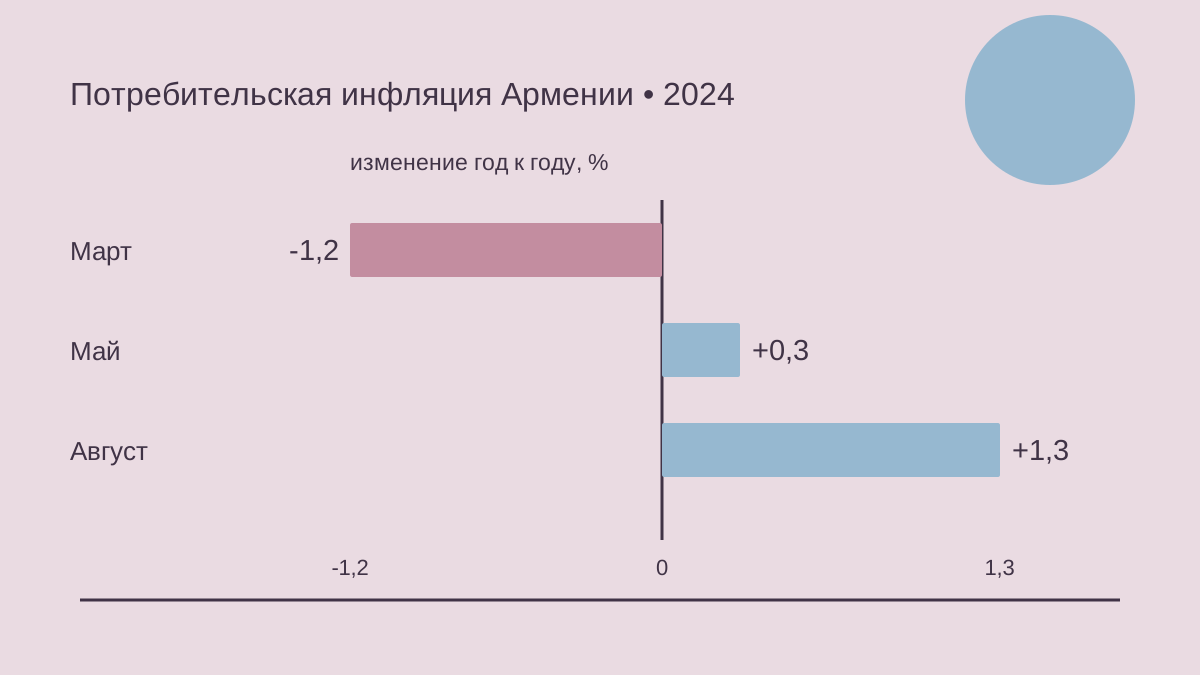
29 октября 2024 года Центральный банк Армении снизил ставку рефинансирования на четверть процентного пункта, до 7,25%, сообщил «Интерфакс» (Interfax). Это было седьмое снижение за год после пяти в 2023-м. Августовская годовая инфляция составляла 1,3%, цель 2024 года — 4% плюс-минус 1,5 процентного пункта. Совет поддерживал постепенное смягчение.
Пандемийное стимулирование 2020 года
Отправной точкой в январе 2020 года была ставка 5,50%, которую Центральный банк Армении сохранил 24 января. Годовая потребительская инфляция за декабрь 2019 года составляла лишь 0,7%. Совет описывал высокую экономическую активность и частное потребление в конце года, поддерживаемое денежным стимулированием. Он ожидал продолжения стимулирующей бюджетной политики, хотя ее масштаб зависел от исполнения бюджета. При сохранявшемся слабом мировом спросе банк не предвидел существенного внешнего инфляционного воздействия и считал продолжение денежной поддержки подходящим условием постепенного восстановления инфляции.
17 марта банк снизил ставку на четверть процентного пункта, до 5,25%. Февральские потребительские цены были на 0,5% ниже уровня годичной давности. Заявление связывало пандемийные нарушения с одновременным сокращением предложения и спроса, особенно в туризме и развлечениях. Совет также обозначил ограничения денежной политики: ее инструменты не могли решить вызванные санитарной ситуацией проблемы отдельных отраслей или устранить реальную экономическую неопределенность. Поэтому он подчеркнул значение макроэкономической стабильности и адресных мер правительства, ожидая сохранения низкой инфляции в ближайшие месяцы.
Следующее снижение на четверть пункта 28 апреля довело ставку до 5,00%. Годовое уменьшение потребительских цен в марте сократилось до 0,1%. ЦБ сообщал о падении активности почти во всех внутренних отраслях и ожидал углубления спада во втором квартале. Правительственные меры могли частично компенсировать слабый спрос, но неопределенность относительно продолжительности пандемии усилилась. На этом фоне совет поддержал дополнительное стимулирование и сохранение мягкой политики за пределами непосредственного кризиса, прогнозируя приближение инфляции к цели лишь к концу прогнозного горизонта.
16 июня совет выбрал более крупное снижение на половину пункта, до 4,50%. Годовая инфляция в мае достигла 1,2%, однако банк ожидал ослабления частного потребления и инвестиций. Строительство и услуги были основными источниками предполагаемого спада со стороны предложения. По оценке регулятора, бюджетное стимулирование не должно было перевесить сокращение частного спроса. Объясняя более широкий шаг, совет указал на замедленное восстановление внутреннего и внешнего спроса и оценил риски инфляции как направленные вниз вследствие возможного сохранения неопределенности.
Паузы и декабрьский разворот
28 июля ставка осталась на уровне 4,50%. Годовая инфляция за июнь составляла 1,7%, базовая — 0,8%. Банк сообщил, что снижение внутренней активности и спроса во втором квартале в целом соответствовало его прогнозам. Строительство и услуги ослабли, тогда как промышленный спад оказался меньше ожидаемого. Денежные переводы превысили ожидания, но неопределенность по-прежнему сдерживала спрос. Совет также считал недавние изменения налогообложения прибыли потенциальной поддержкой предложения и спроса и оценивал действующие денежные условия как достаточно стимулирующие экономику.
Еще одно снижение на четверть пункта 15 сентября уменьшило ставку до 4,25%. Августовская годовая инфляция составляла 1,8%, базовая — 1,1%. Банк наблюдал более глубокое, чем ожидалось, сокращение частных расходов в первом полугодии, частично компенсированное бюджетным расширением. Осторожное поведение потребителей и инвесторов, по прогнозу, должно было задержать восстановление. Совет указывал на необходимость бюджетной поддержки наряду с денежным смягчением: пандемия создавала неодинаковые издержки для разных отраслей, тогда как денежная политика воздействовала на экономику в целом.
Заседание 27 октября сохранило ставку 4,25%. Сентябрьская годовая инфляция составляла 1,4%, базовая — 1,3%. ЦБ описывал более слабый, чем ожидалось, внутренний спрос в третьем квартале, прежде всего из-за более глубокого падения частного потребления. Он ожидал, что новая волна пандемии и военные обстоятельства задержат восстановление и усилят неопределенность. Хотя правительство предусматривало существенные дополнительные расходы, совет также отметил увеличение страновой премии за риск и риски для инфляционных ожиданий. Его ответом стало сохранение ставки вместо очередного снижения.
Направление изменилось 15 декабря, когда совет повысил ставку сразу на один процентный пункт, до 5,25%. Ноябрьская годовая инфляция оставалась ниже цели, составляя 1,6%. Тем не менее банк указал на рост мировых сырьевых и продовольственных цен, связанные с вакцинами ожидания восстановления мирового спроса и повышенную страновую премию за риск. Внутренняя активность оставалась слабой: выпуск третьего квартала сократился на 9,1% относительно годичной давности. ЦБ считал общую позицию все еще стимулирующей и предполагал постепенно уменьшать поддержку в пределах прогнозного горизонта.
Восстановление и инфляционные ожидания 2021 года
Решение 2 февраля 2021 года добавило еще четверть пункта, повысив ставку до 5,50%. Годовая инфляция за декабрь 2020 года достигла 3,7%, базовая — 3,6%. Банк связывал значительную часть ускорения цен с импортным продовольствием. Спрос оставался вялым, а замедление кредитования, как ожидалось, должно было дополнительно его ограничить. Тем не менее совет считал, что инфляция, обусловленная предложением, начинает ускорять ожидания. Он повысил ставку для противодействия этому риску, одновременно отмечая некоторое улучшение оценок страновой премии за риск на международных финансовых рынках.
16 марта совет сделал паузу на уровне 5,50%. Февральская годовая общая и базовая инфляция выросли соответственно до 5,3% и 5,5%, отражая мировые сырьевые цены и ослабление драма. Активность услуг и частное потребление оставались слабыми, и банк не ожидал инфляционного давления со стороны внутренней экономики. Он описывал предшествующее декабрьское ужесточение как ответ на ожидаемую инфляцию предложения и рост ожиданий. Сохранение ставки поддерживало этот ответ, одновременно ограничивая отрицательное воздействие на все еще непрочное восстановление внутреннего спроса.
Повышение 4 мая составило половину процентного пункта и довело ставку до 6,00%. Мартовская годовая инфляция достигла 5,8%, базовая — 6,6%. ЦБ описывал более быстрое восстановление партнерских экономик и сохранявшиеся инфляционные условия на мировых продовольственных рынках. Внутренний спрос восстанавливался быстрее ожидаемого благодаря улучшению денежных переводов и кредитования, хотя в целом оставался слабым. Совет сообщил об усилении неопределенности населения относительно инфляции и считал необходимым постепенное сокращение стимулирования без чрезмерного ущерба восстановлению спроса внутри страны.
Еще одно повышение на половину пункта 15 июня увеличило ставку до 6,50%. Майская годовая общая инфляция замедлилась до 5,9%, но базовая продолжала ускоряться и достигла 7,4%. Банк связывал быстрый рост частного потребления с улучшением кредитования и использованием домохозяйствами накопленных сбережений. Частные инвестиции оставались вялыми. По оценке регулятора, спрос рос быстрее производственных возможностей, добавляя внутреннее инфляционное воздействие к внешнему давлению. Поэтому совет допускал дальнейшее ужесточение, хотя последний показатель общей инфляции снизился относительно предыдущего уровня.
Спрос, производственные возможности и сезонные цены
3 августа ставка выросла еще на половину пункта, до 7,00%. Июньская годовая общая инфляция составляла 6,5%, базовая — 7,8%. Сельское хозяйство и услуги показывали лучшие результаты, чем ожидал банк, а денежные переводы и внешний спрос продолжали поддерживать потребление. ЦБ также наблюдал улучшение внешнего баланса. Его заявление предполагало продолжение импортируемой инфляции с сырьевых и продовольственных рынков наряду с устойчивым давлением внутреннего спроса. Совет считал возможное дальнейшее ужесточение необходимым для предотвращения ускорения инфляционных ожиданий населения.
Сентябрьский шаг оказался меньше: повышение на четверть пункта 14 сентября довело ставку до 7,25%. Августовская годовая инфляция выросла до 8,8%, тогда как базовая оставалась около 8,0%. Недавнее краткосрочное ускорение банк связывал прежде всего с сезонными продовольственными ценами. Сильное потребление, переводы и внешний спрос продолжали опережать расширение производственных возможностей, а частные инвестиции оставались сдержанными. Совет ожидал высокой инфляции до конца года с последующим приближением к цели в 2022 году; это было ожидание данного заседания, а не позднейший фактический результат.
Сохранение ставки 2 ноября оставило сентябрьский уровень в силе. Годовая инфляция за сентябрь составляла 8,9%, базовая — 8,0%. ЦБ описывал более слабую, чем ожидалось, экономическую активность на фоне спада сельского хозяйства и угрозы услугам со стороны новой волны пандемии. Потребление продолжало восстанавливаться благодаря переводам и снижению нормы частных сбережений. В отличие от предыдущих заседаний, совет сообщил о признаках стабилизации инфляционных ожиданий. Он считал уже проведенное с конца 2020 года ужесточение достаточным на этом этапе для сдерживания избыточного спроса и достижения среднесрочной инфляционной цели.
14 декабря пауза завершилась повышением на половину пункта, до 7,75%. Ноябрьская годовая инфляция достигла 9,6%, базовая — 8,4%. Заявление указывало на мировые ограничения предложения и восстановление спроса партнерских стран как внешние источники давления. Внутренняя активность была ниже ожидаемой из-за замедления сельского хозяйства и промышленности, но рост туризма превысил ожидания и поддерживал внешний спрос. Совет также сообщил о некотором ускорении квартальной базовой инфляции и инфляционных ожиданий, оценивая риски отклонения от среднесрочной инфляционной траектории преимущественно вверх.
Внешние потрясения и внутренний спрос 2022 года
Совет повысил ставку на четверть пункта, до 8,00%, 1 февраля 2022 года. Годовая инфляция за декабрь 2021 года снизилась до 7,7%, базовая — до 7,3%. Тем не менее банк отмечал продолжавшееся внешнее давление энергетических цен и нарушенных производственных цепочек. Внутри страны строительство и промышленность в конце года оказались сильнее ожидаемого. Высокий внешний спрос и предполагаемые изменения регулируемых цен влияли на инфляционные ожидания. Объясняя дополнительное ужесточение, совет называл геополитическую неопределенность значительной и оценивал инфляционные риски преимущественно как направленные вверх.
Заседание 15 марта привело к гораздо более крупному повышению на 1,25 процентного пункта, до 9,25%. Февральская годовая общая и базовая инфляция составляли соответственно 6,5% и 6,4%. Заявление банка описывало санкции против России, финансовую волатильность, увеличение премий за риск и нарушения цепочек поставок как последствия конфликта. Регулятор ожидал ослабления внутреннего роста и переводов, выделяя туризм как положительный противовес. Совет объяснял более крупное повышение риском дестабилизации инфляционных ожиданий, несмотря на заметное увеличение неопределенности экономических перспектив страны.
3 мая совет сохранил ставку 9,25%. Мартовская годовая инфляция выросла до 7,4%, базовая — до 7,0%. Однако внутренняя активность первого квартала оказалась сильнее ожидаемой ЦБ. Значительный приток иностранных посетителей поддерживал услуги и совокупный спрос, улучшал внешний баланс и укреплял драм. Банк ожидал, что укрепление валюты поможет ослабить инфляцию и ожидания. Таким образом, сохранение ставки сопровождалось как устойчивым импортируемым ценовым давлением, так и вновь обозначенным внутренним противодействующим фактором, связанным с изменением валютного курса.
Заседание 14 июня вновь сохранило ставку 9,25%. Майская годовая инфляция достигла 9,0%, базовая — 8,4%. ЦБ описывал исключительно высокую внутреннюю активность и увеличение частных расходов наряду с притоком посетителей. Экспорт услуг и финансовые поступления способствовали укреплению драма, которое, по ожиданию банка, должно было впоследствии ослабить внутреннюю инфляцию. Одновременно нарушения мировых производственных цепочек и сырьевые цены продолжали создавать внешнее давление. Совет сохранил денежную позицию, подтвердив готовность сдерживать риски дестабилизации инфляционных ожиданий в экономике страны.
Укрепление валюты наряду с повышением ставки
Ужесточение возобновилось 2 августа повышением на четверть пункта, до 9,50%. Июньская годовая инфляция выросла до 10,3%, базовая — до 9,4%. Банк сообщил о более сильной, чем ожидалось, активности второго квартала, особенно в услугах, при положительных изменениях промышленности и экспорта. Иностранные посетители и переводы из России оставались важными двигателями спроса. Укрепление драма частично компенсировало рост цен, но высокий спрос поддерживал инфляционные ожидания. Совет предполагал некоторое ослабление внешнего ценового давления вследствие ужесточения партнерских центральных банков, ожидая его сохранения в ближайшем периоде.
Повышение на половину пункта 13 сентября довело ставку до 10,00%. Августовская годовая общая инфляция замедлилась до 9,1%, тогда как базовая продолжала расти и достигла 10,2%. Строительство и услуги оставались высокоактивными, экспорт улучшался. ЦБ связывал значительную часть роста со спросом, поддерживаемым посетителями и переводами. Его денежный сценарий предполагал постепенную стабилизацию инфляции около цели с конца 2023 года. Этот прогноз сопровождался намерением использовать относительно ограничительную денежную политику и укрепившийся драм для сдерживания спроса и инфляционных ожиданий населения.
Повышение 1 ноября добавило еще половину пункта, увеличив ставку до 10,50%. Сентябрьская годовая инфляция составляла 9,9%, базовая — 10,5%. Мировая активность замедлялась, некоторые сырьевые цены снижались, однако внутренний спрос оставался сильным. Банк описывал иностранных посетителей и переводы из России как поддержку услуг, внешнего баланса и укрепления валюты. Он также отмечал напряженность рынка труда и устойчивые инфляционные ожидания. Совет выступал за согласованную ограничительную бюджетную и денежную политику и повысил ставку, несмотря на смягчение внешних ценовых условий.
Последнее повышение 2022 года составило четверть пункта 13 декабря и установило ставку 10,75%. Ноябрьская годовая инфляция снизилась до 8,8%, базовая — до 9,9%. ЦБ наблюдал увеличение экспортного и производственного потенциала услуг и промышленности. Жесткая денежная политика, укрепление драма и внешние изменения замедляли подорожание импортного продовольствия. Эти противодействующие факторы не устраняли влияния высокого спроса и ожиданий. Поэтому совет вновь повысил ставку, одновременно оценивая риски отклонения от прогнозируемой инфляционной траектории как преимущественно сбалансированные в обоих направлениях.
Замедление инфляции и новое смягчение 2023 года
14 марта 2023 года ставка осталась на уровне 10,75%. Февральская годовая инфляция снизилась до 8,1%, базовая — до 8,4%. ЦБ продолжал описывать высокую активность строительства и услуг, увеличение переводов и усиление экспортного потенциала. Однако частное потребление оставалось слабым, несмотря на рост доходов, создавая неопределенность относительно будущего расходования накопленных сбережений. Совет считал, что ограничительная позиция и укрепление драма ослабляют инфляцию, но внутренний спрос и ожидания по-прежнему поддерживают давление зарплат и цен. Его сценарий предусматривал инфляцию на уровне цели со второго полугодия.
Решение 13 июня открыло следующий этап: снижение на четверть пункта, до 10,50%. Майская годовая инфляция резко уменьшилась до 1,3%, базовая достигла 3,1%. Банк связывал улучшение с ослаблением внешнего инфляционного воздействия, своей ограничительной политикой и укреплением драма. Активность строительства и услуг по-прежнему превышала ожидания, а увеличение производительности повышало оценку потенциального роста. Цены услуг и некоторых товаров корректировались медленнее из-за высокого спроса и ожиданий. Поэтому совет выбрал небольшое снижение, сохранив приверженность контролю спроса в экономике.
12 сентября совет снизил ставку на половину процентного пункта, до 9,75%. Августовская годовая потребительская инфляция была отрицательной: минус 0,2%, а базовая снизилась до 0,4%. Экономическая активность замедлялась относительно прежнего высокого темпа, но оставалась сильной, особенно в строительстве и услугах. Банк сообщал о некотором ослаблении связанных со спросом инфляционных ожиданий, тогда как цены услуг и отдельных товаров корректировались относительно медленно. Он предполагал продолжение внешнего дефляционного воздействия и сохранение инфляции ниже цели в ближайшем периоде с постепенным возвращением на среднесрочном горизонте.
Решение 12 декабря снизило ставку на четверть пункта, до 9,25%. Ноябрьская годовая потребительская инфляция составляла минус 0,5%, октябрьская базовая — ноль. ЦБ сопоставлял замедление внешнего спроса с устойчивым внутренним потреблением. Строительство и услуги продолжали поддерживать активность, но рост зарплат и инфляционные ожидания ослабевали. Совет связывал низкоинфляционную среду с внешним дефляционным воздействием и уже проведенной ограничительной политикой. Он сохранял курс постепенного смягчения, прогнозируя инфляцию ниже цели в ближайшем периоде и последующее возвращение к среднесрочному ориентиру денежной политики.
Последовательность снижений 2024 года
Первое решение 2024 года, принятое 30 января, снизило ставку на половину процентного пункта, до 8,75%. Годовая потребительская инфляция за декабрь 2023 года составляла минус 0,6%, базовая — минус 0,4%. Банк сообщал о замедлении роста туризма при устойчивом частном потреблении. Он также отмечал новые внешние риски энергетических цен и возможных нарушений поставок. Эти риски сосуществовали с оценкой общего внешнего воздействия как слабо дефляционного. Замедление зарплат и уменьшение ожиданий поддерживали решение совета продолжать смягчение вместо разворота предшествующих снижений ставки.
12 марта снижение на четверть пункта установило ставку рефинансирования 8,50%. Банк описывал расширение предложения труда как фактор уменьшения некоторых дисбалансов спроса и предложения при замедлении зарплат и снижении внутренней инфляции устойчивых цен. Внешний спрос ослаб, тогда как внутренний оставался относительно сильным. Совет рассматривал две противоположные возможности: устойчивые ожидания и неопределенность странового риска могли потребовать более жесткой политики, а расширение предложения труда и ослабление спроса — более быстрых снижений. Решение продолжило постепенное смягчение с готовностью реагировать на оба сценария.
- Мартовское решение также установило ломбардную ставку 10,00% и ставку депозитного инструмента 7,00%.
Решение 30 апреля снизило ставку еще на четверть пункта, до 8,25%. Мартовская годовая потребительская инфляция составляла минус 1,2%, базовая — минус 0,7%. ЦБ описывал сильную торговую и промышленную активность, частично обусловленную краткосрочными факторами, затруднявшими оценку устойчивого роста. Частные инвестиции поддерживали внутренний спрос при ослаблении внешнего спроса на услуги. Совет связывал низкую инфляцию с предшествующей денежной политикой, внешним дефляционным давлением и укреплением драма. Обсуждение сценариев вновь сопоставляло риски более жесткой политики с расширением предложения труда и возможным быстрым замедлением спроса.
Два противоположных денежных сценария
Снижение 11 июня довело ставку до 8,00%, вновь шагом в четверть пункта. Майская годовая потребительская инфляция была положительной, составляя 0,3%, тогда как апрельская базовая оставалась отрицательной: минус 0,5%. Строительство, торговля и промышленность обеспечивали высокую активность, но банк сохранял неопределенность относительно распространенности и устойчивости роста. Он описывал охлаждение рынка труда, замедление зарплат и снижение инфляционных ожиданий. Совет продолжил постепенное смягчение, рассматривая как длительное сохранение жестких внешних ставок, так и внутренний спрос, достаточно слабый для более быстрых снижений.
Сообщение «Интерфакса» от 30 июля зафиксировало очередное снижение на четверть пункта, до 7,75%, ставшее пятым в 2024 году. В нем отмечалось, что предшествующая ставка 8,00% действовала с решения 11 июня.
10 сентября совет снизил ставку на четверть пункта, до 7,50%. Годовая потребительская инфляция составляла 1,3% в августе, июльская базовая — 0,3%. Банк описывал строительство и торговлю как основные двигатели активности при замедлении внешнего спроса на услуги относительно 2023 года. Замедление зарплат и стабилизация внутренней ценовой инфляции сопоставлялись с сохранявшимися рисками бюджетного давления на спрос. Совет рассматривал неопределенность странового риска и нейтральной ставки наряду со сценарием более слабого спроса, выбирая дальнейшее постепенное смягчение при сохранении среднесрочной инфляционной цели.






Оставить комментарий