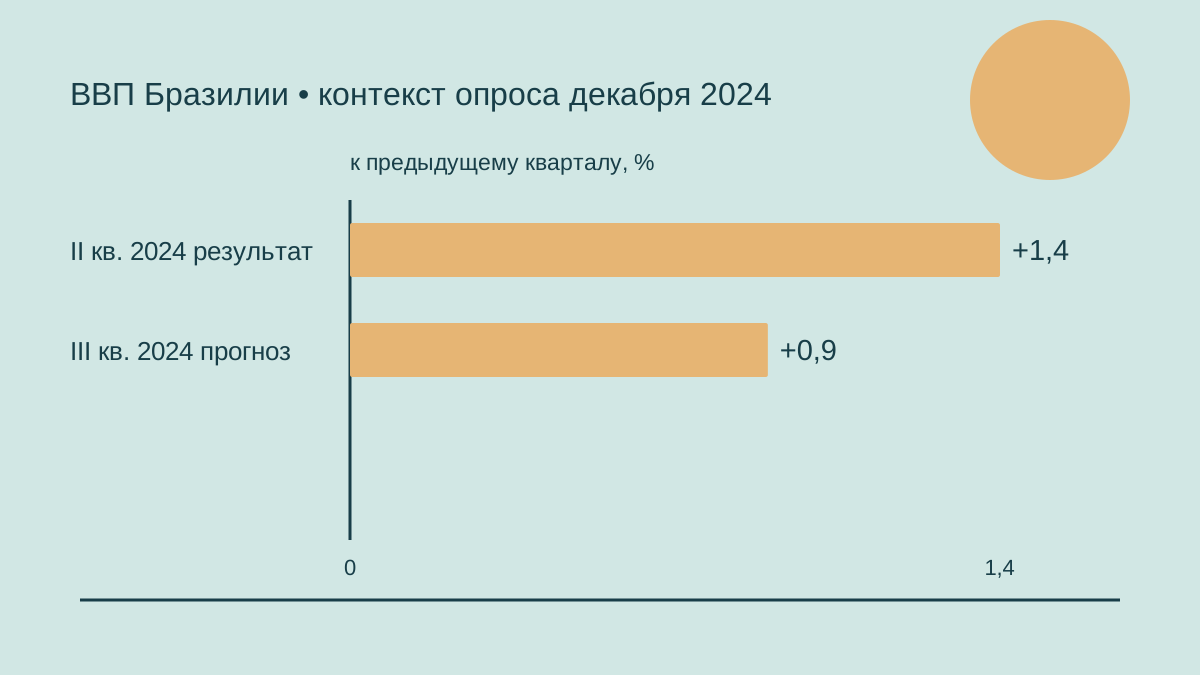
Опубликованный 2 декабря 2024 года опрос Рейтер (Reuters) предполагал замедление роста ВВП Бразилии в третьем квартале при сохранении высокой динамики. Семнадцать экономистов, опрошенных 27–29 ноября, ожидали квартального прироста на 0,9% после 1,4% в апреле–июне. Официальные данные ещё предстояло выпустить. Голдман Сакс (Goldman Sachs) также предупреждал: пересмотр предыдущих шести кварталов увеличивал неопределённость вокруг предстоящего выпуска.
- Прогноз квартального прироста ВВП: +0,9%.
- Прогноз годового сравнения: +4,0%.
Предшествующее восстановление и пандемия
Более ранняя картина ожиданий была заметно слабее. 28 мая 2019 года агентство Рейтер (Reuters) сообщило об опросе, предсказывавшем квартальное сокращение ВВП в январе–марте на 0,2%. Медиану дали ответы восемнадцати экономистов; отдельные оценки находились между падением на 1,4% и ростом на 0,2%. Медиана другого опроса двадцати специалистов предполагала годовой прирост за квартал на 0,5%. Еженедельный опрос центрального банка тогда ожидал роста за весь год на 1,2% после тринадцати последовательных понижений. Агентство связывало слабость инвестиций и доверия с неопределённостью пенсионной реформы, одновременно отмечая безработицу и дорогой кредит.
Следующий квартальный выпуск оказался лучше ожиданий. 29 августа 2019 года Рейтер сообщило, что ВВП второго квартала вырос на 0,4% относительно предыдущего, вдвое превысив медианный прогноз 0,2%. Промышленность прибавила 0,7%, услуги — 0,3%, тогда как сельское хозяйство сократилось на 0,4%. Обработка выросла на 2,0%, строительство — на 1,9%, капитальные затраты — на 3,2%. Государственные расходы уменьшились на 1,0%. Годовой прирост ВВП достиг 1,0% вместо ожидавшихся 0,7%. В августовской публикации сокращение за предшествующий квартал оценивалось в 0,1%. Возобновление квартального роста сопровождалось продолжающейся слабостью сельского хозяйства и государственных расходов.
2 декабря 2020 года Международный валютный фонд описывал значительно более тяжёлое нарушение экономической деятельности. В публикации по итогам консультаций отмечались сокращение активности на 7% за первое полугодие, сентябрьская безработица 14,4% и выход одиннадцати миллионов человек из состава рабочей силы. Розница и промышленность вернулись к допандемийным уровням в третьем квартале, однако услуги оставались подавленными. Фонд прогнозировал падение ВВП за 2020 год на 5,8% и частичное восстановление на 2,8% в 2021 году. По его оценке, бюджетные меры, предоставление ликвидности и снижение ставки смягчили потерю доходов и предотвратили более глубокий спад.
К 1 июня 2021 года Рейтер сообщило о росте ВВП первого квартала на 1,2%, превысившем прогноз 1,0% и восстановившем активность до уровня конца 2019 года. Сельское хозяйство прибавило 5,7%, промышленность — 0,7%, услуги — 0,4%. Основные инвестиции выросли на 4,6%, потребление домохозяйств снизилось на 0,1%, государственные расходы — на 0,8%. Обработка сократилась на 0,5%. Годовой прирост ВВП составил 1,0% вместо ожидавшихся 0,8%. Квартал стал третьим подряд периодом роста, хотя активность оставалась на 3,1% ниже пика 2014 года. Ситигруп (Citi) и Голдман Сакс (Goldman Sachs) повысили годовые прогнозы до 5,1% и 5,5% соответственно.
В следующем квартале эта динамика ослабла. Публикация Рейтер от 1 сентября 2021 года фиксировала квартальное снижение ВВП на 0,1% вместо ожидавшегося роста на 0,2%. Ограничения во время второй волны пандемии в апреле и мае описывались как препятствие потреблению и обработке. Государственные расходы и услуги помогали компенсировать слабость инвестиций и сельского хозяйства. При этом выпуск превышал прошлогодний уровень на 12,4%, уступая прогнозу 12,8%. Министерство экономики продолжало ожидать годового роста выше 5%, а последний еженедельный консенсус экономистов составлял 5,2%. Опрошенные источники также называли засуху и возможные ограничения энергоснабжения дополнительными рисками для экономики.
Выпуск МВФ от 22 сентября 2021 года также отмечал восстановление, превысившее ожидания. Фонд прогнозировал реальный рост ВВП за год на 5,3%, ссылаясь на антикризисные меры, благоприятные условия торговли и быстрое расширение частного кредитования. Выпуск вернулся к допандемийному уровню в первом квартале, однако восстановление занятости отставало, а безработица оставалась высокой, особенно среди уязвимых групп. Ослабление валюты и товарные цены увеличивали инфляцию и ожидания. МВФ поддерживал дальнейшее ужесточение денежной политики и оценивал риски роста как примерно сбалансированные при необычно высокой неопределённости. Таким образом, прогноз сильного годового восстановления сочетался с сохраняющимися проблемами занятости и цен.
Неожиданный рост и замедление квартальной динамики
14 июля 2022 года Министерство экономики повысило прогноз годового роста ВВП с 1,5% до 2,0%, сославшись на улучшение месячных показателей, занятости и частных инвестиций. Оценка на 2023 год оставалась равной 2,5%. Частные экономисты в еженедельном опросе центрального банка были менее оптимистичны: 1,59% на 2022 год и 0,5% на 2023 год. Министерство снизило прогноз инфляции текущего года с 7,9% до 7,2%, учитывая налоговые послабления для топлива и энергии, но повысило следующую оценку с 3,6% до 4,5%. Секретарь по экономической политике Педру Калман (Pedro Calhman) защищал прогноз роста; инфляционные оценки превышали соответствующие официальные цели.
Выпуск за второй квартал от 1 сентября 2022 года усиливал эту картину. ВВП вырос на 1,2% последовательно вместо ожидавшихся 0,9% и на 3,2% год к году вместо 2,8%. Услуги прибавили 1,3%, промышленность — 2,2%, сельское хозяйство — 0,5%. Инвестиции увеличились на 4,8%, потребление домохозяйств — на 2,6%, государственные расходы снизились на 0,9%. После четырёх кварталов роста активность превышала допандемийный уровень на 3%. Бэнк оф Америка (Bank of America) повысил годовой прогноз с 2,5% до 3,25%, а Голдман Сакс — с 2,2% до 2,9%. Публикация также фиксировала безработицу 9,1% за три месяца по июль включительно.
Публикация от 1 декабря 2022 года показывала замедление третьего квартала: ВВП прибавил 0,4%, уступив прогнозу 0,7%. Потребление домохозяйств выросло на 1,0%, основные инвестиции — на 2,8%, государственные расходы — на 1,3%. Сельское хозяйство сократилось на 0,9%, промышленность и услуги выросли на 0,8% и 1,1%. Годовой прирост ВВП достиг 3,6% при ожиданиях 3,7%. Статистическое ведомство пересмотрело рост второго квартала с 1,2% до 1,0%, первого — с 1,1% до 1,3%. Рейтер связывало ослабление внутреннего спроса с дорогими заимствованиями; центральный банк остановился после двенадцати повышений, доведших ставку до 13,75%.
Другой показатель дал предварительную годовую картину 16 февраля 2023 года. Рейтер сообщило, что индекс экономической активности центрального банка Ай-би-си-Бр (IBC-Br) за 2022 год вырос на 2,9%. Скорректированный месячный прирост декабря составил 0,29% вместо прогнозировавшихся 0,1%, годовой — 1,42%. Однако индекс четвёртого квартала снизился на 1,46% относительно предыдущего. Услуги и занятость поддерживали годовую активность, тогда как дорогие заимствования сдерживали последние месяцы. Еженедельный консенсус экономистов предполагал рост ВВП на 3% за 2022 год и на 0,76% за 2023 год. Официальный результат национальных счетов ещё ожидался 2 марта.
17 марта 2023 года Минфин занял более осторожную позицию, снизив прогноз роста текущего года с 2,1% до 1,61%. Оценка следующего года уменьшилась с 2,5% до 2,34%. Секретариат экономической политики ссылался на влияние высоких ставок на активность и кредитование. Прогнозы инфляции двигались в противоположном направлении: до 5,31% на 2023 год и до 3,52% на 2024 год. Секретарь Гильерме Меллу (Guilherme Mello) подчёркивал дороговизну привлечения средств для компаний и ожидал смягчения денежной политики позднее в том же году. Ключевая ставка центрального банка оставалась равной 13,75% после цикла ужесточения, начавшегося в марте 2021 года.
Сельское хозяйство меняет ожидания на 2023 год
Затем сельское хозяйство обеспечило сильный результат первого квартала. 1 июня 2023 года Рейтер сообщило о последовательном росте ВВП на 1,9% вместо прогнозировавшихся 1,3%, после пересмотренного сокращения предыдущего квартала на 0,1%. Аграрный выпуск подскочил на 21,6%, услуги выросли на 0,6%, промышленность снизилась на 0,1%. Потребление домохозяйств прибавило 0,2%, государственные расходы — 0,3%. Годовой рост ВВП составил 4,0% вместо ожидавшихся 3,0%. Голдман Сакс повысил годовую оценку с 1,75% до 2,6%, отмечая поддержку чистого экспорта и запасов. Минфин заявил, что эти данные могут привести к повышению его действовавшего тогда прогноза 1,9%.
29 июня 2023 года центральный банк повысил прогноз годового роста ВВП с мартовских 1,2% до 2,0%. Он ссылался на неожиданные результаты промышленности и услуг первого квартала, а также на улучшение аграрных ожиданий. Еженедельный консенсус частных экономистов был немного выше: 2,18%. При этом банк предполагал, что внутреннее денежное ужесточение и замедление мировой экономики будут сдерживать последующую активность. Прогноз дефицита текущего счёта увеличился с 32 до 45 миллиардов долларов, ожидаемый торговый профицит снизился с 62 до 54 миллиардов. Предполагаемый прирост банковского кредитования за год немного повысился: с 7,6% до 7,7%.
Публикация МВФ по итогам консультаций от 31 июля 2023 года прогнозировала рост на 2,1% за год после 2,9% в 2022 году. Фонд отмечал очень сильный аграрный выпуск в начале года при более сдержанной динамике обработки и услуг. Замедление частного потребления и падение инвестиций рассматривались как признаки дальнейшего ослабления роста. Общая инфляция быстро снизилась, однако базовая инфляция и ожидания оставались повышенными. Прогноз фонда предполагал инфляцию 5,4% к концу года и возвращение к цели к середине 2025 года. Среди рисков этой датированной оценки назывались товарная волатильность, ужесточение мировых финансовых условий и возобновление бюджетной неопределённости.
К 18 сентября 2023 года Минфин повысил годовую оценку роста с июльских 2,5% до 3,2%. Министерство ссылалось на неожиданно сильную активность второго квартала, более высокий урожай, положительные ранние показатели третьего квартала и ожидавшееся восстановление крупного торгового партнёра. Прогноз ВВП на 2024 год сохранялся на уровне 2,3%. Еженедельные оценки частных экономистов были ниже: 2,89% на 2023 год и 1,50% на 2024 год. Министр финансов Фернанду Аддад (Fernando Haddad) утверждал, что налоговая реформа и экологическая программа правительства могут повысить потенциал роста. Эти инициативы и выпуск облигаций описывались как планы, ещё требовавшие реализации либо законодательных шагов.
21 ноября 2023 года правительство немного снизило ожидания. Прогноз годового роста ВВП уменьшился с 3,2% до 3,0%, а оценка на 2024 год — с 2,3% до 2,2%. Секретариат экономической политики указывал на геополитические конфликты, замедление крупного торгового партнёра и ожидания длительного сохранения высоких зарубежных ставок. Еженедельные прогнозы экономистов составляли соответственно 2,85% и 1,5%. Центральный банк с августа снизил ставку на 150 базисных пунктов, до 12,25%. Минфин уменьшил инфляционную оценку текущего года с 4,85% до 4,66%, но повысил ожидания следующего года с 3,40% до 3,55%. Новые прогнозы предназначались для очередного пересмотра бюджетных доходов и расходов.
Спрос в 2024 году
Отчёт национальных счетов от 1 марта 2024 года оценивал рост ВВП за весь 2023 год в 2,9%. По сообщению Рейтер, вклад внесли сельское хозяйство, товарный экспорт, устойчивая занятость и потребление, поддержанное социальными выплатами. ВВП четвёртого квартала не изменился последовательно, немного уступив ожиданиям роста на 0,1%, и прибавил 2,1% год к году вместо прогнозировавшихся 2,2%. Промышленный рост во главе с добычей компенсировал аграрную слабость; услуги умеренно расширились. Правительство подтвердило прогноз роста на 2024 год в 2,2%. Экономисты ожидали сдерживающего влияния более слабого аграрного выпуска и дорогих заимствований. Ставка составляла 11,25% после снижения на 250 базисных пунктов с августа.
4 июня 2024 года Рейтер сообщило о росте ВВП первого квартала на 0,8%, совпавшем с медианой экономистов и последовавшем за пересмотренным снижением предыдущего квартала на 0,1%. Годовой прирост составил 2,5% вместо ожидавшихся 2,2%. Потребление домохозяйств выросло на 1,5%, основные инвестиции — на 4,1%, государственные расходы не изменились. Услуги прибавили 1,4%, сельское хозяйство — 11,3%, промышленность снизилась на 0,1%. Рост описывался как более широкий, чем сосредоточенное вокруг урожая расширение 2023 года. Однако экономисты и министерство предупреждали о неопределённости из-за майских наводнений в Риу-Гранди-ду-Сул. Годовые прогнозы правительства и рынка тогда составляли 2,5% и 2,05%.
27 июня центральный банк повысил прогноз роста на 2024 год с 1,9% до 2,3%, сославшись на более сильный первый квартал, снижение безработицы и увеличение зарплат. Инфляционный отчёт также описывал признаки восстановления после южных наводнений. Регулятор называл неожиданно высокую активность главной причиной увеличения инфляционных прогнозов и теперь оценивал разрыв выпуска как приблизительно нейтральный. Банк остановил смягчение на ставке 10,50% после совокупного снижения на 325 базисных пунктов. Инфляционные оценки составляли 4,0% на 2024 год, 3,4% на 2025 год и 3,2% на 2026 год, превышая цель 3% в сценарии этого отчёта.
В публикации по итогам консультаций от 11 июля 2024 года МВФ прогнозировал рост за год на 2,1%. Фонд ссылался на ограничительную денежную политику, меньший бюджетный дефицит, южные наводнения и нормализацию аграрного выпуска. Среднесрочная оценка роста повысилась на половину процентного пункта, до 2,5%, благодаря ожидавшемуся повышению эффективности после реформы НДС и увеличению добычи углеводородов. Риски считались несколько смещёнными вниз: среди них назывались товарная волатильность и более серьёзные нарушения предложения после наводнений. Более сильное потребление и ускорение реформ производительности рассматривались как благоприятные факторы. Возвращение общей инфляции к цели 3% ожидалось в первом полугодии 2026 года.
Сентябрьские пересмотры и ожидания денежной политики
Выпуск за второй квартал от 3 сентября 2024 года снова изменил ожидания. ВВП вырос на 1,4% последовательно вместо прогнозировавшихся 0,9%; годовой прирост составил 3,3% вместо 2,7%. Рост первого квартала пересмотрели с 0,8% до 1,0%. Промышленность прибавила 1,8%, услуги — 1,0%, сельское хозяйство сократилось на 2,3%. Основные инвестиции выросли на 2,1%; потребление домохозяйств и государства увеличилось на 1,3% каждое. Рейтер сообщало, что сила промышленности и услуг компенсировала последствия наводнений. Данные усилили ожидания денежного ужесточения после сохранения ставки на 10,50% с июня. Министерство обозначило намерение повысить прогноз экономического роста.
11 сентября 2024 года министр финансов Фернанду Аддад заранее обозначил этот пересмотр. Он заявил журналистам, что правительство ожидает повысить годовой прогноз выше 3%, заменив действовавшую оценку 2,5%, и считает уровень 3% практически обеспеченным минимумом. Одновременно министр выразил обеспокоенность ценами продовольствия и энергии после сильных засух и природных пожаров. Аддад утверждал, что повышение процентной ставки не решит ценовых проблем, возникших из-за климатических условий. Заседание центрального банка предстояло 17–18 сентября; экономисты ожидали увеличения на 25 базисных пунктов после двух предыдущих решений, оставивших ставку на уровне 10,50%. Это были ожидания предстоящего решения, а не описание уже состоявшегося повышения.
Официальный прогноз министерства последовал 13 сентября: рост ВВП за 2024 год на 3,2% вместо июльских 2,5%. Пересмотр учитывал неожиданный результат второго квартала и более сильную ожидаемую активность позднее в году, хотя и при замедлении темпа. Секретарь Гильерме Меллу выделял инвестиции и промышленность. Минфин также повысил прогноз инфляции с 3,9% до 4,25%, объясняя изменение внешними факторами, прежде всего давлением засухи на продовольственные и энергетические цены. Еженедельный консенсус роста частных экономистов составлял 2,68%. На 2025 год министерство снизило ожидаемый рост с 2,6% до 2,5% и повысило инфляционную оценку с 3,3% до 3,4%.
Сентябрьский инфляционный отчёт центрального банка также повысил прогноз ВВП на 2024 год до 3,2% с 2,3%, главным образом из-за неожиданного результата второго квартала. В тематическом разделе описывались меньшие, чем ожидалось, последствия наводнений, более сильное потребление домохозяйств и инвестиции. Регулятор ожидал замедления второго полугодия и роста на 2,0% в 2025 году, ссылаясь на сокращение бюджетного стимулирования, прекращение денежного смягчения и ограниченный внешний импульс. На 2024 год прогноз потребления домохозяйств повысился с 3,5% до 4,5%, государственного потребления — с 1,8% до 2,7%, накопления основного капитала — с 4,5% до 5,5%. Это были годовые сценарные оценки, а не измеренные итоги третьего квартала.
Октябрьские ожидания
На мероприятии 14 октября 2024 года директор центрального банка Габриэл Галиполу (Gabriel Galipolo) назвал сильную активность одним из центральных факторов денежной политики. Рейтер сообщало, что августовская активность вновь превысила ожидания. Министр Аддад заявил о возможной необходимости ещё одного повышения годового прогноза ВВП после сентябрьского пересмотра до 3,2%. Галиполу связывал силу экономики с инфляцией и ожиданиями, выступая за достаточно длительное сохранение ограничительных ставок для возвращения инфляции к цели. Банк начал ужесточение в сентябре повышением на 25 базисных пунктов, до 10,75%. На момент октябрьского мероприятия рынок ожидал ускорения до 50 базисных пунктов на ноябрьском заседании.
22 октября 2024 года МВФ обновил международные ожидания, повысив прогноз годового роста Бразилии с июльских 2,1% до 3,0%. Фонд ссылался на более сильные частное потребление и инвестиции первого полугодия, напряжённый рынок труда, государственные трансферты и меньшие, чем предполагалось, нарушения из-за наводнений. Оценка роста Латинской Америки и Карибского бассейна увеличилась на 0,3 процентного пункта, до 2,1%; на 2025 год ожидались 2,5%. Бразильский пересмотр отличался от снижения прогноза другой крупной экономики региона. Рейтер описывало сопровождавшее это расхождение различие направлений денежной политики. Улучшенная оценка Бразилии оставалась ожиданием полного года перед публикацией национальных счетов за третий квартал.






Оставить комментарий