Декабрьское решение 2024 года
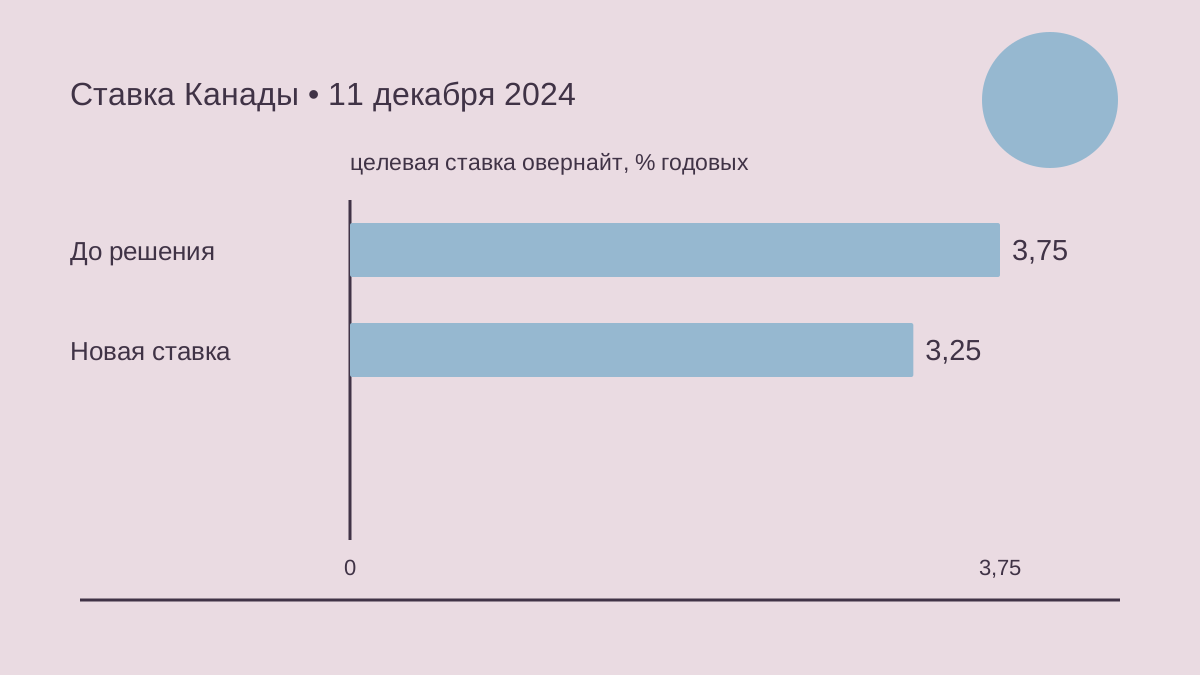
11 декабря 2024 года Рейтер (Reuters) сообщил: Банк Канады (Bank of Canada) снизил ставку на 50 базисных пунктов, до 3,25%. Дальнейшее смягчение предполагалось более постепенным, в зависимости от экономики. Рост третьего квартала 1% оказался ниже прогноза. Инфляция была около 2%; слабый рост, неопределенность иммиграции и возможных пошлин влияли на перспективы.
- Дальнейшие снижения зависели от условий.
- Пошлины оставались будущим риском.
2021
8 декабря 2021 года
В декабре 2021 года Банк Канады сохранил ставку овернайт на уровне 0,25% и обещание удерживать ее до устранения незадействованных мощностей в экономике. Реинвестирование средств в облигации также продолжалось. Банк сообщил о росте в третьем квартале примерно на 5,5%, однако пересмотр предыдущего квартала оставил выпуск на 1,5% ниже уровня конца 2019 года. Потребление услуг восстанавливалось, а ограничения поставок сдерживали экспорт промышленности и инвестиции. Занятость восстановилась, вакансий было много. Наводнения в Британской Колумбии и вариант «омикрон» создавали новые риски. Возвращение инфляции примерно к 2% во втором полугодии 2022 года оставалось прогнозом банка.
2022
26 января 2022 года
Январское решение оставило ставку на отметке 0,25%, но отменило исключительное обещание удерживать ее: по оценке банка, общий резерв незадействованных ресурсов был исчерпан. Реинвестирование продолжалось; сокращение облигационного портфеля предполагалось рассмотреть после первого повышения ставки. Банк описывал напряженный рынок труда, трудности найма и высокую активность на рынке жилья. «Омикрон», как ожидалось, ослабит первый квартал, однако меньше, чем предыдущие волны пандемии. Прогноз роста канадской экономики составлял 4% на 2022 год и 3,5% на 2023 год. Инфляцию банк ожидал около 5% в первом полугодии 2022 года и примерно 3% к концу года, а впоследствии — возле целевого уровня.
2 марта 2022 года
В марте банк повысил ставку овернайт на 25 базисных пунктов, до 0,5%, продолжив реинвестирование в облигации. Рост за четвертый квартал 2021 года составил 6,7%, превысив прогноз; банк считал это подтверждением исчерпания свободных ресурсов. Январские увольнения и отсутствие работников из-за «омикрона» он называл временными явлениями. Инфляция достигла 5,1%, а все три базовых показателя также выросли. Давление на продовольственные цены банк частично связывал с плохими урожаями и транспортными расходами. Военные действия, по его оценке, добавляло риски для сырьевых рынков, поставок и доверия. Банк ожидал дальнейшего повышения ставки и рассматривал количественное ужесточение как дополнительный инструмент денежной политики.
13 апреля 2022 года
Апрельское повышение было крупнее: 50 базисных пунктов, до ставки овернайт 1%. Банк также прекратил реинвестирование и назначил начало количественного ужесточения на 25 апреля: погашаемые государственные облигации больше не предполагалось заменять новыми. В заявлении отмечались избыточный спрос, напряженность на рынке труда и возможность компаний перекладывать возросшие расходы на покупателей. Инфляция составляла 5,7%, превышая январский прогноз. Новая оценка предусматривала почти 6% в первом полугодии 2022 года и выход выше целевого диапазона в течение всего года. Прогноз роста экономики составлял 4,25% на 2022 год, 3,25% на 2023 год и 2,25% на 2024 год; это были ожидаемые темпы, а не результаты.
1 июня 2022 года
Июньское повышение на 50 базисных пунктов довело ставку до 1,5%; количественное ужесточение продолжалось. Апрельская инфляция 6,8% превысила прогноз, и банк ожидал дальнейшего давления в ближайшее время. Его базовые показатели находились в диапазоне 3,2–5,1%; почти 70% категорий потребительских цен дорожали более чем на 3%. Рост канадской экономики в первом квартале составил 3,1%, соответствуя апрельской оценке. В заявлении отмечались нехватка работников, многочисленные вакансии и рост зарплат. Активность на рынке жилья ослабевала по мере удорожания заимствований, однако потребление домохозяйств оставалось устойчивым. Руководство банка заявило о готовности действовать решительнее, если это потребуется для достижения инфляционной цели.
13 июля 2022 года
В июле банк ускорил ужесточение, повысив ставку сразу на 100 базисных пунктов, до 2,5%. Он сообщил, что инфляция оказалась выше и устойчивее апрельских ожиданий, отражая внешнее давление и внутренний спрос. Более половины ценовых категорий дорожали свыше 5%, а базовые показатели находились в диапазоне 3,9–5,4%. Опросы указывали на риск закрепления ожиданий длительной высокой инфляции. Банк оценивал рост во втором квартале в 4% и прогнозировал 2% для третьего квартала. Инфляцию он ожидал около 8% в ближайшие месяцы, затем 3% к концу 2023 года и 2% к концу 2024 года; эти значения описывали тогдашнюю прогнозную траекторию.
7 сентября 2022 года
Сентябрьское повышение составило 75 базисных пунктов, доведя ставку до 3,25%. Июльская инфляция снизилась с 8,1% до 7,6% преимущественно благодаря подешевевшему бензину; без бензина показатель вырос. Базовые индикаторы оставались в диапазоне 5–5,5%, краткосрочные ожидания были повышенными. Рост во втором квартале на 3,3% оказался слабее прогноза, хотя потребление увеличилось примерно на 9,5%, а инвестиции компаний — почти на 12%. Банк отмечал спад жилищной активности при повышении ипотечных ставок. Во втором полугодии он ожидал замедления экономики из-за более слабого внешнего спроса и ужесточения внутренней политики, одновременно считая дальнейшее повышение ставки необходимым для возвращения инфляции к целевому уровню.
26 октября 2022 года
Октябрьское повышение на 50 базисных пунктов довело ставку до 3,75%. Банк отмечал резкое ослабление жилищного рынка и расходов домохозяйств и компаний по мере воздействия предыдущих повышений. Он прогнозировал остановку роста к концу 2022 года и в первом полугодии 2023 года. Годовые прогнозы составляли 3,25% на 2022 год, чуть менее 1% на 2023 год и 2% на 2024 год. Общая инфляция снизилась до 6,9% главным образом благодаря бензину, однако две трети компонентов дорожали более чем на 5%. Базовые показатели не демонстрировали существенного замедления. Банк ожидал дальнейших повышений с учетом развития спроса, предложения и инфляции.
7 декабря 2022 года
В декабре ставка выросла еще на 50 базисных пунктов, до 4,25%. Хотя выпуск в третьем квартале увеличился сильнее ожиданий, банк видел все больше признаков сдерживания внутреннего спроса ограничительной политикой. Потребление замедлилось, жилищная активность продолжала снижаться, тогда как сырьевой экспорт оставался сильным. Октябрьская общая инфляция составляла 6,9%, годовые базовые показатели — около 5%. Замедление трехмесячных изменений базовых цен давало ранний признак ослабления динамики, однако ближайшие инфляционные ожидания оставались высокими. Формулировка руководства о будущих решениях теперь предусматривала рассмотрение вопроса, нужны ли дальнейшие повышения ставки. Количественное ужесточение продолжало поддерживать ограничительную направленность политики и восстановление ценовой стабильности.
2023
25 января 2023 года
Январское повышение на 25 базисных пунктов довело ставку до 4,5% и сопровождалось условной паузой. Руководство ожидало сохранения этого уровня, если экономика будет в целом соответствовать прогнозу, оставляя возможность нового повышения. Декабрьская инфляция снизилась с июньских 8,1% до 6,3% благодаря бензину и товарам длительного пользования. Продовольствие и жилье продолжали создавать трудности для населения. Годовые базовые показатели оставались около 5%, хотя краткосрочные снизились. Банк прогнозировал общую инфляцию примерно 3% к середине 2023 года и 2% в 2024 году. Рост экономики, по его ожиданиям, остановится до середины года, затем восстановится; прежние повышения продолжат сдерживать расходы.
8 марта 2023 года
В марте ставка осталась на уровне 4,5%, реализуя январское условное решение о паузе. Выпуск за четвертый квартал 2022 года не вырос и оказался ниже прогноза преимущественно из-за замедления инвестиций в запасы. При этом потребление, государственные расходы и чистый экспорт увеличились. Банк описывал по-прежнему напряженный рынок труда, активный найм и рост зарплат на 4–5% при снижении производительности в последних кварталах. Январская инфляция составляла 5,9%; продовольствие и жилье продолжали дорожать при ослаблении давления в других категориях. Годовые базовые показатели были около 5%, трехмесячные — примерно 3,5%. Банк ожидал ослабления давления при замедлении экономики, сохраняя готовность снова повысить ставку.
12 апреля 2023 года
В апреле ставка осталась на уровне 4,5%, пока банк оценивал достаточность ограничительной политики. Он отмечал более сильную, чем ожидалось, активность первого квартала, восстановление экспорта и устойчивое потребление. Рост населения одновременно увеличивал предложение труда и совокупные расходы; жилищный рынок оставался слабым. Переоформление ипотеки под более высокие ставки, как ожидалось, будет сдерживать потребление. Новые прогнозы роста составляли 1,4% на 2023 год, 1,3% на 2024 год и 2,5% на 2025 год. Февральская инфляция снизилась до 5,2%, базовые показатели — чуть ниже 5%. Банк ожидал около 3% общей инфляции к середине года, предупреждая, что оставшееся движение к цели может оказаться труднее.
7 июня 2023 года
Июнь завершил паузу повышением на 25 базисных пунктов, до 4,75%. Рост первого квартала достиг 3,1%, превысив ожидания; потребление было сильным даже с учетом увеличения населения. Спрос на услуги восстанавливался, расходы на чувствительные к ставкам товары выросли, жилищная активность усилилась. Иммиграция и участие в занятости расширяли предложение труда, но новых работников быстро нанимали. Апрельская инфляция поднялась до 4,4%, впервые за десять месяцев. Банк ожидал летнего снижения к 3%, однако устойчивые трехмесячные базовые показатели 3,5–4% вызывали опасения сохранения инфляции выше цели. Он признал действующую политику недостаточно ограничительной для восстановления равновесия спроса и предложения и устойчивого достижения цели.
12 июля 2023 года
В июле банк добавил 25 базисных пунктов, повысив ставку до 5%. Он сообщил о росте потребления в первом квартале на 5,8%, оживлении жилищного рынка и увеличении зарплат примерно на 4–5%. Иммиграция уменьшала нехватку работников, одновременно увеличивая расходы и спрос на жилье. Майская инфляция снизилась до 3,4%, однако улучшение преимущественно отражало энергоносители, а не базовое давление. Трехмесячные базовые показатели оставались около 3,5–4%, компании сообщали о необычно частых повышениях цен. Теперь банк прогнозировал инфляцию примерно 3% еще в течение года и достижение 2% в середине 2025 года, позднее январских и апрельских оценок; именно такой прогноз сопровождал июльское решение.
6 сентября 2023 года
Сентябрьское решение сохранило ставку 5%. По данным, приведенным тогда в заявлении, выпуск второго квартала сократился на 0,2% в годовом выражении на фоне ослабления потребления, жилищной активности и лесных пожаров. Рост кредитования домохозяйств замедлился, поскольку высокие ставки затронули больше заемщиков. Конечный внутренний спрос увеличился на 1% благодаря государственным расходам и инвестициям компаний. Напряженность рынка труда постепенно снижалась, но зарплаты росли примерно на 4–5%. Июльская инфляция поднялась до 3,3% после июньских 2,8%; подорожание бензина, как ожидалось, повысит ближайшие показатели. Годовые и трехмесячные базовые индикаторы составляли около 3,5%. Руководство сохраняло возможность нового повышения ставки при необходимости.
25 октября 2023 года
В октябре ставка осталась 5%, а банк отмечал все больше признаков сдерживания расходов предыдущим ужесточением. Потребление, жилищный рынок и инвестиции ослабли; прирост рабочих мест отставал от увеличения рабочей силы, вакансий становилось меньше. Спрос и предложение, по оценке банка, приближались к равновесию, хотя давление зарплат сохранялось. Прогнозы роста составляли 1,2% на 2023 год, 0,9% на 2024 год и 2,5% на 2025 год. Сентябрьская инфляция равнялась 3,8% после августовских 4%. Продовольственная инфляция замедлялась, но аренда, жилищные расходы и ипотечные проценты оставались высокими. Базовые показатели почти не снижались, вызывая обеспокоенность медленным возвращением ценовой стабильности и сохраняющимися рисками.
6 декабря 2023 года
Декабрьское решение вновь сохранило 5%. Заявление сообщало о сокращении третьего квартала на 1,1% после роста второго квартала, теперь оцененного в 1,4%. Рост потребления за эти два квартала был почти нулевым, а инвестиции компаний за год практически не изменились. Экспорт и запасы уменьшали рост третьего квартала; государственные расходы и строительство новых домов поддерживали его. По оценке банка, избыточного спроса в экономике больше не было. Октябрьская инфляция снизилась до 3,1% благодаря бензину и более широкому ослаблению давления. Однако жилищная инфляция ускорилась, базовые показатели оставались около 3,5–4%. Устойчивое замедление базовой инфляции оставалось предметом внимания руководства при дальнейших решениях.
2024
24 января 2024 года
В январе банк сохранил 5%, уже описывая умеренный избыток предложения. Активность остановилась с середины 2023 года и, как ожидалось, останется около нуля в первом квартале 2024 года. Потребители сократили расходы при более высоких ценах и стоимости заимствований, инвестиции компаний снизились. Вакансии приближались к допандемическому уровню, однако зарплаты по-прежнему росли примерно на 4–5%. Банк прогнозировал рост 0,8% в 2024 году и 2,4% в 2025 году. Инфляция завершила 2023 год на отметке 3,4%; жилье давало крупнейший вклад в превышение цели. Базовые показатели устойчиво не снижались; прогноз предусматривал возвращение к 2% в 2025 году, при сохранении рисков.
6 марта 2024 года
В марте ставка осталась 5%. Рост четвертого квартала оценивался в 1% после сокращения третьего квартала, теперь указанного как 0,5%. Хотя рост превысил прогноз, он оставался ниже потенциального. Экспорт поддерживал активность, но конечный внутренний спрос снизился при значительном падении инвестиций компаний; потребление выросло лишь на 1%. Занятость увеличивалась медленнее населения, и банк замечал признаки ослабления давления зарплат. Январская инфляция снизилась до 2,9% по мере замедления товарных цен. Жилье оставалось крупнейшим источником инфляции, базовые индикаторы составляли 3–3,5%. Руководство хотело дальнейшего устойчивого замедления базовых показателей при оценке инфляционных рисков и продолжало оценивать соотношение спроса и предложения.
10 апреля 2024 года
Апрельское сохранение ставки 5% сопровождалось улучшенным прогнозом роста. Банк ожидал 1,5% на 2024 год, 2,2% на 2025 год и 1,9% на 2026 год, отмечая увеличение населения и восстановление расходов домохозяйств. Жилищные инвестиции укреплялись, вклад государственных расходов вырос. Рынок труда ослабевал: мартовская безработица достигла 6,1%, занятость увеличивалась медленнее населения трудоспособного возраста. Февральская инфляция составляла 2,8%, базовые показатели замедлились чуть выше 3%. Аренда и ипотечные проценты поддерживали высокую жилищную инфляцию. Руководство признало более широкое ослабление ценового давления, но искало подтверждение устойчивости этой динамики. Прогноз предусматривал достижение инфляционной цели 2% в 2025 году, а не немедленное возвращение к ней.
5 июня 2024 года
Июнь принес снижение на 25 базисных пунктов, до 4,75%, при продолжении нормализации баланса. Банк считал, что политика уже не должна быть столь ограничительной, поскольку базовое инфляционное давление ослабевало. Рост первого квартала на 1,7% не достиг апрельского прогноза, отчасти из-за слабых инвестиций в запасы. Потребление выросло примерно на 3%, инвестиции компаний и жилищная активность увеличились. Занятость по-прежнему отставала от роста населения трудоспособного возраста, давление зарплат, по оценке банка, постепенно уменьшалось. Апрельская инфляция составляла 2,7%, базовые индикаторы замедлились, распространенность ценовых повышений приблизилась к исторической средней. Жилищная инфляция оставалась высокой, а риски продолжали учитываться при оценке будущей политики.
24 июля 2024 года
В июле ставка снизилась еще на 25 базисных пунктов, до 4,5%. Банк оценивал рост первого полугодия примерно в 1,5%, тогда как увеличение населения около 3% означало более быстрое расширение потенциального выпуска. Расходы домохозяйств были слабыми, безработица достигла 6,4%; поиск работы занимал больше времени. Прогнозы роста составляли 1,2% на 2024 год, 2,1% на 2025 год и 2,4% на 2026 год. Июньская инфляция равнялась 2,7%, базовые показатели несколько месяцев оставались ниже 3%. Жилье и чувствительные к зарплатам услуги дорожали быстро, тогда как избыток предложения сдерживал цены. Банк сообщил, что последующие решения будут зависеть от поступающих данных.
4 сентября 2024 года
В сентябре ставка снизилась еще на 25 базисных пунктов, до 4,25%. Рост второго квартала на 2,1%, обусловленный государственными расходами и инвестициями компаний, немного превысил июльский прогноз. Однако предварительные индикаторы указывали на слабую активность в июне и июле. Занятость в последние месяцы почти не менялась, а зарплаты оставались высокими относительно производительности. Июльская инфляция замедлилась до 2,5%, базовые показатели в среднем находились примерно там же. Доля компонентов, дорожающих более чем на 3%, была близка к исторической норме. Жилищная инфляция все еще давала крупнейший вклад, но начала снижаться. Руководство продолжало сопоставлять избыток предложения с устойчивым ценовым давлением в услугах.
23 октября 2024 года
В октябре смягчение ускорилось: снижение на 50 базисных пунктов довело ставку до 3,75%. Сентябрьская инфляция упала до 1,6%, базовые показатели были ниже 2,5%, инфляционные ожидания в основном нормализовались. Банк связывал снижение с избытком предложения, ослаблением жилищного давления и подешевевшим бензином. Сентябрьская безработица составляла 6,5%; найм оставался умеренным при расширении рабочей силы за счет роста населения. Совокупное потребление увеличивалось, но на человека снижалось. Прогноз роста равнялся 1,2% на 2024 год, 2,1% на 2025 год и 2,3% на 2026 год. Банк ожидал дальнейших снижений при реализации прогноза; сроки и темп зависели от новых данных и их влияния на инфляцию.






Оставить комментарий