Повышение в июне 2026 года
Рейтер (Reuters) сообщил о первом с июня 2022 года повышении ставки в Чехии: на 25 базисных пунктов, до 3,75%. Чешский национальный банк (Czech National Bank) указал шесть голосов за повышение и один за сохранение. Базовая инфляция шесть месяцев оставалась чуть ниже 3%. Дальнейшие шаги зависели от новых данных.
- Последние снижения завершились в мае 2025 года.
- Инфляционная цель оставалась на уровне 2%.
2022
3 февраля 2022 года
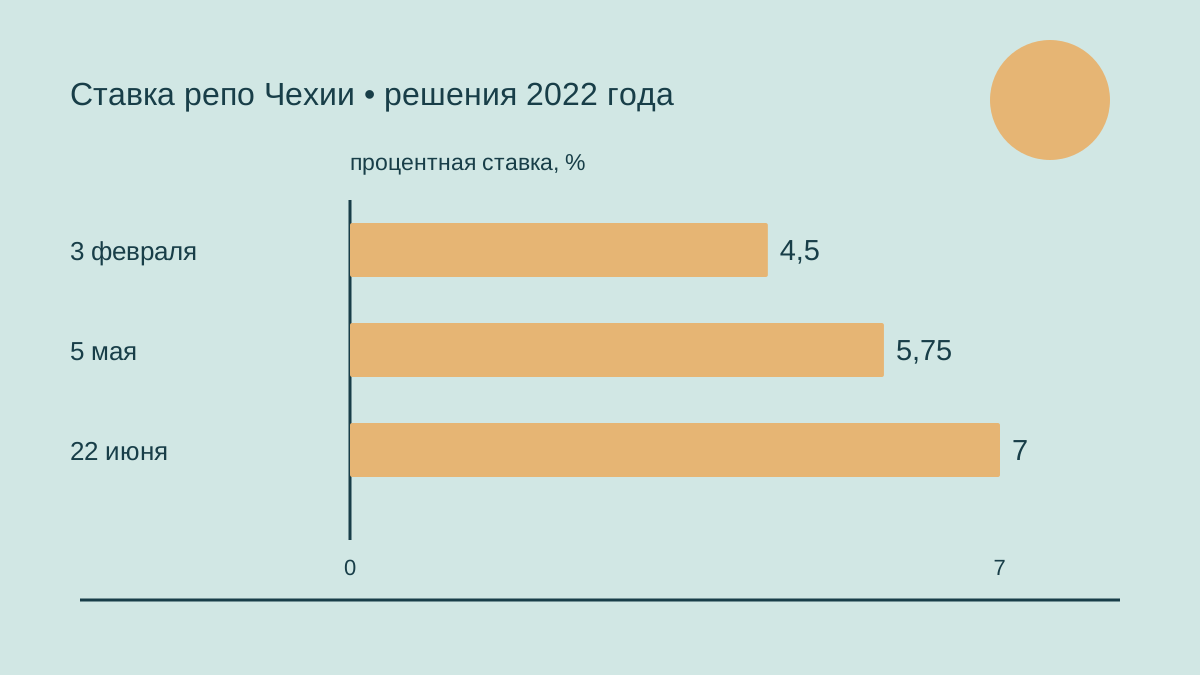
В феврале 2022 года совет повысил ставку репо на 75 базисных пунктов, до 4,5%: пять участников поддержали повышение, двое предлагали сохранить прежний уровень. В заявлении отмечались ценовые давления как внутри страны, так и за рубежом. Прогноз предполагал инфляцию выше 9% в начале года и возвращение вблизи целевого уровня в первой половине 2023-го. Проблемы производства и международной логистики продолжали сдерживать восстановление мировой экономики; ослабление этих ограничений оставалось важным предположением опубликованного прогноза.
5 мая 2022 года
В мае повышение еще на 75 базисных пунктов довело ставку репо до 5,75%; решение вновь поддержали пять участников против двух. Совет рассмотрел основной прогноз и сценарий с более поздним возвращением инфляции к цели. Выбранное повышение оказалось меньше предусмотренного основным прогнозом, но больше предложенного альтернативным сценарием. Прогноз предполагал приближение инфляции к 15% поздней весной и в начале лета; ожидаемый рост экономики за год оставался ниже 1%. Совет учитывал сильные внешние ценовые потрясения и высокую неопределенность.
12 мая 2022 года
Внеочередное заседание 12 мая было посвящено валютному курсу; нового повышения ставки репо в опубликованных протоколах не объявлялось. Ослабление кроны совет оценивал как нежелательное смягчение денежных условий при высокой и растущей инфляции. Было решено начать валютные интервенции, чтобы предотвратить продолжительное снижение курса. На период проведения интервенций совет также приостановил продажи части дохода от международных резервов. В протоколах подчеркивалось, что банк располагает крупными резервами даже по международным меркам и готов использовать свои денежные инструменты.
22 июня 2022 года
Июньское решение повысило ставку репо на 125 базисных пунктов, до 7%: пять участников поддержали этот шаг, двое предпочли сохранение ставки. Инфляция в мае достигла 16%, примерно на один процентный пункт превысив прогноз. Более половины отклонения объяснялось неожиданно высокой базовой инфляцией. Среди компонентов услуг в заявлении выделялись условная стоимость проживания собственников жилья и цены ресторанов. Отдельно отмечались риски энергетического и сырьевого рынков. Банк сохранил действовавшую стратегию валютных интервенций; дальнейшие решения зависели от поступающих данных.
2023
2 февраля 2023 года
К февралю 2023 года совет сохранял ставку репо на уровне 7%. Пять участников поддержали сохранение, двое предлагали повышение на 50 базисных пунктов. В заявлении сообщалось о сокращении объема новых ипотечных кредитов на 60% за 2022 год и на 81% год к году в декабре. Укрепление кроны также ужесточало денежные условия. Новый прогноз предполагал среднюю инфляцию 10,8% в 2023 году и 2,1% в 2024-м; большинство совета предпочло более длительное сохранение текущего уровня ключевых ставок.
29 марта 2023 года
Мартовское сохранение ставки на уровне 7% было принято шестью голосами против одного; несогласный участник предлагал повышение на 25 базисных пунктов. Годовая инфляция снизилась с 17,5% в январе до 16,7% в феврале, немного превысив прогноз. Потребление домохозяйств сокращалось пять кварталов подряд; падение на 2,8% в четвертом квартале было самым глубоким за исключением пандемии. Совет считал рыночные ожидания скорого снижения ставки преждевременными. Дополнительным источником неопределенности называлась волатильность мировых финансовых рынков и ее влияние на денежные условия.
3 мая 2023 года
В мае 2023 года голоса разделились теснее: четыре участника поддержали сохранение ставки 7%, трое предлагали повышение на 25 базисных пунктов. Совет обсуждал сценарии более длительного сохранения ставок и повышенных инфляционных ожиданий. Инфляция снизилась до 15% в марте с пиковых 18% в сентябре 2022-го. Новый прогноз предполагал среднюю инфляцию 11,2% в 2023 году и 2,1% в 2024-м. Хотя модель предусматривала последующее снижение рыночных ставок, совет ожидал более длительного периода ограничительных денежных условий в экономике.
21 июня 2023 года
В июне пять участников проголосовали за сохранение ставки репо 7%, двое предпочли повышение на 25 базисных пунктов. Инфляция снизилась до 11,1% в мае, однако совет по-прежнему считал как общую, так и базовую инфляцию неприемлемо высокой. В заявлении отмечались стагнация ВВП в первом квартале и шестое подряд квартальное сокращение потребления домохозяйств. Номинальная заработная плата выросла на 8,6% год к году, реальная снизилась на 6,7%. Объем новых ипотечных кредитов за январь–апрель сократился на 64% в годовом сравнении.
3 августа 2023 года
Августовское сохранение ставки 7% было единогласным. Совет формально завершил режим интервенций, объявленный в мае 2022 года, отметив, что с октября 2022-го банк не проводил интервенций против ослабления кроны. Возобновились продажи части дохода от резервов. Инфляция в июне составляла 9,7%, но совет продолжал видеть риски инфляционных ожиданий и восстановления спроса. Основной прогноз предполагал среднюю инфляцию 11% в 2023 году и 2,1% в 2024-м; базовая инфляция в 2024 году ожидалась выше 3%, что обосновывало осторожность совета.
27 сентября 2023 года
Сентябрь принес новое единогласное сохранение ставки 7%. Годовая инфляция в августе составляла 8,5% против 17,2% годом ранее. Потребление домохозяйств немного восстановилось после шести кварталов снижения, но оставалось на 9% ниже допандемийного уровня. Совет отмечал, что кредитование государства противодействует сдерживанию создания денег в частном секторе. В октябре ожидалось временное увеличение годового показателя инфляции из-за базы сравнения, сформированной прошлогодним льготным энергетическим тарифом. Это рассматривалось как статистический эффект, сохранявший общий прогноз дальнейшего замедления роста цен.
2 ноября 2023 года
В ноябре пять участников поддержали сохранение ставки 7%, двое предпочли снижение на 25 базисных пунктов. Общая инфляция снизилась до 6,9%, базовая — до 5%, однако совет опасался результатов переговоров о заработной плате и январского пересмотра цен. Прогноз предполагал среднюю инфляцию 2,6% в 2024 году и 2,1% в 2025-м. Совет обсуждал сценарии сравнительно небольших экономических издержек более длительного сохранения ставок. Возможное последующее снижение предполагалось начать умеренными и постепенными шагами, учитывая сохранявшиеся риски инфляционных ожиданий.
21 декабря 2023 года
Декабрьское решение начало смягчение: ставка единогласно снижена на 25 базисных пунктов, до 6,75%. В заявлении сообщалось об инфляции 7,3% в ноябре, либо 4,7% после корректировки статистического эффекта энергетического тарифа. Базовая инфляция снизилась до 3,9%. ВВП третьего квартала сократился на 0,5% относительно предыдущего квартала, сильнее прогноза. Тем не менее совет предупреждал, что дальнейшее снижение можно приостановить или завершить при еще ограничительном уровне ставок, если инфляция не будет замедляться в соответствии с опубликованными ожиданиями банка.
2024
8 февраля 2024 года
Февральское снижение 2024 года было крупнее: на 50 базисных пунктов, до 6,25%. Его поддержали шесть участников; один предпочел снижение на 75 базисных пунктов. Совет предполагал, что январская инфляция замедлилась примерно до 3%, до публикации точного показателя. Прогноз предусматривал среднюю инфляцию 2,6% в 2024 году и 2% в 2025-м. По предварительной оценке ВВП четвертого квартала вырос на 0,2%. При этом совет ожидал, что в ближайшее время фактические ставки останутся выше траектории основного модельного прогноза.
20 марта 2024 года
Мартовское снижение на 50 базисных пунктов довело ставку репо до 5,75%. Пять участников поддержали этот шаг, двое предлагали снижение на 75 базисных пунктов. Опубликованная инфляция составила 2,3% в январе и ровно 2% в феврале, замедлившись сильнее прогноза. Однако базовая инфляция оставалась на уровне 2,8%; совет выделял устойчивый рост цен услуг. Потребление домохозяйств немного увеличилось в четвертом квартале, но было на 8% ниже допандемийного уровня. Заявление также отмечало начинавшееся восстановление розничных продаж при улучшении реальных доходов населения.
2 мая 2024 года
Единогласное майское снижение на 50 базисных пунктов довело ставку репо до 5,25%. Инфляция соответствовала цели 2% и в феврале, и в марте. Однако новая модельная траектория ставок была выше зимнего прогноза. Совет также обсуждал возможное повышение естественной номинальной ставки относительно допандемийного периода; основной сценарий по-прежнему предполагал 3%. Это модельное предположение отличалось от действующей ставки репо. Прогноз предусматривал рост ВВП на 1,4% в 2024 году, связывая восстановление прежде всего с постепенным увеличением потребления домохозяйств.
27 июня 2024 года
Июнь принес новое снижение на 50 базисных пунктов, до 4,75%: пять участников поддержали его, двое предпочли более небольшой шаг в 25 базисных пунктов. Инфляция в мае увеличилась до 2,6%. Согласно заявлению, потребление домохозяйств в первом квартале было на 7% ниже допандемийного уровня; инвестиции сократились на 7,9% относительно предыдущего квартала. Реальная заработная плата оставалась на 6% ниже допандемийной. Совет допускал замедление смягчения или сохранение ставок без изменений по мере их приближения к нейтральным уровням, учитывая сохранявшиеся инфляционные риски.
1 августа 2024 года
Августовское снижение замедлилось до 25 базисных пунктов, доведя ставку репо до 4,5% при единогласной поддержке. Совет отметил, что инфляция составляла ровно 2% в феврале, марте и июне. Прогноз предполагал среднюю инфляцию 2,2% в 2024 году и 2% в 2025-м; риски оценивались как в целом сбалансированные. Согласно заявлению, рост заработной платы на 7% в первом квартале пока поглощался прибылью компаний, не вызывая дополнительных повышений цен. При этом банк продолжал считать, что экономика работает ниже своего потенциала.
25 сентября 2024 года
Сентябрьское снижение на 25 базисных пунктов, до 4,25%, принято шестью голосами против одного; несогласный участник предпочел 50 базисных пунктов. Заявление описывало медленное восстановление: потребление домохозяйств во втором квартале выросло на 0,2% к предыдущему кварталу, но оставалось на 5,2% ниже допандемийного уровня. Рост зарплат замедлился до 6,5%, а реальные зарплаты были на 5% ниже прежнего ориентира. Цены продуктов и базовая инфляция превысили летний прогноз. Совет также отмечал, что снижение долгосрочных ставок уже дополнительно смягчило общие денежные условия.
7 ноября 2024 года
Ноябрьское снижение до 4% выявило три предпочтения: пять голосов за 25 базисных пунктов, один за сохранение ставки и один за 50 базисных пунктов. Совет рассмотрел альтернативные сценарии ослабления активности еврозоны и повышения торговых наценок. Прогноз предполагал рост ВВП на 1% в 2024 году и на 2,4% в 2025-м. В заявлении ожидались временное ускорение продовольственной инфляции и сохранявшаяся устойчивость роста цен услуг. Совет прямо предупреждал о возможной паузе в дальнейшем смягчении даже при еще ограничительном уровне ключевых ставок.
19 декабря 2024 года
Декабрьское заседание приостановило снижение на уровне 4%: пять голосов за сохранение, два за сокращение на 25 базисных пунктов. Обновленный прогноз предполагал инфляцию немного выше 2% со второго квартала 2025 года до конца 2026-го. Совет отмечал незавершенность замедления цен базовых компонентов, особенно услуг. Заработная плата третьего квартала выросла на 7%, почти на процентный пункт быстрее ожиданий. Краткосрочное ускорение инфляции в заявлении также связывалось с возобновлением роста продовольственных цен и эффектами базы сравнения; это оставалось оценкой на тот момент.
2025
6 февраля 2025 года
Февраль 2025 года возобновил смягчение единогласным снижением на 25 базисных пунктов, до 3,75%. Совет отмечал, что краткосрочные инфляционные риски пока не реализовались, а внешний спрос оставался слабым. Прогноз предполагал небольшое дальнейшее снижение с последующим сохранением ставок примерно на одном уровне с середины года. Средняя инфляция ожидалась на уровне 2,4% в 2025 году и 2,1% в 2026-м. Заявление противопоставляло сдержанное частное кредитование повышенному вкладу финансирования государственного дефицита в денежную массу, сохраняя осторожность в отношении услуг и зарплат.
26 марта 2025 года
Единогласное мартовское сохранение оставило ставку репо на уровне 3,75%. В заявлении сообщалось о годовом росте ВВП четвертого квартала на 1,8% и росте заработной платы рыночных отраслей на 8,3%; последний показатель на 0,6 процентного пункта превысил прогноз. Цены услуг продолжали быстро увеличиваться. Возможные ответные импортные пошлины оценивались как инфляционный риск, а предполагаемое бюджетное расширение в Германии уменьшало вероятность ее глубокого спада. Поэтому общий баланс рисков совет считал более инфляционным, чем на предыдущем заседании при рассмотрении новых данных.
7 мая 2025 года
Майское снижение на 25 базисных пунктов довело ставку репо до 3,5%: шесть голосов за снижение, один за сохранение. Предварительная апрельская инфляция составляла 1,8%, но ускорение цен услуг поддерживало осторожность совета. Прогноз предполагал среднюю инфляцию 2,5% в 2025 году и 2,2% в 2026-м; рост ВВП ожидался на уровне 2% и 2,1% соответственно. Совет подчеркивал, что конкретная форма международных торговых барьеров неизвестна, поэтому их среднесрочные последствия еще нельзя надежно оценить ни для экономической активности, ни для инфляции.
25 июня 2025 года
Июньское сохранение ставки 3,5% было единогласным. Обновленные ожидания предполагали инфляцию выше 2% до конца 2025 года и повышенную базовую инфляцию на всем прогнозном горизонте. Среди причин осторожности относительно дальнейшего смягчения совет выделял цены услуг, заработную плату и восстановление рынка недвижимости. В заявлении сообщалось о годовом росте ВВП первого квартала на 2,2% и росте зарплат на 6,7%. Внешний спрос оставался слабым; внутренний рост поддерживало потребление домохозяйств, а вклад недвижимости в инфляцию увеличивался при продолжающемся восстановлении рынка.
7 августа 2025 года
В августе ставка вновь единогласно сохранена на уровне 3,5%. Заявление оценивало рост денежной массы в 4,1% и отмечало постепенное ускорение кредитования. Прогноз предусматривал среднюю инфляцию 2,6% в 2025 году и 2,3% в 2026-м при росте ВВП на 2,6% в каждом году. Усиление кредитования, особенно недвижимости, рассматривалось как возможный инфляционный риск. Укрепление кроны называлось потенциальным противодействующим фактором, а будущий запуск второй системы торговли квотами на выбросы — риском для цен более позднего периода, начиная с 2027 года.
24 сентября 2025 года
Сентябрьское единогласное сохранение оставило ставку репо на уровне 3,5%. Заявление сообщало о годовом росте ВВП второго квартала на 2,6%, потребления домохозяйств на 3,4% и зарплат на 7,8%. Общая инфляция замедлилась с 2,9% в июне до 2,5% в августе; базовая составляла 2,8%. В центре внимания оставались услуги и недвижимость. Совет также выделял риски государственного долга зарубежных стран и растущую чувствительность финансовых рынков к ним наряду с внутренними рисками кредитования, зарплат и бюджетных расходов в экономике.
6 ноября 2025 года
Ноябрь принес новое единогласное сохранение ставки 3,5%. Предварительная оценка показывала рост ВВП третьего квартала на 0,7% относительно предыдущего квартала и на 2,7% год к году. Прогноз предполагал среднюю инфляцию 2,5% в 2025 году и 2,2% в 2026-м; рост ВВП ожидался на уровне 2,3% и 2,4%. Совет по-прежнему считал внутренние давления препятствием для снижения ставки. Слабость некоторых экономик еврозоны рассматривалась как понижательный риск, частично компенсируемый в случае Германии предполагаемым бюджетным стимулированием со стороны нового правительства.
18 декабря 2025 года
Декабрьское сохранение ставки 3,5% поддержали все шесть присутствовавших участников. Обновленные данные показывали рост ВВП третьего квартала на 0,8% к предыдущему кварталу и на 2,8% год к году; зарплаты выросли на 7,1% в годовом сравнении. Совет оценивал риски как в целом сбалансированные, хотя услуги, недвижимость и кредитование продолжали требовать внимания. Отмечалось, что зарплаты быстрее всего растут в услугах. Возможными дезинфляционными факторами назывались укрепление кроны, слабая активность еврозоны и потенциальная коррекция цен активов на мировых рынках.
2026
5 февраля 2026 года
Февраль 2026 года единогласно сохранил ставку 3,5%, несмотря на более низкий прогноз общей инфляции. Банк ожидал среднюю инфляцию 1,6% в 2026 году и 2,1% в 2027-м при росте ВВП на 2,9% в каждом году. Значительная часть временного замедления цен связывалась с переносом сбора на возобновляемую энергетику в государственный бюджет. Базовая инфляция ожидалась повышенной. Совет стремился сохранить низкую инфляцию после исчезновения временных эффектов, отмечая кредитование, зарплаты, потребление домохозяйств и цены недвижимости как существенные факторы своего решения.
19 марта 2026 года
Мартовское сохранение ставки 3,5% было единогласным. Февральская инфляция снизилась до 1,4%, минимального уровня за десять лет. Обновленный прогноз частично учитывал повышение нефтяных цен, но по-прежнему предполагал общую инфляцию ниже 2% в 2026 году. Последствия ближневосточного конфликта для цен, активности и финансовых условий совет считал трудными для оценки. Низкая инфляция и устойчивый внутренний рост позволяли провести анализ без немедленной реакции; банк продолжал следить за возможным влиянием конфликта на инфляционные ожидания и дальнейшее развитие денежной ситуации.
7 мая 2026 года
В мае ставка вновь единогласно сохранена на уровне 3,5% при исключительной, по оценке совета, неопределенности ближневосточного конфликта. Новый прогноз предполагал инфляцию в верхней половине допустимого диапазона до конца 2026 года из-за топливных цен. Средняя инфляция ожидалась на уровне 2,2% в 2026 году и 2,4% в 2027-м, рост ВВП — 2,5% и 2,7%. Предварительный годовой рост первого квартала замедлился до 2,1%. Совет рассматривал несколько сценариев, продолжая уделять внимание кредитованию, заработной плате и сохранявшемуся росту цен услуг.






Оставить комментарий