Международный валютный фонд (International Monetary Fund, IMF) рекомендовал постепенное и осторожное снижение ставки в оценке консультаций, о которой Интерфакс (Interfax) сообщил 27 мая 2024 года. Фонд положительно оценил осмотрительную денежную политику, отметив риски разворота миграционных и финансовых притоков и замедления реформ. Он также призвал сохранять гибкость валютного курса и накапливать резервы, указав на сохраняющуюся уязвимость перед внешними потрясениями.
Пандемийное снижение ставки и неоднородный спрос
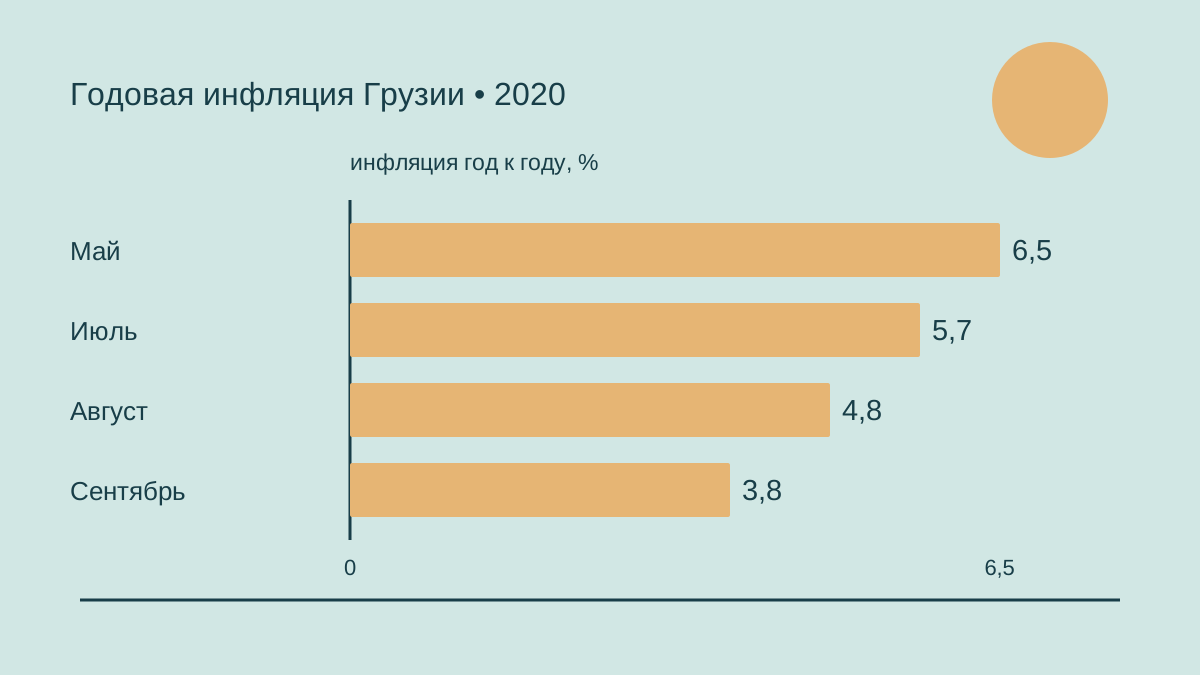
24 июня 2020 года Национальный банк Грузии (National Bank of Georgia, NBG) снизил ставку рефинансирования на четверть процентного пункта, до 8,25%. Майская инфляция составляла 6,5%. Банк ожидал ослабления временного роста издержек предложения, тогда как снижение внутреннего и внешнего спроса должно было дольше влиять на цены. Политика после снижения ставки оставалась жесткой. По предварительным данным, апрельская экономическая активность упала на 16,6% год к году. Карточные операции в мае выросли на 21% к апрелю, но оставались ниже прошлогоднего уровня. Банк связывал неоднородность этих показателей с неопределенностью масштаба сокращения спроса.
Следующее снижение, 5 августа, довело ставку до 8%. Банк сообщил о годовой июльской инфляции 5,7% и месячном снижении цен на 0,5%. Обновленный прогноз предполагал сокращение экономики за 2020 год на 5%: ожидаемое падение мировой активности и внешнего спроса оказалось глубже, чем в начале пандемии. По предварительным данным, июньская экономическая активность снизилась на 7,7% год к году. Внутренний спрос восстанавливался относительно апреля и мая благодаря бюджетному стимулированию, кредитованию и переводам. Однако длительное превышение инфляцией целевого уровня сохраняло риски ожиданий и побуждало банк медленно выходить из жесткой политики.
16 сентября банк сохранил ставку 8%, поскольку годовая августовская инфляция снизилась до 4,8%. Прогноз по-прежнему предусматривал инфляцию ниже цели в первом полугодии 2021 года преимущественно из-за слабого внешнего спроса. Комитет учитывал также волатильность валютного рынка, длительное превышение цели и риски предложения. Частичное субсидирование ипотечных процентов, по оценке банка, поддерживало спрос подобно денежному смягчению. Предварительные августовские поступления от международных путешественников упали на 96% год к году, экспорт — на 7%, импорт — на 19%. Эти внешние показатели сопровождались восстановлением внутреннего спроса благодаря бюджетной поддержке, кредитованию и переводам.
Решение 28 октября вновь оставило ставку на уровне 8%. Годовая сентябрьская инфляция замедлилась до 3,8%, а слабый спрос, по ожиданиям банка, должен был продолжать сдерживать цены. Возобновление активности коронавируса и более длительная пандемия могли замедлить мировое восстановление в следующем году. Предварительный сентябрьский экспорт товаров вырос на 8,6% год к году: впервые с января годовая динамика стала положительной. Однако поступления от международных путешественников сократились на 95%, импорт — на 9%. Банк ожидал, что внутренний спрос станет двигателем роста в 2021 году; дальнейшее смягчение зависело от инфляционных ожиданий и экономической активности.
К 9 декабря банк подчеркивал ограничения дальнейшего смягчения. Он сохранил ставку 8%, указав на рост производственных издержек из-за новых ограничений, пандемийную неопределенность и высокую долларизацию. Будущее повышение ставки не исключалось. В том же заявлении описывалось соглашение с Европейским центральным банком (European Central Bank) о линии репо на 100 млн евро для поддержки ликвидности финансовой системы при необходимости. Механизм должен был действовать до 30 июня 2021 года при операционной поддержке немецкого Бундесбанка (Bundesbank).
Временное замедление цен и новое ужесточение
3 февраля 2021 года ставка оставалась 8%, несмотря на январскую инфляцию 2,8%. Банк объяснял недавнее замедление цен временным государственным субсидированием коммунальных платежей. Прогноз средней инфляции на год составлял около 4%; рост сырьевых цен, производственных издержек и ослабление валюты создавали повышательное давление. Высокая долларизация усиливала передачу курсовых колебаний в цены. Прекращение частичной субсидии ипотечных процентов, напротив, имело эффект, который банк сравнивал с денежным ужесточением. Прогноз экономического роста на 2021 год также составлял около 4%, преимущественно благодаря внутреннему спросу; восстановление внешнего спроса ожидалось лишь незначительным.
Заседание 17 марта повысило ставку на половину процентного пункта, до 8,5%. Годовая февральская инфляция составляла 3,6% и еще отражала коммунальную субсидию. Банк ожидал, что ее прекращение в марте повысит измеряемую инфляцию, а последующий эффект базы увеличит годовые показатели в декабре и начале 2022 года. Средняя инфляция за 2021 год прогнозировалась на уровне 4–4,5%. Среди оснований ужесточения назывались подорожание нефти и продовольствия, производственных издержек и сохраняющееся ослабление валюты. Однако именно на том заседании комитет заявил, что явной необходимости дополнительного ужесточения до конца года пока не видит.
28 апреля банк повысил ставку сразу на процентный пункт, до 9,5%. Годовая мартовская инфляция достигла 7,2%, а обновленный прогноз ее среднего уровня за год приблизился к 6,5%. Банк связывал скачок отчасти с завершением коммунальной субсидии, также указывая на мировые сырьевые цены и пандемийные производственные издержки. Базовый прогноз роста оставался около 4%. Решение предусматривало с июля изменение резервных требований по валютным средствам в зависимости от долларизации депозитов каждого банка. По ожиданиям регулятора, это должно было усилить конкуренцию за депозиты в лари и постепенно повысить спрос на национальную валюту.
Внешняя оценка системы экономической политики
Публикация банка от 7 августа содержала оценку системы экономической политики агентством Фитч (Fitch Ratings). Оно подтвердило суверенный валютный рейтинг BB и изменило прогноз с негативного на стабильный. Агентство отметило улучшение макроэкономического сценария и уверенность в политике, поддерживающей стабильность и устойчивость государственных финансов. В оценке зафиксированы три повышения ставки за год, до 10%, при июльской инфляции 11,9%. При этом агентство подчеркивало уязвимость небольшой, высокодолларизованной экономики перед внешними потрясениями. Положительная оценка денежной политики сопровождалась замечаниями о высоком чистом внешнем долге и сравнительно низком коэффициенте внешней ликвидности.
8 декабря ставка выросла еще на половину пункта, до 10,5%. Ноябрьская инфляция составляла 12,5%; по оценке банка, временные внешние факторы обеспечивали около девяти процентных пунктов. Импортная инфляция достигала 18%, хотя курс укрепился относительно предыдущего года. Банк также отмечал усиление внутреннего спроса благодаря бюджетному стимулированию, отложенным расходам и ускорению кредитования. Расширение разницы процентных ставок по кредитам в лари и иностранной валюте, по его оценке, стимулировало валютные заимствования и создавало курсовые риски. Будущее снижение ставки в условиях, описанных на этом заседании, требовало существенного уменьшения инфляции и инфляционных ожиданий.
Высокая ставка и меры в кредитовании
К 11 мая 2022 года ставка составляла 11%, и комитет сохранил этот уровень. Заявление сообщало об инфляции 12,8%: международное подорожание и нарушения предложения отражались на внутреннем рынке. Обновленный прогноз роста на 2022 год составлял около 4,5% при особенно высокой неопределенности. Активное потребительское и валютное кредитование оставалось проблемой, несмотря на денежное ужесточение. Банк сообщил, что доходность обязательных резервов в долларах сохранится нулевой при повышении внешних ставок. Он также допускал дополнительные меры, включая увеличение верхней границы резервных требований по валютным средствам, тогда равной 25%, если потребуется замедлить рост валютных кредитов.
Сохранение ставки 11% 22 июня сопровождалось отдельной оценкой жилищного рынка. Банк сообщил, что увеличение числа долгосрочных посетителей быстро подняло местную арендную плату, добавив 0,6 процентного пункта к общей инфляции и 1,1 пункта к базовой. Внешние притоки и усиление внешнего спроса одновременно поддерживали курс, помогая снижению импортной инфляции. Прогноз по-прежнему предполагал превышение цели весь год. Потребительские и валютные кредиты продолжали быстро расти, а действие недавних макропруденциальных мер ожидалось постепенным. Банк сохранял возможность дополнительных резервных требований и других мер, если кредитование продолжит увеличиваться такими темпами.
3 августа комитет вновь сохранил ставку 11%. Июльская инфляция составляла 11,5%. Предварительный рост экономики в первом полугодии 2022 года равнялся 10,5%, тогда как прогноз на весь год составлял 9%. Банк связывал высокую активность с рекордными переводами, восстановлением туризма и кредитованием. По его оценке, значительное потребление препятствовало более быстрому замедлению инфляции. Новый прогноз предполагал более медленное снижение ценового давления, чем ранее, и приближение инфляции к цели со второго полугодия 2023 года при прочих равных условиях.
Заявление 14 сентября сохраняло ставку 11%, но указывало на основания для осторожного оптимизма. Августовская инфляция замедлилась до 10,9%. Мировые нефтяные цены и стоимость перевозок снижались; международный продовольственный индекс упал на 9% в июле и на 1,9% в августе относительно предыдущего месяца. Банк ожидал постепенного уменьшения внутренней инфляции благодаря этим изменениям и укреплению эффективного курса лари. Однако спрос оставался высоким: предварительный средний рост реального ВВП за первые семь месяцев составлял 10,3%. Комитет также установил нулевую доходность обязательных резервов в евро, аналогично долларовым резервам, наряду с другими кредитными мерами.
Сохранение ставки 26 октября сопровождалось повышением прогноза роста. Средний рост реального ВВП за первые восемь месяцев составлял 10,3%, и банк повысил годовой прогноз до 10%. Он ожидал превышения потенциального уровня средней экономической активности, усиливающего инфляционные риски спроса. Сентябрьская инфляция составляла 11,5%. Укрепление валюты частично компенсировало давление спроса, а снижение сырьевых цен и стоимости перевозок могло дополнительно его смягчить. Банк также сообщил о начале замедления кредитования после жесткой политики и макропруденциальных мер. Вместе с сокращением бюджетного дефицита эти изменения должны были ослабить давление спроса; жесткая политика сохранялась до явного замедления инфляции.
15 декабря парламент поддержал основные направления денежной и валютной политики на 2023–2025 годы. Управляющий Коба Гвенетадзе (Koba Gvenetadze) представил документ, охватывающий инфляционную цель, инструменты и возможные риски. Он назвал ставку рефинансирования главным инструментом таргетирования инфляции: решения учитывают макроэкономическую ситуацию, финансовые рынки, прогноз цен и риски ожиданий. Прогноз выше цели может требовать повышения ставки или сохранения жесткой политики, а прогноз ниже цели — допускать смягчение. Гвенетадзе также объяснил, что банк сочетал повышение ставки с дополнительными инструментами замедления кредитования на фоне последовательных потрясений предложения и инфляции.
Заседание 21 декабря оставило ставку 11%. Ноябрьская инфляция замедлилась до 10,4%, но банк по-прежнему оценивал экономическую активность выше потенциального уровня. Предварительный рост за первые десять месяцев 2022 года составлял в среднем 10%, в октябре — 8,3%. Кредитование замедлялось, и комитет ожидал усиления этой тенденции благодаря недавно введенным макропруденциальным мерам. Он также указал на объявленное увеличение контрциклического буфера капитала как дополнительное ограничение кредитной активности. Вместе с сокращением бюджетного дефицита эти меры должны были уменьшить инфляционное давление спроса. Прогноз банка предполагал постепенное приближение инфляции к цели во втором полугодии 2023 года.
Замедление инфляции и первые осторожные снижения
29 марта 2023 года ставка оставалась 11%, хотя февральская общая инфляция снизилась до 8,1%, базовая — до 6,6%. Удешевление мировой нефти и перевозок, а также укрепление лари уменьшали импортную инфляцию. Банк сообщил о замедлении кредитования после макропруденциальных мер и ужесточения мировых финансовых условий. Издержки труда оставались риском: заявление приводило годовой рост зарплат в четвертом квартале 2022 года на 21,2% при увеличении производительности на 6,8%. Цены внутренних товаров и услуг еще росли на 13,8%. Перед постепенным выходом из жесткой политики комитет ожидал подтверждения снижения внутренней инфляции.
10 мая банк снизил ставку на половину процентного пункта, до 10,5%. Апрельская общая инфляция упала до 2,7%, ниже цели 3%, тогда как базовая составляла 4,7%. По оценке банка, международное ценовое давление было нейтрализовано благодаря удешевлению сырья и перевозок и укреплению валюты. Внутренняя инфляция снижалась медленнее. Прогноз роста составлял около 5%, близко к потенциальному уровню; замедление кредитования и бюджетная консолидация помогали сдерживать спрос. Комитет не видел явной спирали зарплат и цен, но сохранял опасения из-за роста удельных трудовых издержек и геополитической неопределенности, поэтому предполагал лишь медленное снижение ставки.
Отдельное заявление сотрудников МВФ от 11 мая описывало согласование политики для второго обзора программы резервного финансирования (Stand-By Arrangement). Еще требовалось рассмотрение Советом директоров; завершение обзора открыло бы доступ к 30 млн СДР, около 40 млн долларов, при предупредительном использовании программы властями. Сотрудники прогнозировали рост чуть выше 5% в 2023 году и инфляцию ниже цели в этом году, близкую к цели в 2024-м. Замедление цен они связывали, в частности, с удешевлением сырья, укреплением валюты и ограничительной политикой. Однако высокий внутренний спрос и напряженный рынок труда требовали осторожного снижения ставки до устойчивого уменьшения базовой инфляции.
Заседание 21 июня сделало паузу на уровне 10,5% после майского снижения. Майская общая инфляция составляла 1,5%, базовая — 3,9%, но внутренняя оставалась 9,1%. Банк сообщил об удешевлении импортных товаров по мере ослабления внешних потрясений; рост внутренних цен замедлялся медленнее. Удельные трудовые издержки немного снизились относительно предыдущего квартала, но оставались высокими, поскольку зарплаты увеличивались быстрее производительности. Средний годовой рост экономики за первые четыре месяца составлял 7,7%, создавая вероятность более сильного, чем ожидалось, давления спроса. Эти риски побудили комитет сохранить ставку вместо повторения снижения на половину пункта.
13 сентября банк снизил ставку на четверть пункта, до 10%. По оценке комитета, замедлению цен способствовали удешевление сырья и перевозок, укрепление валюты, жесткая политика и низкие ожидания. Экономический рост приближался к долгосрочному потенциальному уровню, что указывало на начальное ослабление давления спроса. Однако валютное кредитование ускорилось, и банк предупреждал, что продолжение этой тенденции может усилить инфляционные риски. Поэтому, несмотря на низкий общий показатель, нормализация оставалась осторожной: дальнейшее умеренное снижение зависело от динамики инфляции и прогнозов.
- Августовская общая инфляция составляла 0,9%, базовая — 2,5%, внутренняя — 6,1%.
15 декабря парламент поддержал направления денежной и валютной политики на 2024–2026 годы. Исполняющая обязанности управляющего Натия Турнава (Natia Turnava) сообщила о ноябрьской общей инфляции 0,1% и базовой 1,8%. Она представила прогноз средней инфляции 3,6% в 2024 году: временное превышение цели отчасти объяснялось эффектом базы, после чего ожидалась среднесрочная стабилизация около 3%. Политика оставалась жесткой; оценка нейтральной ставки составляла 7%, с постепенным приближением по мере ослабления рисков. При низкой инфляции и среднесрочной оценке около цели Турнава также объяснила восстановление максимального срока потребительских кредитов до четырех лет.
Продолжение нормализации в 2024 году
Решение 31 января 2024 года снизило ставку на половину процентного пункта, до 9%. Декабрьская общая инфляция составляла 0,4%, базовая — 1,9%. Более низкая, чем ожидалось, инфляция и снижение тарифов на электричество побудили банк уменьшить годовой прогноз цен. Он ожидал инфляцию ниже 3% в начале 2024 года и около цели в среднесрочной перспективе. Последняя оценка роста за 2023 год составляла 7%; прогноз предполагал приближение активности к потенциальному росту 5% в 2024-м. Неопределенность перевозок и возможное ускорение кредитования оставались основаниями для постепенного подхода, сдерживая ускорение нормализации.
13 марта комитет провел более крупное снижение — на три четверти процентного пункта, до 8,25%. Февральская общая инфляция составляла 0,3%, базовая — 2,4%. Банк оценивал инфляционные риски как менее сильные, хотя напряженность в Красном море продолжала угрожать стоимости перевозок. После роста в декабре и январе эта стоимость несколько снизилась в феврале. Предварительный январский рост экономики составлял 5,8%, что банк трактовал как приближение к потенциалу и уменьшение ценового давления спроса. При этом сохранялась возможность дольше удерживать жесткую политику или вновь ужесточить ее при ухудшении ожиданий либо внешних рисков.
Решение 22 мая снизило ставку еще на четверть пункта, до 8%. Апрельская общая инфляция составляла 1,5%, базовая — 2,3%. Банк объяснял небольшое ускорение общей инфляции мировым подорожанием нефти на фоне геополитической напряженности. Он также отмечал небольшое повышение показателей инфляционных ожиданий и усиление спроса, отчасти связанное с кредитованием. Однако базовый сценарий предусматривал стабилизацию активности около потенциала при реальном росте 5,6%; в этом случае инфляционные риски спроса не реализовались бы. Комитет сохранял постепенную и осторожную нормализацию, допуская более длительную жесткую политику или новое ужесточение при усилении рисков ожиданий.






Оставить комментарий