По сообщению Рейтер (Reuters) от 8 июня 2026 года, заместитель главы центробанка Венгрии Золтан Курали (Zoltan Kurali) допускает снижение необходимой ставки вслед за инфляцией и премиями за риск. Он призвал учитывать цены энергии и долгосрочные доходности, сохраняя положительные реальные ставки. Поддержав майское сохранение ставки при одном предложении снижения, он не предсказывал цикл. Решение 23 июня зависит от данных и прогноза. Летний пересмотр цели 3% предусматривает анализ возможного поэтапного приближения к уровню еврозоны; анализ ожидается осенью при правительственном ориентире выполнения критериев евро к 2030 году.
Предшествующее снижение двузначной ставки
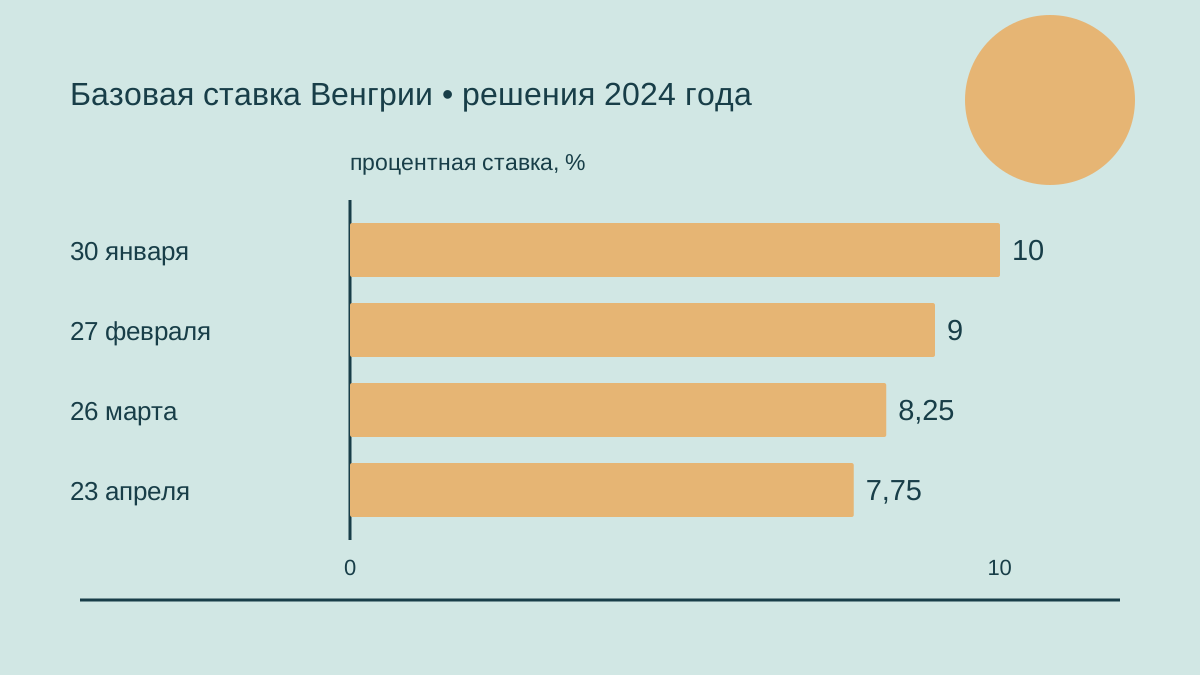
30 января 2024 года Совет по денежно-кредитной политике Венгерского национального банка (Magyar Nemzeti Bank) снизил базовую ставку на 75 базисных пунктов, до 10%. Годовая инфляция в декабре замедлилась до 5,5%, однако базовая оставалась на уровне 7,6%. Банк связывал дезинфляцию с жёсткой денежной политикой, слабым внутренним спросом и снижением внешних издержек. На 2024 год он прогнозировал рост экономики на 2,5–3,5%, ожидая поддержки потребления восстановлением реальных зарплат. Одновременно было объявлено прекращение долгосрочного депозитного инструмента с 31 января. Валютные свопы сохранялись для обеспечения стабильности рынка.
27 февраля снижение ускорилось до 100 базисных пунктов: базовая ставка составила 9%. Общая годовая инфляция в январе равнялась 3,8%, базовая — 6,1%. Банк сообщил, что в 2023 году экономика сократилась на 0,8%, а потребление домохозяйств и инвестиции оставались слабыми. Внешний баланс улучшился: профицит текущего счёта в 2023 году достиг 0,2% ВВП после дефицита свыше 8% в 2022 году, по предварительным данным. При обсуждении возможностей дальнейшего снижения на последующих заседаниях регулятор продолжал подчёркивать необходимость стабильности финансового рынка и сохранения положительных реальных процентных ставок.
26 марта шаг снижения уменьшился до 75 базисных пунктов, а базовая ставка достигла 8,25%. Общая и базовая инфляция в феврале составляли соответственно 3,7% и 5,1%. Банк объяснял необходимость более осторожных действий ростом неприятия рисков на финансовых рынках. Новый прогноз предусматривал рост экономики на 2–3% в 2024 году и более медленное восстановление, чем ожидалось ранее. Потребление должно было укрепляться по мере восстановления покупательной способности, тогда как слабый европейский спрос ограничивал экспорт. Последующие решения Совет связывал с поступающими данными и состоянием финансовых рынков.
На заседании 23 апреля ставку снизили на 50 базисных пунктов, до 7,75%. Общая инфляция в марте замедлилась до 3,6%, базовая — до 4,4%. Однако банк ожидал, что в оставшуюся часть 2024 года базовая инфляция будет держаться примерно на уровне 4,5–5%. Регулятор сообщил о переходе процесса смягчения в новую фазу с апреля, когда изменение рисков требовало более медленного темпа. Совет отмечал волатильность международных финансовых рынков и значение устойчивости валютного рынка. Основанием будущих решений оставалась тщательная оценка инфляционных перспектив, без заранее установленной последовательности снижений.
21 мая очередное снижение на 50 базисных пунктов довело ставку до 7,25%. Общая инфляция в апреле составляла 3,7%, а базовая снизилась до 4,1%. ВВП в первом квартале увеличился на 1,1% относительно соответствующего периода предыдущего года и на 0,8% к предыдущему кварталу. Банк ожидал поддержки роста укреплением внутреннего спроса, тогда как слабая европейская активность ограничивала экспорт. Инфляционные ожидания населения практически не изменились относительно марта. Объясняя осторожный подход, Совет учитывал улучшение показателей инфляции вместе с неизменными ценовыми ожиданиями и неопределённостью международной финансовой обстановки.
18 июня шаг вновь уменьшился: ставку снизили на 25 базисных пунктов, до 7%. И общая, и базовая инфляция в мае составляли 4%. Прогноз банка предусматривал среднегодовую инфляцию 3–4,5% и рост экономики на 2–3% в 2024 году. В первом квартале потребление домохозяйств увеличилось, тогда как инвестиции сократились. Регулятор ожидал, что восстановление реальных зарплат поддержит расходы населения, но продолжал подчёркивать необходимость дисциплинированных денежных условий для достижения ценовой стабильности. Совет также сохранял инструменты укрепления устойчивости финансового рынка в период завершения квартала.
Дополнительное снижение на 25 базисных пунктов 23 июля уменьшило ставку до 6,75%. Общая инфляция в июне равнялась 3,7%, однако базовая немного повысилась, до 4,1%. Банк продолжал считать высокие темпы подорожания услуг инфляционным риском. Ожидания домохозяйств снизились, но оставались высокими. Рост экономики в 2024 году вновь прогнозировался в диапазоне 2–3%. Совет заявил о необходимости осторожной политики, хотя снижение инфляции позволило провести очередную корректировку. Он также оценивал влияние государственных мер и международной процентной среды на внутренние условия.
На заседании 27 августа ставку сохранили на уровне 6,75%. Июльская общая инфляция выросла до 4,1%, базовая — до 4,7%. ВВП второго квартала сократился на 0,2% к предыдущему кварталу, но превышал показатель годичной давности на 1,5%. Банк ожидал поддержки роста потреблением домохозяйств, отмечая слабость инвестиций. Безработица в июле составляла 4,2%. Регулятор также сообщил о профиците текущего счёта в размере почти 3,7 млрд евро за первое полугодие. Совет рассматривал улучшение внешнего баланса одновременно с внутренним ценовым давлением и неопределённостью темпов восстановления экономики.
24 сентября Совет снизил ставку на 25 базисных пунктов, до 6,5%. Общая инфляция в августе уменьшилась до 3,4%, базовая составляла 4,6%. Банк понизил прогноз роста экономики на 2024 год до 1–1,8%. Потребление домохозяйств во втором квартале увеличилось на 4,2%, однако слабость инвестиций ограничивала активность. Прогноз среднегодовой инфляции составлял 3,5–3,9% для 2024 года и 2,7–3,6% для 2025 года. При рассмотрении последующих решений в меняющейся международной среде регулятор подчёркивал необходимость устойчивости финансового рынка и дисциплинированного подхода к денежной политике.
Пауза при достижении целевого уровня инфляции
22 октября ставку сохранили на уровне 6,5%, хотя общая инфляция в сентябре достигла 3%. Базовая инфляция составляла 4,8%. Ожидания населения повысились, а геополитические события и цены сырья создавали дополнительные риски. Банк отмечал, что внешняя процентная среда может оказаться менее благоприятной, чем ожидалось ранее. В заявлении подчёркивалась необходимость устойчивости финансового рынка, а пауза в снижении признавалась обоснованной. Совет сохранял осторожный подход к базовой ставке, зависящий от поступающих данных. При оценке он учитывал одновременно внутренние инфляционные ожидания и изменения международной обстановки.
19 ноября базовую ставку вновь оставили на уровне 6,5%. Общая инфляция в октябре составляла 3,2%, базовая — 4,5%. Банк отмечал снижение месячных цен телефонных и интернет-услуг, одновременно предупреждая, что движение валютного курса и изменения акцизов способны повысить последующую инфляцию. Предварительные данные показывали сокращение ВВП на 0,8% в годовом выражении в третьем квартале. Регулятор ожидал восстановления потребления вместе с реальными зарплатами, но считал перспективы инвестиций и экспорта неопределёнными. Ценовая стабильность и устойчивость финансового рынка оставались центральными условиями его денежной политики.
В заявлении от 17 декабря ставку сохранили на уровне 6,5% и сообщили об общей ноябрьской инфляции 3,7% при базовой 4,4%. Банк прогнозировал рост экономики на 0,3–0,7% в 2024 году и восстановление до 2,6–3,6% в 2025 году. Тогда его прогноз предусматривал устойчивое возвращение к инфляционной цели в начале 2026 года. Среднегодовая инфляция в 2025 году ожидалась в диапазоне 3,3–4,1%. Рост реальных доходов должен был поддерживать потребление, а экспортные перспективы зависели от улучшения внешнего спроса. Несмотря на ожидаемое восстановление, Совет сохранял требование жёстких денежных условий.
Инфляционные ожидания и неизменная ставка в 2025 году
На заседании 28 января 2025 года базовую ставку сохранили на уровне 6,5%. Декабрьская общая инфляция выросла до 4,6%, базовая — до 4,7%; средний показатель за 2024 год составлял 3,7%. Банк обосновывал осторожность повышательными инфляционными рисками и ростом ожиданий населения. Он также сообщил, что с 20 декабря подразумеваемая ставка валютного свопа была повышена до 6%. Эта операционная корректировка сопровождалась неизменной базовой ставкой. При определении внутренних денежных условий Совет продолжал подчёркивать значение положительных реальных ставок и стабильного валютного рынка.
25 февраля Совет вновь сохранил ставку 6,5%: общая инфляция в январе достигла 5,5%, базовая — 5,8%. Банк характеризовал ожидания населения как высокие и отмечал широкое изменение цен в начале года. ВВП четвёртого квартала 2024 года вырос на 0,4% в годовом и на 0,5% в квартальном выражении, завершив техническую рецессию. Банк ожидал, что рост реальных зарплат поддержит потребление, а улучшение спроса позволит возобновить отложенные корпоративные инвестиции. Его оценка предусматривала терпеливый подход и жёсткие денежные условия для обеспечения устойчивого возвращения инфляции к установленному целевому уровню.
Сохранению ставки 6,5% 29 апреля предшествовали мартовские показатели общей инфляции 4,7% и базовой 5,7%. Банк ожидал, что ограничения торговых наценок на продовольствие и добровольные ценовые обязательства в телекоммуникациях и банковской сфере сдержат рост цен. Однако ожидания домохозяйств оставались высокими. Регулятор также различал ближайший эффект снижения сырьевых цен и среднесрочные риски тарифов и нарушений торговли. По его оценке, стабильность финансового рынка и жёсткие денежные условия должны поддерживать закрепление инфляционных ожиданий. Дальнейшие решения продолжали зависеть от изменения экономических перспектив.
На заседании 27 мая базовую ставку оставили на уровне 6,5%. Общая инфляция в апреле замедлилась до 4,2%, базовая составляла 5%. Ожидания населения и компаний снизились, но оставались повышенными. Банк отчасти связывал сдержанное изменение продовольственных цен с ограничениями наценок, введёнными в середине марта. ВВП первого квартала не изменился относительно годичной давности. Кредитование оставалось неоднородным: заимствования домохозяйств росли, корпоративный спрос был слабым. Регулятор оценивал капитал и ликвидность финансовой системы как сильные, однако учитывал устойчивую инфляцию услуг и неопределённость международной торговли.
На заседании 24 июня Совет сохранил ставку 6,5%, понизив прогноз роста экономики в 2025 году до 0,8%. Общая инфляция в мае составляла 4,4%, базовая — 4,8%. Банк прогнозировал увеличение ВВП на 2,8% в 2026 году и на 3,2% в 2027 году. Достижение цели ожидалось в начале 2027 года. Основными рисками регулятор считал повышенную инфляцию и слабый рост, отмечая существенное изменение цен вне ограничений и внешнюю экономическую неопределённость. Прогнозы среднегодовой инфляции составляли:
- 2025 год: среднегодовая инфляция 4,7%.
- 2026 год: среднегодовая инфляция 3,7%.
- 2027 год: среднегодовая инфляция 3%.
Обязательные резервы и направленность денежной политики
На заседании 22 июля базовая ставка осталась на уровне 6,5% после июньской общей инфляции 4,6% и базовой 4,4%. Отдельно банк объявил снижение нормы обязательных резервов с 10% до 8% с 1 августа. Неоплачиваемая процентами часть сохранялась в размере 2,5% резервной базы. Регулятор назвал изменение технической реакцией на сокращение избыточной ликвидности, нейтральной для денежной трансмиссии и сохраняющей ограничительную направленность политики. В заявлении также указывался возможный риск переоценки жилья вследствие действующих и вновь объявленных программ субсидируемых кредитов. Совет одновременно сохранял требование осторожного подхода к решениям о процентной ставке.
26 августа ставка осталась на уровне 6,5%. Общая инфляция в июле снизилась до 4,3%, базовая — до 4%. Банк сообщил о росте ВВП второго квартала лишь на 0,1% в годовом выражении при сохраняющемся расхождении потребления и инвестиций. Кредитование домохозяйств расширялось, тогда как спрос компаний оставался сдержанным. Вновь объявленные кредитные программы должны были воздействовать на уже активный жилищный рынок. Регулятор также оценивал государственные меры, способные увеличить бюджетный дефицит с 2026 года. Для обеспечения ценовой и финансовой стабильности он сохранял терпеливый ограничительный подход.
Решение от 23 сентября вновь сохранило ставку 6,5%. Общая инфляция в августе составляла 4,3%, а базовая снизилась до 3,9%. Банк пересмотрел ожидаемый рост экономики в 2025 году до 0,6%, прогнозируя 2,8% для 2026 года и 3,2% для 2027 года. Новые прогнозы среднегодовой инфляции составляли 4,6% в 2025 году, 3,8% в 2026 году и 3% в 2027 году. Объём кредитов домохозяйствам должен был увеличиться на 17–20% в 2025 году и на 18–22% в 2026 году, корпоративных — лишь на 2% ежегодно. Кредитные показатели являлись прогнозами.
На заседании 21 октября базовую ставку сохранили на уровне 6,5%. Общая инфляция в сентябре составляла 4,3%, базовая — 3,9%. Банк сообщил о замедлении роста розничных продаж и дальнейшей слабости промышленного производства при значительном сокращении строительного выпуска. По его наблюдениям, укрепление форинта всё заметнее снижало импортные цены и цены производителей промышленной продукции. Однако компании вне ценовых ограничений продолжали существенно менять цены, а ожидания населения оставались высокими. Совет считал устойчивость валютного рынка важной для снижения этих ожиданий и сохранял осторожный подход к процентной политике.
18 ноября ставку вновь сохранили на уровне 6,5%. ВВП третьего квартала превышал показатель годичной давности на 0,6%, но не изменился к предыдущему кварталу. Общая инфляция в октябре оставалась на уровне 4,3%, базовая выросла до 4,2%. Банк ожидал, что продление и расширение ограничений наценок вернёт инфляцию в допустимый диапазон к концу года, с дополнительным временным снижением в начале 2026 года. Он также сообщил об объявленных правительством целях бюджетного дефицита 5% ВВП для обоих годов, 2025 и 2026. Повышенные расходы должны были стимулировать спрос и затруднять сокращение долга.
На заседании 16 декабря ставку сохранили на уровне 6,5%. Общая ноябрьская инфляция замедлилась до 3,8%, базовая составляла 4,1%. Новый прогноз банка предусматривал среднегодовую инфляцию 4,4% в 2025 году, 3,2% в 2026 году и 3,3% в 2027 году. Устойчивое возвращение к цели 3% ожидалось во втором полугодии 2027 года. Прогнозы экономического роста для тех же трёх лет составляли соответственно 0,5%, 2,4% и 3,1%. Совет оценивал инфляционные риски как сбалансированные, продолжая требовать положительных реальных процентных ставок и стабильности финансовых рынков.
Снижение инфляции в 2026 году и новые внешние риски
На заседании 27 января 2026 года ставку сохранили на уровне 6,5%. Декабрьская общая инфляция снизилась до 3,3%, базовая — до 3,8%; средняя инфляция за 2025 год составляла 4,4%. Банк связывал замедление главным образом с топливом и переработанным продовольствием, отмечая повышенное изменение цен рыночных услуг и торгуемых товаров. В начале 2026 года ожидалось временное снижение ниже цели 3%, затем повышение к верхней границе допустимого диапазона. Совет сохранял прогноз устойчивого достижения цели во втором полугодии 2027 года, предусматривая осторожные решения отдельно на каждом заседании.
24 февраля банк снизил базовую ставку на 25 базисных пунктов, до 6,25%. Общая инфляция в январе уменьшилась до 2,1%, базовая — до 2,7%. Регулятор сообщил о росте ВВП на 0,4% за 2025 год, увеличении розничных продаж и сохраняющейся слабости промышленного производства. Дезинфляцию он связывал со сдержанным изменением цен, улучшением внешних издержек и укреплением валюты. Вместе с тем банк сохранял необходимость жёстких денежных условий и положительных реальных ставок. Совет предусматривал осторожные решения на каждом заседании, постоянно переоценивая макроэкономические данные и изменения финансового рынка.
На заседании 24 марта ставку сохранили на уровне 6,25%. Общая инфляция в феврале составляла 1,4%, базовая — 2,1%, однако банк предупреждал об ухудшении перспектив вследствие скачка цен энергии. Его прогнозы предусматривали рост экономики на 1,7% и среднегодовую инфляцию 3,8% в 2026 году, затем инфляцию 3,7% в 2027 году. Устойчивое достижение цели по-прежнему ожидалось во втором полугодии 2027 года. В заявлении также напоминалось о решении от 10 марта удовлетворять значительные потребности в валютной ликвидности для энергетического импорта, обеспечивая баланс предложения и спроса на валютном рынке.
28 апреля Совет вновь оставил базовую ставку на уровне 6,25%. Общая инфляция в марте составляла 1,8%, базовая снизилась до 1,9%. Банк сообщил о снижении премий за риск внутренних активов после парламентских выборов, отчасти вследствие ожиданий относительно средств ЕС и перехода на евро, а также об укреплении форинта. Регулятор подчёркивал необходимость устойчивости улучшения. Высокие цены энергии должны были повышать инфляцию в течение года, хотя укрепление валюты сдерживало этот эффект. Совет продолжал связывать денежные решения с инфляционными рисками и стабильностью внутренних финансовых рынков.
В заявлении от 26 мая базовую ставку сохранили на уровне 6,25%. Общая инфляция в апреле составляла 2,1%, базовая — 2,2%, а ВВП первого квартала увеличился на 1,7% относительно годичной давности. Банк сообщил, что укрепление форинта, ограничения топливных цен и торговых наценок сдерживают инфляцию, несмотря на повышательные риски энергетических издержек. Ожидания населения снизились; ожидания компаний выросли, но оставались сдержанными. Регулятор вновь подчёркивал необходимость устойчивого снижения внутренних премий за риск, сохраняя осторожную политику на основе данных для достижения цели при положительных реальных ставках.






Оставить комментарий