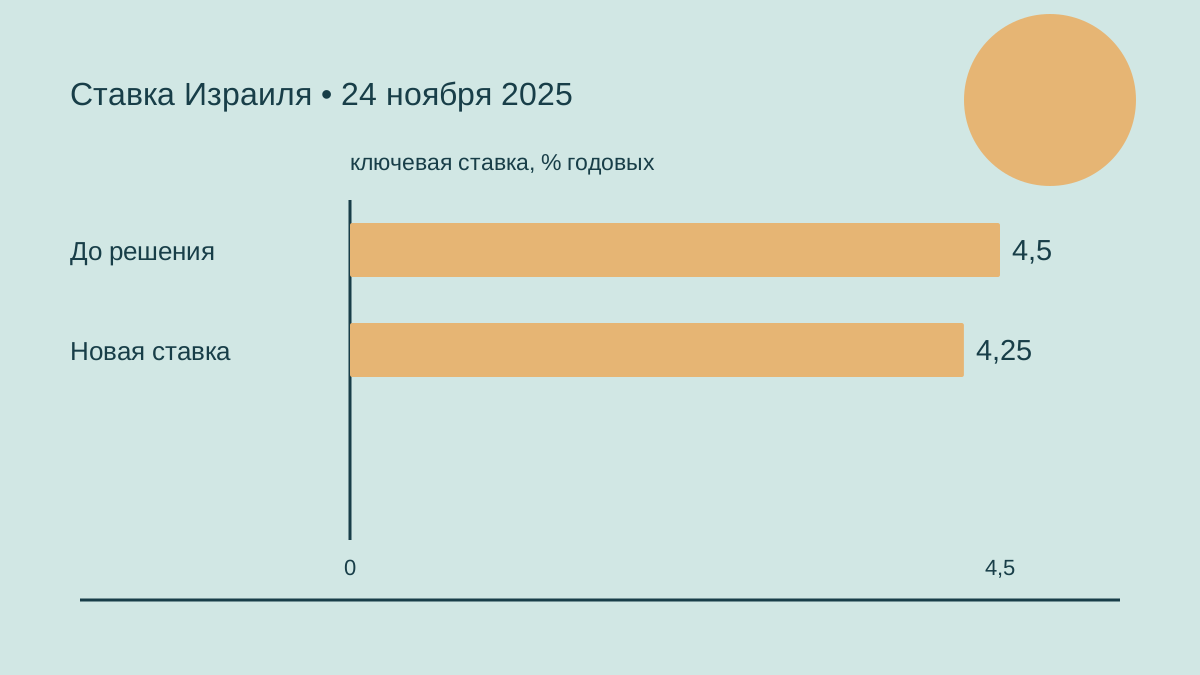
24 ноября 2025 года центральный банк Израиля снизил ключевую ставку на четверть процентного пункта, до 4,25%. По сообщению агентства Рейтер (Reuters), это было первое снижение с января 2024 года. Годовая инфляция в октябре составила 2,5%, поддержав решение, однако банк продолжал отмечать риски, связанные с предложением и спросом.
Восстановление и инфляция в 2022 году
Исходная ситуация была иной. 3 января 2022 года комитет сохранил ставку на уровне 0,1%, а последний доступный показатель годовой инфляции, за ноябрь, составлял 2,4%. За тот месяц цены снизились на 0,1%. Банк описывал экономику, приспосабливающуюся к пандемии, но отмечал новую волну омикрона как риск для деловой активности. Рынки облигаций и кредитования, согласно его оценке, продолжали функционировать. Таким образом, восстановление сочеталось с неопределённостью относительно очередного потрясения: возвращение экономики к обычным условиям ещё не рассматривалось как завершённый процесс.
К заседанию 21 февраля комитет по-прежнему сохранял ставку на уровне 0,1%, однако годовая инфляция за январь достигла 3,1%. В заявлении указывалось, что условия позволят постепенно повышать процентную ставку. Экономический фон включал предварительную оценку роста ВВП за 2021 год на 8,1% и годовое подорожание жилья на 11,3%. Широкий показатель безработицы в январе составлял 5,6%. Именно эти данные были доступны при принятии решения, когда банк готовился перейти от исключительно низкой ставки к постепенному ужесточению денежно-кредитной политики.
11 апреля комитет повысил ставку до 0,35%. Годовая инфляция за февраль составляла 3,5%, а годовой рост цен на жильё достиг 13%. Объём новых ипотечных кредитов в феврале составил 11,2 млрд шекелей. Банк также отмечал устойчивое положение на рынке труда. Таким образом, начало повышения ставки происходило на фоне роста потребительских цен, значительного ипотечного кредитования и высокой занятости. Эти показатели описывали условия принятия решения в тот момент; апрельские оценки дальнейшего экономического роста оставались прогнозами, а не измерениями последующих результатов.
Следующее повышение, 23 мая, довело ставку до 0,75%; годовая инфляция в апреле составляла 4%. Банк продолжал отмечать нехватку работников, несмотря на снижение ВВП в первом квартале на 1,6% в пересчёте на годовые темпы. Ему предшествовал рост на 15,6% в таком же пересчёте в предыдущем квартале. Жильё за год подорожало на 16,3%. Объём ипотечного кредитования в апреле составил 10,5 млрд шекелей, причём на месячный показатель влияли сезонные факторы. Поэтому комитет сталкивался с разнонаправленными сигналами выпуска и рынка труда при сохраняющемся ценовом давлении.
Июльское решение затронуло как ключевую ставку, так и операционный коридор. 4 июля ставка выросла до 1,25%, а коридор расширился с 0,1 процентного пункта по обе стороны от ставки до 0,5 процентного пункта. Годовая инфляция за май составляла 4,1%. С предыдущего решения шекель ослаб к доллару на 5,1%. Исследовательский департамент прогнозировал рост ВВП на 5% в 2022 году и на 3,5% в 2023 году. Эти оценки отражали июльские ожидания департамента и сопровождали уже принятые изменения механизма денежно-кредитной политики.
22 августа комитет повысил ставку до 2%. Годовая инфляция за июль достигла 5,2%, а жильё за год подорожало на 17,8%. Объём новых ипотечных кредитов в июле составил 10 млрд шекелей. После прежнего ослабления шекель укрепился к доллару на 6,9% между решениями по ставке. Таким образом, заявление фиксировало укрепление валюты при всё ещё высокой инфляции и значительном росте цен на жильё. В этих условиях комитет продолжал ужесточение: само по себе изменение валютного курса ещё не свидетельствовало об устранении более широкой инфляционной проблемы.
3 октября ставка достигла 2,75%. Годовая инфляция за август замедлилась до 4,6%, а за сам месяц цены снизились на 0,3%. Однако инфляция по торгуемым компонентам составляла 5,1%, по неторгуемым — 4,4%. С предыдущего решения шекель ослаб к доллару на 8%. Комитет ожидал, что ужесточение денежно-кредитной политики, ослабление давления со стороны предложения и изменения на сырьевых рынках будут способствовать замедлению инфляции. Это была оценка банком факторов, воздействующих на цены, а не доказательство того, что какой-либо один фактор вызвал уже наблюдавшееся снижение.
21 ноября ставка была повышена до 3,25%, при годовой инфляции за октябрь в 5,1%. Объём новых ипотечных кредитов в октябре составил 6,1 млрд шекелей. Банк отмечал небольшое снижение задолженности по банковским кредитам по мере роста процентных ставок. Малые и средние предприятия сообщали об усилившихся трудностях с получением финансирования, хотя в историческом сравнении эти трудности оставались небольшими. Безработица среди населения в возрасте от 15 лет составляла 4,1%. Таким образом, к концу года повышения ставок заявление дополняло картину инфляции и занятости сведениями об условиях заимствования.
Максимальная ставка и стабилизация рынков
Первое решение 2023 года довело ставку до 3,75% 2 января. Годовая инфляция за ноябрь составляла 5,3%, а годовой рост цен на жильё — 20,3%. Банк отмечал замедление роста кредитования малых и средних предприятий и повышение стоимости заимствований. Однако сообщаемые ограничения финансирования оставались небольшими, а существенного увеличения кредитного риска банк не выявлял. Прогнозы роста на 2,8% в 2023 году и на 3,5% в 2024 году относились к будущему. Заявление различало замедление расширения кредитования и резкое ухудшение доступа к финансированию.
20 февраля ставка выросла до 4,25%, при годовой инфляции за январь в 5,4%. Первоначальная оценка национальных счетов показывала рост ВВП за 2022 год на 6,5%. В четвёртом квартале рост составил 5,8% в пересчёте на годовые темпы, частично отражая временное увеличение покупок автомобилей. Новые ипотечные кредиты в январе составили 6,4 млрд шекелей. С предыдущего решения по ставке шекель ослаб к доллару на 1%; более значительное снижение на 5% относилось к последнему месяцу. Различие периодов сравнения важно для понимания оценки валютного давления и внутренней активности.
3 апреля комитет повысил ставку до 4,5%. Годовая инфляция за февраль замедлилась до 5,2%, однако банк считал это замедление более медленным, чем ожидалось. Инфляция по неторгуемым компонентам составляла 5,5%, по торгуемым — 4,8%. Годовой рост цен на жильё достигал 14,6%, а февральское ипотечное кредитование составило 5,7 млрд шекелей. Исследовательский департамент представил условные сценарии законодательных и институциональных изменений судебной системы. Они оценивали возможные траектории экономики, а не описывали уже наблюдавшиеся результаты. Решение по ставке принималось при широком распространении инфляции, несмотря на её небольшое снижение.
22 мая ставка достигла 4,75%. Годовая инфляция за апрель составляла 5%, а месячный рост цен — 0,8%; около половины этого повышения было связано с размещением и отдыхом. ВВП в первом квартале вырос на 2,5% в пересчёте на годовые темпы. Кредитная динамика различалась по размеру предприятий: кредитование малых и микропредприятий сокращалось, тогда как кредиты крупным предприятиям увеличивались. Средние предприятия сообщали об усилившихся трудностях финансирования, хотя они оставались небольшими. Таким образом, заявление показывало неодинаковые условия заимствования при очередном повышении ставки и сохраняющейся инфляции, а не единообразное сокращение кредитования.
10 июля комитет сохранил ставку на уровне 4,75%, оставив возможность нового повышения, если инфляция не замедлится ожидаемым образом. Годовая инфляция за май составляла 4,6%, по неторгуемым компонентам — 5,4%, по торгуемым — 3,4%. Банк описывал высокую активность, однако частное потребление и расходы по кредитным картам находились ниже докризисных трендов. Трудности финансирования средних предприятий уменьшились, тогда как показатели кредитного риска малых и микропредприятий немного выросли. Майское ипотечное кредитование составило 6,5 млрд шекелей. Поэтому пауза сопровождалась дальнейшим вниманием к ценам, спросу и условиям заимствования.
4 сентября ставка осталась на уровне 4,75%. Годовая инфляция за июль снизилась до 3,3%, частично из-за исключения особенно высокого показателя июля 2022 года из сравнения. Инфляция по неторгуемым компонентам всё ещё составляла 5%, по торгуемым — 0,6%. ВВП во втором квартале вырос на 3% в пересчёте на годовые темпы, однако банк считал рост ниже потенциального. Банковское и небанковское кредитование замедлялось по различным группам предприятий, а трудности финансирования оставались небольшими. Некоторое повышение показателей кредитного риска средних, малых и микропредприятий дополняло снижение общей инфляции осторожным сигналом.
Поддержка ликвидности при нарушении активности
Решение 23 октября сохранило ставку на уровне 4,75%, однако банк сместил акцент на стабилизацию рынков в условиях войны. Годовая инфляция за сентябрь составляла 3,8%. 9 октября банк объявил продажи иностранной валюты объёмом до 30 млрд долларов и операции валютного свопа до 15 млрд долларов, наряду с поддержкой ликвидности через репо. Эти суммы являлись предельными объёмами программ, а не уже совершёнными сделками. Банки и компании кредитных карт также ввели отсрочки платежей. Заявление показывало применение мер ликвидности и поддержки денежных потоков при неизменной ставке в период повышенной неопределённости.
27 ноября ставка сохранилась на уровне 4,75%, при годовой инфляции за октябрь в 3,7%. Банк сообщил о фактических продажах иностранной валюты на 8,2 млрд долларов в октябре в рамках ранее объявленной программы. Кредитование малых и микропредприятий замедлялось, что сопровождалось адресной кредитной поддержкой и расширением отсрочек платежей. Широкий показатель безработицы, включающий временно отсутствующих по экономическим причинам работников, вырос с 3,6% в сентябре до 9,6% в октябре. Другие виды отсутствия, включая службу в резерве, в него не входили. Заявление фиксировало нарушения занятости и кредитования при сохранении процентной ставки.
Снижение 2024 года и ограничения восстановления
1 января 2024 года комитет снизил ставку на 0,25 процентного пункта, до 4,5%. Годовая инфляция за ноябрь составляла 3,3%, а за месяц цены снизились на 0,3%. Банк также отмечал замедление инфляции по квартальным и полугодовым показателям, сохраняя внимание к военным, валютным и бюджетным рискам. Кредитование предприятий и населения продолжало замедляться, отсрочки платежей были продлены. Ноябрьское ипотечное кредитование составило 5,5 млрд шекелей. Снижение сопровождалось улучшением инфляционной динамики, однако дальнейшие решения по-прежнему связывались со стабильностью рынков, экономической активностью и бюджетной политикой.
26 февраля ставка осталась на уровне 4,5%, хотя годовая инфляция за январь снизилась до 2,6%, войдя в целевой диапазон. Банк сообщил о сокращении ВВП в четвёртом квартале на 5,2% к предыдущему кварталу с сезонной корректировкой; это квартальное изменение, а не пересчёт на годовые темпы. Ограничения спроса ослабевали, но заметного улучшения предложения не наблюдалось, а нехватка работников была особенно существенной в строительстве. Кредиты населению, малым и микропредприятиям продолжали сокращаться, хотя сообщаемые трудности финансирования вернулись к довоенному уровню. Восстановление оставалось неодинаковым.
Решение 8 апреля вновь сохранило ставку на уровне 4,5%. Годовая инфляция за февраль составляла 2,5%, а инфляционные ожидания на год находились около верхней границы целевого диапазона. Банк описывал восстановление преимущественно за счёт спроса при сохранявшихся ограничениях оборудования и найма в ряде отраслей. Широкий показатель безработицы снизился с 4,8% в январе до 4,4% в феврале. Мартовское ипотечное кредитование составило 6,2 млрд шекелей. Между решениями шекель ослаб к доллару на 2,7%. Таким образом, более низкая измеренная инфляция сочеталась с ожиданиями и условиями предложения, требовавшими дальнейшего внимания.
27 мая ставка сохранилась на уровне 4,5%, тогда как годовая инфляция за апрель выросла до 2,8%. За апрель цены повысились на 0,8%, причём зарубежные поездки внесли 0,4 процентного пункта в месячное изменение. Банк считал неясным, было ли это повышение временным. ВВП в первом квартале вырос на 3,35% к предыдущему кварталу, что соответствовало 14,1% в пересчёте на годовые темпы, но оставался на 2,8% ниже уровня третьего квартала 2023 года. Занятость в строительстве была примерно на 20% ниже довоенного уровня. Поэтому сильный отскок выпуска не означал полного восстановления производственных возможностей и активности.
8 июля комитет сохранил ставку на уровне 4,5%, при годовой инфляции за май в 2,8%. Банк отмечал прекращение замедления инфляции по неторгуемым компонентам и ослабление восстановления экономики во втором квартале. Ограничения найма и предложения сохранялись. Кредитование предприятий расширялось с начала года преимущественно за счёт крупных компаний; некоторые показатели кредитного риска, особенно в строительстве, выросли, но не достигли исторически высоких уровней. Майское ипотечное кредитование составило 7,8 млрд шекелей. Условные прогнозы роста на 1,5% в 2024 году и на 4,2% в 2025 году учитывали предполагаемый более длительный период интенсивной войны.
Новое ускорение инфляции
28 августа ставка осталась на уровне 4,5%, а годовая инфляция за июль выросла до 3,2%. Инфляция по неторгуемым компонентам составляла 3,4% за год, по торгуемым — 2,6%. ВВП во втором квартале вырос на 0,3% к предыдущему кварталу, или на 1,2% в пересчёте на годовые темпы, оставаясь примерно на 3% ниже тренда; выпуск предпринимательского сектора был ниже примерно на 5%. Банк считал сочетание слабой активности и растущей инфляции соответствующим ограничениям предложения и бюджетному расширению. Июньские кредиты крупным предприятиям выросли, остальным предприятиям немного сократились. Ипотека в июле составила 9,1 млрд шекелей.
9 октября комитет сохранил ставку на уровне 4,5%. Годовая инфляция за август достигла 3,6%, при месячном росте на 0,9%, а ценовое давление распространялось на торгуемые и неторгуемые компоненты. Между решениями шекель ослаб к доллару на 2,8%. Задолженность предприятий и населения по кредитам продолжала расти, но медленнее, чем до войны. Августовское ипотечное кредитование составило 8,4 млрд шекелей. Исследовательский департамент снизил условные прогнозы роста до 0,5% на 2024 год и до 3,8% на 2025 год, предполагая продолжение интенсивных боевых действий в начале 2025 года.
Последнее решение 2024 года, принятое 25 ноября, вновь сохранило ставку на уровне 4,5%. Годовая инфляция за октябрь составляла 3,5%, по неторгуемым компонентам — 3,9%, по торгуемым — 3%. ВВП в третьем квартале вырос на 3,8% в пересчёте на годовые темпы, но оставался на 3,6% ниже долгосрочного тренда. Разрыв выпуска предпринимательского сектора составлял 4,6%. Банк считал ограничения предложения преобладающими в строительстве и услугах, тогда как для гостиниц важным оставался слабый спрос. Кредитование предприятий расширялось через банковские ссуды и торгуемые облигации. Ипотека в октябре составила 6,9 млрд шекелей; премия за риск снижалась, но оставалась выше довоенной.
Длительная пауза в 2025 году
6 января 2025 года ставка осталась на уровне 4,5%. Годовая инфляция за ноябрь составляла 3,4%, а банк ожидал, что повышение НДС, ограничения предложения и избыточный спрос ускорят инфляцию в первом полугодии, после чего она замедлится во втором. Это отражало прогноз на тот момент. Кредитование предприятий продолжало расширяться преимущественно за счёт крупных компаний строительства и недвижимости. Ноябрьская ипотека составила 8 млрд шекелей. Между решениями шекель укрепился к доллару на 0,5%, однако оценка банка по-прежнему подчёркивала незавершённость восстановления предложения.
Решение 24 февраля сохранило ставку на уровне 4,5%, тогда как годовая инфляция за январь выросла до 3,8%, частично из-за налоговых изменений. Инфляция по неторгуемым компонентам составляла 4,1%, по торгуемым — 3,4%. Банк описывал удовлетворение возросших внутренних расходов через импорт в условиях ограничений предложения. Ипотечное кредитование достигло 13,8 млрд шекелей в декабре, отчасти перед повышением налогов, после чего вернулось к 7,3 млрд в январе. Кредитование предприятий росло преимущественно в строительстве, недвижимости и финансовых услугах. Поэтому оценка необычно большого декабрьского объёма ипотеки требует учёта времени совершения заимствований.
7 апреля комитет вновь сохранил ставку на уровне 4,5%, при годовой инфляции за февраль в 3,4%. Банк выделял геополитические события, ограничения предложения, ухудшение условий мировой торговли и валютную волатильность как инфляционные риски. Между предыдущим решением и 4 апреля шекель ослаб к доллару на 4,3%. Кредитование предприятий продолжало расширяться через банковские ссуды и торгуемые облигации, а кредитный риск предприятий и населения оставался низким. Февральская ипотека составила 7,4 млрд шекелей. Заявление сочетало умеренное восстановление с повышенной неопределённостью, не рассматривая снижение инфляции как достаточное основание для уменьшения ставки.
26 мая комитет сохранил ставку на уровне 4,5%, после повышения годовой инфляции за апрель до 3,6%. Месячный рост на 1,1% частично отражал цены зарубежных авиаперелётов. Инфляция по неторгуемым компонентам составляла 4,2%, по торгуемым — 2,5%. После апрельских данных прогнозисты отодвинули ожидаемое возвращение в целевой диапазон. Кредитование предприятий и населения продолжало расширяться при стабильных кредитных ставках. Хотя просрочки платежей малых и средних предприятий увеличились, банк считал кредитный риск предприятий умеренным. Апрельская ипотека составила 8 млрд шекелей при всё ещё незавершённом восстановлении выпуска.
7 июля ставка осталась на уровне 4,5%, при снижении годовой инфляции за май до 3,1%. Инфляция по неторгуемым компонентам сохранялась на уровне 3,9%, по торгуемым составляла 1,5%. Между решениями шекель укрепился к доллару на 7,3%. Банк сообщил о резком падении расходов по кредитным картам во время июньской военной операции против Ирана и быстром восстановлении после её окончания. Майская ипотека составила 9,3 млрд шекелей, а ипотечные просрочки оставались небольшими. Кредитование предприятий и населения расширялось; серьёзные ограничения кредитования предприятий отмечались редко. Геополитическая неопределённость по-прежнему учитывалась при принятии решения.
20 августа ставка осталась на уровне 4,5%. Годовая инфляция за июль составляла 3,1%, по неторгуемым компонентам — 3,7%, по торгуемым — 2,2%. ВВП во втором квартале сократился на 3,5% в пересчёте на годовые темпы, оставив выпуск примерно на 5,4% ниже долгосрочного тренда. Банк подчёркивал сосредоточенное воздействие операции против Ирана и отмечал быстрое восстановление активности в июле. Июньское кредитование малых и средних предприятий расширялось быстрее, а серьёзные ограничения финансирования оставались небольшими. Ипотека в июле составила 10,7 млрд шекелей; просрочки сохранялись на низком уровне, несмотря на недавнее нарушение активности.
29 сентября комитет сохранил ставку на уровне 4,5%, несмотря на снижение годовой инфляции за август до 2,9%, внутри целевого диапазона. Инфляция по неторгуемым компонентам всё ещё составляла 3,6%, по торгуемым — 1,7%. Банк предупреждал о росте спроса при ограничениях предложения, наряду с геополитическими, бюджетными и торговыми рисками. Доля вакансий в августе составляла 4,5%, широкий показатель безработицы среди населения 25–64 лет — 3,1%. Июльское кредитование малых и средних предприятий росло, а просрочки кредитов предприятий свыше 90 дней оставались небольшими. Августовская ипотека составила 9,1 млрд шекелей. Пауза предшествовала последующему ноябрьскому снижению.
- Нехватка работников сохранялась при квартальном снижении выпуска.
- Продажи валюты и адресная кредитная поддержка сопровождали неизменную ставку.
- Инфляция вошла в целевой диапазон при сохранении ставки комитетом.






Оставить комментарий