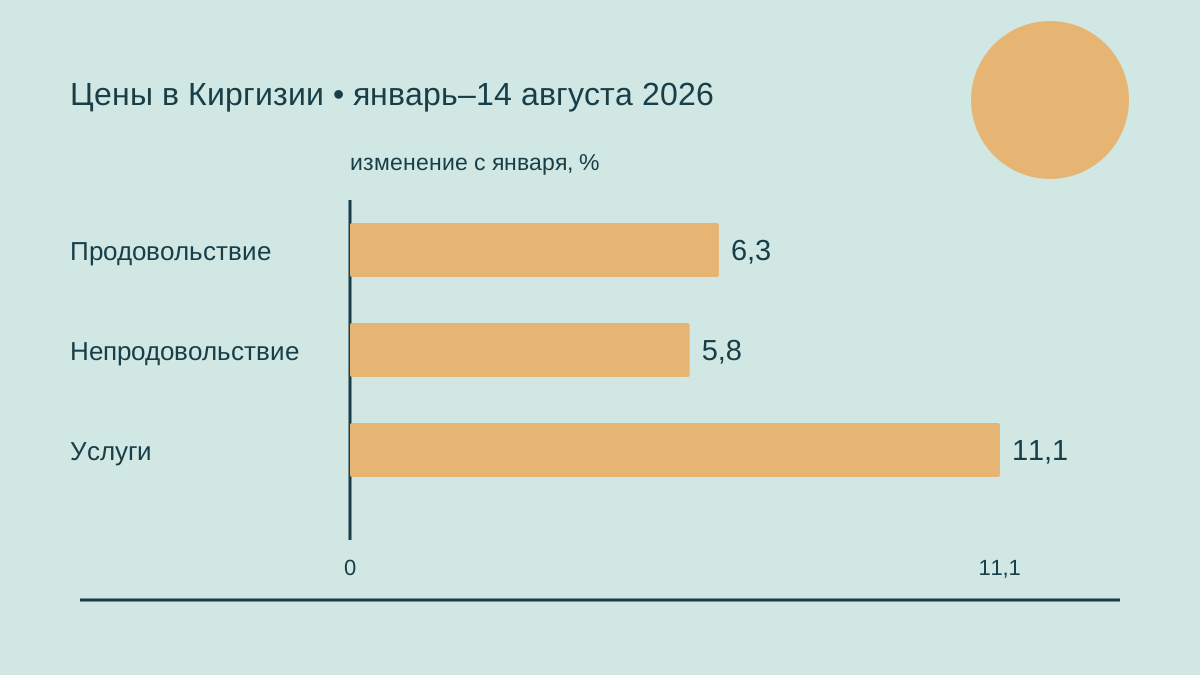
Национальный банк Киргизии сохранил ставку 12% с 25 августа 2026 года, сообщил Интерфакс. На 14 августа инфляция составляла 7,3% с января и 11,7% за год. Продовольствие подорожало с января на 6,3%, непродовольственные товары — на 5,8%, услуги — на 11,1%. Реальный ВВП за январь–июль вырос на 11,1%. Банк называл импортные топливные и продовольственные факторы, внутреннее давление на цены услуг. По сообщению банка, краткосрочные ставки, включая межбанковскую эталонную ставку, находились внутри коридора вблизи учетной ставки. Следующее заседание было назначено на 26 октября.
Сохранение ставки 14% в 2022 году
Решением от 25 июля 2022 года банк сохранил ставку 14% с 26 июля. Годовая инфляция на 15 июля составляла 13,6% против июньских 13,1%. Рост ВВП за первое полугодие достиг 6,3%, без предприятий, разрабатывающих Кумтор, — 3,9%. Релиз также сообщал, что объем вновь принятых срочных сомовых депозитов за февраль–май вырос на 30,4%, примерно на пять миллиардов сомов, относительно аналогичного периода 2021 года. Отдельно приводилась депозитная база в сомах: в мае она превышала уровень мая 2021 года более чем на 22%.
29 августа 2022 года правление вновь сохранило ставку 14%; решение вступило в силу на следующий день. Годовая инфляция на 19 августа достигла 15,4%; июльский показатель в этом релизе составлял 13,8%. Банк особо отметил отсутствие сезонной летней дефляции. За первые семь месяцев ВВП вырос на 7,7%, без предприятий Кумтора — на 4,7%. Наиболее высокий рост производства наблюдался в промышленности, услугах и сельском хозяйстве. Восстановление внутреннего спроса банк связывал с кредитной активностью и денежными переводами. Замедление инфляции в первой половине 2023 года было его прогнозом, представленным при августовском решении о ставке.
На заседании 31 октября 2022 года ставка была сохранена на уровне 14% с 1 ноября. Годовая инфляция на 21 октября составляла 14,9% против сентябрьских 15,5%. Банк характеризовал текущий рост цен как преимущественно немонетарный, указывая на мировые рынки продовольствия и энергоносителей, а также импортозависимость экономики. Реальный ВВП за январь–сентябрь вырос на 7,2%; среди факторов релиз называл низкую базу сравнения. Наибольшие темпы роста наблюдались в промышленности, сельском хозяйстве и услугах. В прогнозной части банк отмечал, что восстановление спроса, включая государственные расходы на зарплаты и социальные выплаты, продолжит влиять на инфляционную динамику.
Первое снижение в этой последовательности состоялось 28 ноября 2022 года: банк уменьшил ставку на 100 базисных пунктов, до 13%, с 29 ноября. Годовая инфляция на 18 ноября составляла 14,5% против октябрьских 15,4%, приведенных в этом релизе. Банк отмечал, что мировые цены продовольствия, энергоносителей и других товаров остаются высокими, несмотря на последовательное снижение. Внутренний спрос в его оценке поддерживался государственными расходами и денежными переводами. Регулятор ожидал замедления инфляции в 2023 году и призывал согласовывать бюджетную и денежную политику с мерами, направленными на немонетарные факторы роста цен.
Год решений со ставкой 13%
На заседании 30 января 2023 года ставка 13% была сохранена с 31 января. Релиз приводил годовую инфляцию по итогам 2022 года на уровне 14,7% и предварительный рост реального ВВП на 7%. По предварительным данным, банковский кредитный портфель за 2022 год увеличился примерно на 12%. Банк сообщал о существенном росте избыточной ликвидности банковской системы: в этих условиях принимались тактические денежно-кредитные решения. По его прогнозу, стабилизация мировых рынков продовольствия и энергоносителей должна была способствовать замедлению инфляции во втором полугодии 2023 года. Дополнительным внутренним риском оставалось анонсированное повышение регулируемых цен и тарифов.
На заседании 27 февраля 2023 года банк вновь сохранил ставку 13% с 28 февраля. На 17 февраля цены выросли на 2,8% с начала года и на 15,9% за год. Текущую инфляционную динамику банк связывал с сезонным подорожанием плодоовощной продукции и продолжающимися вторичными эффектами прежних факторов инфляции. Среди рисков он также называл волатильность мировых сырьевых цен и повышение регулируемых цен. Реальный ВВП в январе вырос на 4,8%; наибольший рост производства наблюдался в промышленности, услугах и сельском хозяйстве. Релиз сообщал о достаточной ликвидности банков в национальной валюте и относительной стабильности денежного и валютного рынков.
Решением от 24 апреля 2023 года ставка 13% была сохранена с 25 апреля. На 14 апреля инфляция составляла 3,2% с начала года и 10,5% за год против 14,7% в декабре 2022 года. Банк сообщал о замедлении роста цен отдельных продуктов и отмечал вклад ранее принятых денежных мер в снижение инфляции. Реальный ВВП за январь–март увеличился на 4,6%; наибольший вклад обеспечивали промышленность и услуги. В прогнозной оценке повышение регулируемых цен и тарифов оставалось внутренним инфляционным риском. Внешние условия банк характеризовал через волатильность финансовых рынков и неопределенность геополитических перспектив.
Решением от 29 мая 2023 года ставка 13% была сохранена с 30 мая. На 19 мая инфляция составляла 4,2% с января и 11,2% за год. Годовой показатель был выше апрельского значения. Реальный ВВП за январь–апрель вырос на 4,4%, прежде всего благодаря услугам. Банк связывал внутренний спрос с ростом реальной заработной платы и потребительского кредитования. По его оценке, текущие денежные условия сохраняли привлекательность вкладов в национальной валюте и стимулировали сбережения. В прогнозе расширение спроса и повышение тарифов и акцизов оставались проинфляционными факторами наряду с внешними ценовыми условиями.
Замедление продовольственной инфляции и тарифные риски
На заседании 31 июля 2023 года ставка 13% была сохранена с 1 августа. Годовая инфляция на 21 июля составляла 10,3%. Продовольственная инфляция замедлилась до 6,9% за год с 15,8% в декабре 2022 года. Рост ВВП за первое полугодие достиг 3,9%; наибольший вклад обеспечивали услуги. Банк связывал снижение мировых продовольственных цен с внутренней ценовой динамикой, одновременно отмечая, что повышение регулируемых цен и расширение спроса сдерживают замедление инфляции. Накопленный эффект прежних денежных мер, по его оценке, смягчал потенциальные риски. Среднесрочным ориентиром оставалась инфляция 5–7%.
28 августа 2023 года банк сохранил ставку 13% с 29 августа. На 18 августа годовая инфляция составляла 9,4%, а рост цен с января — 5,3%. Банк отмечал вклад сезонного удешевления фруктов, овощей, масел и жиров в снижение продовольственной инфляции. ВВП за январь–июль вырос на 2,9%, без предприятий Кумтора — на 4,3%. Государственное и частное потребление регулятор связывал с бюджетной политикой и увеличением потребительского кредитования. Он также сообщал о расширении ресурсной базы банков и высокой сомовой ликвидности. Тарифная политика, согласно его оценке, была одним из факторов устойчивости инфляционных ожиданий.
На заседании 30 октября 2023 года ставка 13% была сохранена с 31 октября. Годовая инфляция на 20 октября составляла 9,2%; с января цены выросли на 6,7%. Реальный ВВП за январь–сентябрь увеличился на 4,2%, без Кумтора — на 5,9%. Банк называл потребительскую активность в услугах главным источником расширения экономической деятельности, а бюджетные меры и потребительские кредиты — поддержкой спроса. В его оценке продовольственная инфляция замедлялась, но регулируемые цены и тарифы продолжали влиять на другие компоненты. По оценке банка, индексация тарифов поддерживала инфляционные ожидания; среднесрочный ориентир регулятора оставался на уровне 5–7%.
Решением от 27 ноября 2023 года ставка вновь была сохранена на уровне 13% с 28 ноября. Годовая инфляция на 17 ноября составляла 8%, что на 6,7 процентного пункта ниже приведенного банком показателя начала года. Продовольственная инфляция достигла 3,9% за год против 15,8% в начале 2023 года. В объяснении ее замедления банк упоминал временное государственное регулирование отдельных цен. ВВП за январь–октябрь вырос на 4,5%, без Кумтора — на 6,5%. Регулятор сообщал о достаточной ликвидности банков в сомах и иностранной валюте; краткосрочные ставки денежного рынка оставались внутри процентного коридора.
Путь к снижению ставки в 2024 году
На заседании 29 января 2024 года ставка 13% была сохранена с 30 января. Годовая инфляция на 19 января составляла 5,9% после декабрьских 7,3%. При этом банк сообщал о двузначной базовой инфляции. Предварительные банковские показатели за 2023 год отражали рост депозитов на 27,3%, примерно до 431,3 миллиарда сомов, и кредитного портфеля на 26,3%, до 257,8 миллиарда сомов. В релизе рост реального ВВП за 2023 год составлял 6,2%. Объясняя сохранение ставки, банк ссылался на базовую инфляцию, внешние и внутренние условия. Среднесрочным инфляционным ориентиром оставались 5–7%.
Решением от 26 февраля 2024 года ставка вновь была сохранена на уровне 13% с 27 февраля. Годовая инфляция на 16 февраля составляла 5%. Банк отмечал, что рост продовольственных цен замедляется быстрее, чем непродовольственных и сервисных, и называл изменение тарифов общественного транспорта и повышенный спрос среди факторов инфляции. Реальный ВВП в январе вырос на 7,4% при участии промышленности, услуг и строительства. Бюджетная консолидация, согласно релизу, сдерживала ценовую динамику. Банк сообщал о высокой избыточной сомовой ликвидности и стабильности межбанковского и валютного рынков. Его меры были направлены на дальнейшее замедление роста цен непродовольственных товаров и услуг, а также базовой инфляции, остававшейся выше целевых значений.
29 апреля 2024 года банк снизил ставку на 200 базисных пунктов, до 11%, с 30 апреля. Годовая инфляция на 19 апреля составляла 5,2% против декабрьских 7,3%. Продовольственная инфляция замедлилась до 1,1% за год с 3,4% в декабре 2023 года. Реальный ВВП за январь–март вырос на 8,8%; вклад вносили услуги, строительство и обрабатывающая промышленность. Банк связывал стабилизацию ценовой динамики и снижение инфляционных ожиданий с денежной политикой, проводившейся с 2022 года. Краткосрочные ставки находились внутри коридора. Регулятор сохранял осторожный подход к дальнейшему смягчению из-за внешних рисков и предстоящих изменений государственной тарифной политики.
На заседании 27 мая 2024 года ставка была снижена еще на 200 базисных пунктов, до 9%, с 28 мая. Годовая инфляция на 17 мая составляла 4,4%. Реальный ВВП за январь–апрель вырос на 7,4%; банк выделял инвестиции в строительство и активность розничной и оптовой торговли в услугах. По его сообщению, краткосрочные ставки денежного рынка снижались вслед за предыдущим изменением учетной ставки, а избыточная сомовая ликвидность оставалась высокой. Банк также описывал интервенции для сглаживания резких валютных колебаний при плавающем курсе. Ожидание инфляции в пределах 5–7% к концу года входило в обоснование смягчения.
Ликвидность после снижения ставки
На заседании 29 июля 2024 года ставка 9% была сохранена с 30 июля. Годовая инфляция на 19 июля составляла 4,2%: продовольствие подорожало за год на 0,6%, непродовольственные товары — на 7,4%, услуги — на 6,8%. Рост реального ВВП за первое полугодие достиг 8,1%; релиз сообщал об увеличении кредитования на 9% за этот период. После смягчения с конца апреля краткосрочные межбанковские ставки находились около нижней границы коридора. По сообщению банка, предложение иностранной валюты превышало спрос с апреля, что он связывал с укреплением национальной валюты. Мировая сырьевая волатильность и плановый пересмотр тарифов оставались рисками.
Решением от 26 августа 2024 года ставка 9% была сохранена с 27 августа. Годовая инфляция на 16 августа составляла 3,6%. Банк описывал сезонное удешевление продовольствия, особенно овощей, фруктов и молочной продукции, сопровождавшееся месячной дефляцией. Реальный ВВП за январь–июль вырос на 8,7%. Расширение спроса регулятор связывал с потребительскими кредитами и ростом реальных доходов, отмечая кредитование потребления, торговли, строительства и транспорта. Формирование курса, согласно его сообщению, определялось рыночным спросом и предложением, а отдельные интервенции сглаживали резкие изменения. Прогноз банка по-прежнему предполагал годовую инфляцию в диапазоне 5–7% к концу года.
На заседании 28 октября 2024 года ставка 9% была сохранена с 29 октября. Годовая инфляция на 18 октября составляла 4,6%, ниже среднесрочного целевого диапазона банка. Продовольствие подорожало за год на 2,4%, непродовольственные товары — на 4,1%, услуги — на 8,4%. Банк сообщал о недавнем ускорении роста цен платных услуг при замедлении непродовольственной инфляции. Реальный ВВП за январь–сентябрь вырос на 8,4%; значительный вклад вносили услуги и строительство. Спрос регулятор связывал с кредитами, переводами и реальной зарплатой. Краткосрочные межбанковские ставки находились внутри коридора; прогноз на конец года сохранялся в диапазоне 5–7%.
Решением от 25 ноября 2024 года ставка 9% была сохранена с 26 ноября. Годовая инфляция на 15 ноября составляла 5,2%; реальный ВВП за январь–октябрь вырос на 9,6%. Банк сообщал о снижении избыточной ликвидности в октябре–ноябре; краткосрочные ставки находились около нижней границы коридора. Предварительные банковские данные за десять месяцев отражали рост кредитного портфеля на 22% и депозитов на 31,7%. Отдельные показатели долларизации за девять месяцев составляли 43,9% для депозитов и 19,9% для кредитов: снижение с января на 1,8 и 2,1 процентного пункта соответственно. Чистая продажа иностранной валюты банком с начала года достигла 113 миллионов долларов.
От ставки 9% к новому ужесточению
На заседании 27 января 2025 года ставка 9% была сохранена с 28 января. Годовая инфляция составляла 6,3% в декабре 2024 года и 6,5% на 17 января. Релиз сообщал о росте ВВП за 2024 год на 9%; наиболее активными секторами были услуги и строительство. Спрос банк связывал с повышением реальных доходов, денежными переводами и потребительскими кредитами. Избыточная банковская ликвидность, по его сообщению, активно регулировалась, а межбанковская активность оставалась умеренной. Решение сохраняло ставку после весеннего снижения. В оценке ценовых условий регулятор продолжал учитывать внешнюю неопределенность и внутренний спрос.
Решением от 24 февраля 2025 года ставка 9% была сохранена с 25 февраля. На 14 февраля цены выросли на 1,5% с начала года и на 6,9% за год. Реальный ВВП в январе увеличился на 10,6%. Релиз также приводил банковские итоги предыдущего календарного года: кредитный портфель за 2024 год вырос на 32,2%, до 340,7 миллиарда сомов, а депозиты — на 37,3%, до 592,4 миллиарда сомов.
На заседании 28 апреля 2025 года банк сохранил ставку 9% с 29 апреля. На 18 апреля инфляция составляла 1,96% с января и 6,9% за год. Реальный ВВП за январь–март вырос на 13,1%. В оценке рисков банк называл плановый пересмотр тарифов, высокий внутренний спрос, волатильность товарных рынков и изменения торговых условий. По его прогнозу, инфляция к концу 2025 года должна была находиться в пределах 5–7%.
Решением от 26 мая 2025 года ставка вновь была сохранена на уровне 9% с 27 мая. На 16 мая инфляция достигла 2,9% с января и 7,7% за год. Ценовую динамику банк связывал в том числе с пересмотром тарифов электроэнергии и сезонными ценами фруктов и овощей. Реальный ВВП за январь–апрель вырос на 11,7%. Предварительные банковские показатели за эти четыре месяца отражали увеличение кредитования на 15,6% и депозитов на 16,1%. По сообщению банка, межбанковская активность состояла главным образом из свопов; краткосрочные ставки находились внутри коридора. Ожидание инфляции 5–7% к концу года оставалось прогнозом.
Июльское повышение
На заседании 28 июля 2025 года ставка была повышена на 25 базисных пунктов, до 9,25%, с 29 июля. На 18 июля инфляция составляла 4,6% с начала года и 8,7% за год. Реальный ВВП за первое полугодие вырос на 11,7%. Среди ценовых факторов банк выделял сезонность, низкую базу сравнения и корректировку тарифов электроэнергии. Он также называл волатильность мировых товарных рынков и инфляцию у торговых партнеров. В сообщении описывались денежные операции, регулирующие избыточную ликвидность в национальной валюте. Июльское решение повысило ставку, сохранявшуюся на первых четырех заседаниях 2025 года.
На заседании 25 августа 2025 года ставка 9,25% была сохранена с 26 августа. На 15 августа инфляция составляла 5% с начала года и 9,4% за год. Реальный ВВП за январь–июль вырос на 11,5%. Давление на цены банк связывал с волатильностью внешних продовольственных рынков, внутренним спросом, сезонностью и тарифами электроэнергии. Поддержкой спроса он называл рост доходов, денежные переводы и потребительское кредитование. Сохранение ставки последовало за июльским повышением на четверть процентного пункта.
27 октября 2025 года банк повысил ставку на 75 базисных пунктов, до 10%, с 28 октября. На 17 октября инфляция составляла 6,2% с января и 8,4% за год. Реальный ВВП за январь–сентябрь вырос на 10%. Банк описывал смещение инфляционного влияния от продовольствия к непродовольственным товарам и услугам. Он называл ограничения предложения энергоресурсов на внешних рынках и рост издержек отдельных услуг наряду с устойчивым потребительским спросом. Объяснение ужесточения акцентировало внешнюю неопределенность, включая товарную волатильность и изменения мировой торговли. Среднесрочный ориентир сохранялся на уровне инфляции 5–7%.
Межбанковский ориентир и банковские показатели
На заседании 24 ноября 2025 года ставка была повышена на 100 базисных пунктов, до 11%, с 25 ноября. Годовая инфляция на 14 ноября составляла 8,9%. Релиз отмечал, что межбанковская эталонная ставка была введена в сентябре и находилась около нижней границы коридора при избыточной ликвидности. Предварительные данные за девять месяцев отражали рост кредитного портфеля на 35,2% и депозитов на 35,7%. Долларизация депозитов составляла 35%, снизившись с января на 7,9 процентного пункта; кредитов — 17,8%, снижение на 2,3 пункта.
Возвращение к ставке 12% в 2026 году
На заседании 26 января 2026 года ставка 11% была сохранена с 27 января. Годовая инфляция на 16 января составляла 9,4%, совпадая с декабрьским показателем релиза. Банк сообщал о росте реального ВВП за 2025 год на 11,1% при ведущей роли строительства и услуг. По его сообщению, избыточная ликвидность стерилизовалась, а межбанковская эталонная ставка находилась около нижней границы коридора. Инвестиции регулятор связывал с расширением бюджетного финансирования, потребление — с реальными доходами, переводами и потребительскими кредитами. Он сохранял относительно жесткие условия для возвращения инфляции к среднесрочному ориентиру 5–7%.
23 февраля 2026 года банк повысил ставку на 100 базисных пунктов, до 12%, с 24 февраля. На 13 февраля инфляция составляла 1,8% с января и 9,6% за год; реальный ВВП в январе вырос на 9%. По предварительным данным, депозиты за 2025 год увеличились на 46,2%, до 865,9 миллиарда сомов, а кредитный портфель — на 48,8%, до 507 миллиардов сомов. Межбанковская эталонная ставка оставалась около нижней границы коридора. Объясняя ужесточение, банк ссылался на свою оценку бюджетного импульса, разрыва ВВП и потребительского спроса. Валютные интервенции, согласно его сообщению, проводились исключительно для сглаживания резких колебаний курса.
На заседании 27 апреля 2026 года ставка 12% была сохранена с 28 апреля. На 17 апреля инфляция составляла 3,9% с января и 11,3% за год. Реальный ВВП за январь–март вырос на 10,1%. Внешнее инфляционное давление банк связывал с мировыми продовольственными и сырьевыми ценами, напряженностью на Ближнем Востоке, инфляцией торговых партнеров и логистическими издержками. Внутренний спрос он объяснял зарплатами и переводами, а основными источниками экономического роста называл услуги, промышленность и строительство.
- Годовой рост цен продовольствия: 10,8%.
- Годовой рост цен непродовольственных товаров: 9,2%.
- Годовой рост цен табака и алкоголя: 8,9%.
- Годовой рост цен услуг: 17,2%.
Стерилизация ликвидности и ценовое давление
Решением от 25 мая 2026 года ставка 12% была сохранена с 26 мая. На 15 мая инфляция составляла 4,7% с начала года и 10,9% за год. Реальный ВВП за январь–апрель вырос на 12,4%. Основной вклад в инфляцию, по оценке банка, вносили продовольствие и услуги. Наряду с внешними факторами он называл плановое повышение тарифов электроэнергии и коммунальных услуг, издержки гостиниц и ресторанов, связанные с реформами налоговых процедур, и высокий внутренний спрос. Регулятор сообщал об активной стерилизации избыточной ликвидности банков и стабильных валютных условиях. Среднесрочным ориентиром оставалась инфляция 5–7%.
На заседании 27 июля 2026 года ставка 12% была сохранена с 28 июля. На 17 июля инфляция составляла 6,5% с начала года и 11,3% за год. Реальный ВВП за первое полугодие вырос на 11,9%. Банк сообщал, что с мая изменил тактические шаги политики и усилил регулирование объема денег в экономике. Краткосрочные ставки денежного рынка находились вблизи учетной ставки; избыточная банковская ликвидность продолжала регулироваться. Среди внешних факторов он называл волатильность мировых продовольственных цен и риски поставок нефтепродуктов через Ормузский пролив, а среди факторов сервисных цен — реформы налоговых процедур гостиниц и ресторанов.






Оставить комментарий