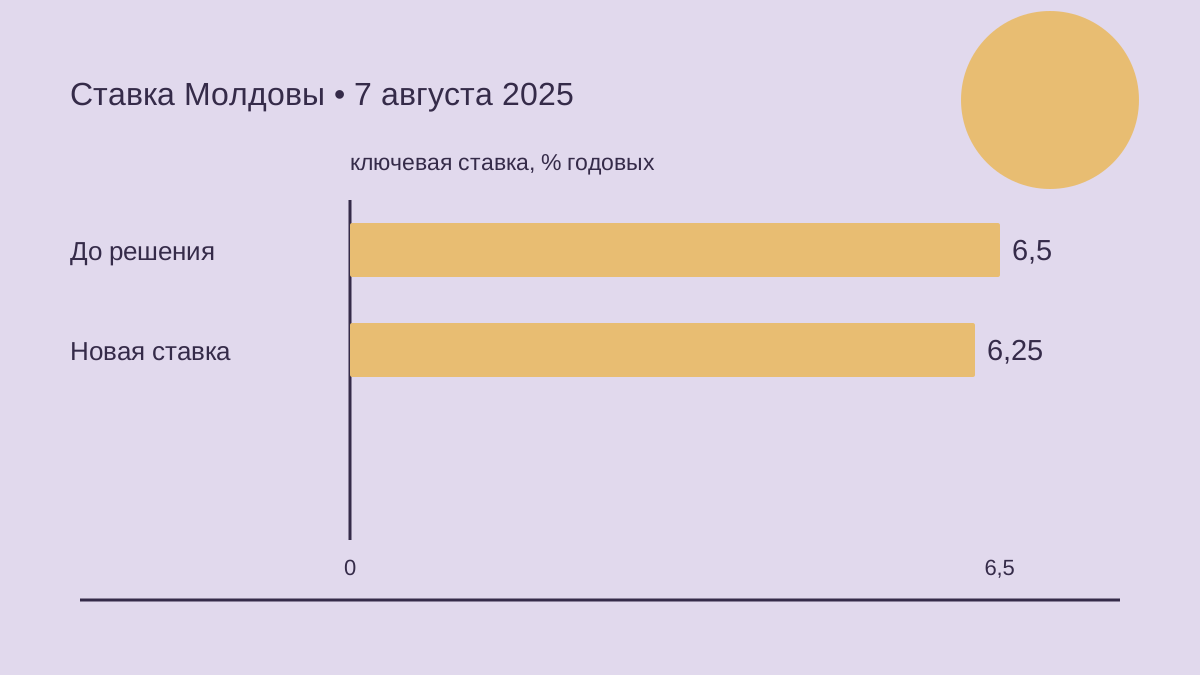
Центральный банк Молдовы 7 августа 2025 года снизил базовую ставку на 0,25 процентного пункта, до 6,25%, объявив завершение ограничительного цикла, сообщил Интерфакс. Однако новые кредиты в леях во втором квартале в среднем выдавались под 8,99%, депозиты привлекались под 4,91%: оба показателя выросли за квартал. Годовая инфляция в июне составляла 8,2%. Банк ожидал постепенной передачи смягчения заёмщикам. Его прежние решения показывают, почему базовую ставку, банковские ставки и резервные нормативы следует рассматривать вместе.
2022 год: ужесточение и первый разворот
Ужесточение политики с самого начала затрагивало и процентные ставки, и обязательные резервы. На внеочередном заседании 13 января 2022 года Национальный банк Молдовы повысил базовую ставку на два процентных пункта, до 8,50%. Норматив резервов по средствам в леях и неконвертируемых валютах был увеличен до 28% с применением с 16 февраля. Банк объяснял решение удорожанием импортного продовольствия и энергии, а также внутренним спросом. Объём новых кредитов в леях в декабре 2021 года вырос на 46,7% в годовом выражении, усиливая давление, которое регулятор стремился ограничить.
Следующее повышение на два пункта, принятое 15 февраля, довело базовую ставку до 10,50%, ставки по кредитам и депозитам овернайт — до 12,50% и 8,50%. Годовая инфляция в январе достигла 16,6%. Вклад продовольствия в этот показатель составил 7,6 процентного пункта: речь шла именно о вкладе, а не о росте цен на 7,6%. Объём новых кредитов в леях увеличился за год на 55,3%. Поэтому банк рассматривал удорожание кредитования и повышение привлекательности сбережений как средства сдерживания спроса, сохранив норматив резервов в свободно конвертируемых валютах на уровне 30%.
15 марта ставка была повышена до 12,50%; февральская инфляция достигла 18,5%. Банк отмечал ухудшение условий поставок и влияние войны на стоимость импорта, денежные переводы и спрос со стороны беженцев. В банковских показателях уже проявлялись изменения: средневзвешенные ставки по новым кредитам и депозитам в леях в феврале составляли 9,22% и 4,97%, увеличившись относительно января на 0,13 и 0,11 процентного пункта. Однако новые кредиты в леях всё ещё росли на 49,7% в годовом выражении. Регулятор также сохранял готовность предоставить достаточную ликвидность при необходимости для банковского сектора.
Решение 5 мая повысило базовую ставку до 15,50% и установило с 16 мая нормативы резервов 30% для средств в леях и неконвертируемых валютах и 33% для свободно конвертируемых валют. Банковская статистика первого квартала показывала, почему регулятор продолжал видеть давление спроса. Новые кредиты в леях превышали прошлогодний объём на 37,1%, тогда как новые депозиты сократились на 8,6%. Средневзвешенные кредитная и депозитная ставки составляли 9,34% и 5,05%. Банк представлял совокупность мер как способ стимулировать сбережения и сдержать кредитование на фоне повышения тарифов и импортных издержек.
Новое повышение 3 июня довело ставку до 18,50%. Ужесточение резервных требований было поэтапным: норматив по средствам в леях должен был вырасти до 32% с 16 июня и до 34% с 16 июля, а по свободно конвертируемым валютам — до 36%, затем до 39%. Годовая инфляция ускорилась с 22,2% в марте до 27,1% в апреле. Банк выделял цены импортируемых энергоресурсов и продовольствия, а также запаздывающую корректировку тарифов. Он подчёркивал необходимость согласования с бюджетной политикой, не приписывая процентной ставке способность устранить все внешние шоки предложения.
К 4 августа базовая ставка достигла 21,50%. Банк назначил дальнейшее повышение резервных нормативов: по леям — до 37% в августе и 40% в сентябре, по свободно конвертируемым валютам — до 42% и 45%. Годовая инфляция в июне составляла 31,8%, а рост реального ВВП в первом квартале замедлился до 1,1%. Регулятор полагал, что эти меры могут завершить цикл ужесточения при отсутствии крупных непредвиденных инфляционных шоков. Эта оценка была условной: прогноз по-прежнему предполагал ослабление активности и значительную неопределённость вокруг цен на энергию и тарифов.
На заседании 13 сентября ставка осталась на уровне 21,50%, пока прежние ограничения продолжали передаваться экономике. Годовая инфляция всё ещё росла и в августе достигла 34,3%, хотя банк отмечал месячный рост цен менее одного процента. Это различие существенно: замедление месячных прибавок ещё не означало снижения годового показателя. В сообщении говорилось о росте ставок по новым кредитам и депозитам в национальной валюте и ослаблении давления спроса. Вместе с тем сохранялись предупреждения об энергетических издержках; смягчение связывалось с достаточно обоснованными прогнозами, а не с заранее установленным сроком.
На ноябрьском заседании ставка вновь была сохранена на уровне 21,50%. Годовая инфляция в сентябре составляла 34,0%; теперь банк ожидал её максимума в четвёртом квартале с последующим снижением. Оценка активности фиксировала сокращение реального ВВП во втором квартале на 0,9% относительно прошлого года. Избыточная банковская ликвидность в третьем квартале составляла 4,3 млрд леев, уменьшившись на 0,3 млрд за квартал. Приведённое повышение процентных ставок относилось к остаткам кредитов и депозитов: это иной показатель, чем ставки по новым операциям, используемые в других сообщениях данного цикла.
Первый разворот произошёл 5 декабря, когда базовая ставка снизилась до 20,00%. Норматив резервов по леям должен был уменьшиться с 40% до 37% с 16 декабря и до 34% с 16 января 2023 года; по свободно конвертируемым валютам сохранялись 45%. По оценке банка, снижение норматива по леям высвобождало около 3,2 млрд леев ликвидности. Годовая инфляция в октябре достигла 34,6%, однако новое кредитование уже ослабевало: его объём за первые три недели ноября был на 16,9% ниже прошлогоднего, при средневзвешенной ставке 14,21%.
2023 год: неодинаковое изменение банковских ставок
Решение 7 февраля 2023 года снизило базовую ставку до 17,00%; годовая инфляция в декабре уменьшилась до 30,2%. Банковские показатели четвёртого квартала отражали продолжающееся воздействие прежнего ужесточения: средневзвешенные ставки по новым кредитам и срочным депозитам в леях составляли 14,14% и 13,23%. Новые срочные депозиты выросли на 90,4% относительно прошлого года, а новые кредиты сократились на 14,4%. На этом фоне банк объяснял снижение ставки поддержкой внутреннего спроса. Возвращение инфляции в целевой диапазон тогда прогнозировалось во втором квартале 2024 года.
Большинством голосов 20 марта базовая ставка была снижена до 14,00%. Годовая инфляция в феврале уменьшилась до 25,9%, однако банковские ставки менялись неодинаково. Средневзвешенная ставка по новым депозитам в леях снизилась до 11,10%, на 1,94 процентного пункта относительно января, тогда как кредитная ставка выросла на 0,08 пункта, до 14,34%. Таким образом, начало смягчения не сопровождалось одновременным снижением обоих показателей. Банк также сообщил о сокращении реального ВВП в четвёртом квартале 2022 года на 10,6% в годовом выражении; замедление инфляции происходило при ослаблении потребления домашних хозяйств и инвестиций.
Следующее снижение, 11 мая, довело ставку до 10,00%. Годовая инфляция в апреле составляла 18,1%; продовольствие подорожало за год на 16,4%, услуги населению — на 33,2%. Для первого квартала банк приводил ставку по новым кредитам 14,30%, всё ещё немного выше предыдущего квартала, и более низкую депозитную ставку 11,48%. Избыточная ликвидность достигла 11,7 млрд леев. Обновлённый прогноз перенёс ожидаемое возвращение инфляции в диапазон на четвёртый квартал 2023 года; слабый спрос и снижение тарифов регулятор относил к факторам замедления роста цен.
20 июня базовая ставка снизилась ещё на четыре процентных пункта, до 6,00%. Майская банковская статистика уже показывала снижение с обеих сторон: новые кредиты в леях в среднем выдавались под 13,36%, новые срочные депозиты привлекались под 8,36%, на 0,27 и 0,19 процентного пункта ниже апреля. Объём новых кредитов вырос за месяц на 9,3%. Годовая инфляция оставалась высокой, 16,3%, хотя топливо было на 3,4% дешевле прошлогоднего. Реальный ВВП первого квартала сократился на 2,4%. Банк связывал смягчение с удешевлением кредитов и поддержкой спроса, сохраняя опасения относительно тарифов и сельскохозяйственного производства.
Ликвидность и снижение инфляции
На августовском заседании сохранились 6,00%, чтобы прежние снижения продолжили передаваться экономике. Годовая инфляция в июне уменьшилась до 13,2%; банк ожидал её вхождения в целевой диапазон в октябре. Средневзвешенные ставки второго квартала по новым кредитам и срочным депозитам в леях составляли 13,18% и 7,29%; избыточная ликвидность достигала 14,4 млрд леев. Снижение банковских ставок сообщение связывало с накопленным смягчением, начатым в декабре. Спрос по-прежнему оценивался ниже потенциального уровня; погодные условия, энергоснабжение и тарифные решения, предупреждал регулятор, могли изменить прогнозируемую траекторию инфляции.
В сентябре ставка вновь осталась на уровне 6,00%, а обсуждение следующего решения стало более конкретным. Банк сообщил, что возможное ноябрьское снижение будет зависеть от данных о зимней финансовой поддержке, коммунальных тарифах, кредитовании и бюджетах. Годовая инфляция в августе составляла 9,7%, немного превышая прогноз из-за топлива. Ставки по новым кредитам и депозитам в леях снизились до 11,33% и 4,52%. Однако ВВП второго квартала был на 2,2% ниже прошлогоднего; потребление домашних хозяйств и вложения в основной капитал сократились. Поэтому перспективу дальнейшего смягчения сообщение сопровождало призывом согласовывать денежную и бюджетную политику.
Решение 7 ноября снизило базовую ставку до 4,75% и назначило уменьшение резервных нормативов с 16 декабря: с 34% до 33% для средств в леях и неконвертируемых валютах и с 45% до 43% для свободно конвертируемых валют. Новые кредиты в леях в третьем квартале выросли на 52,8% за год, новые депозиты сократились на 34,6%. Их средневзвешенные ставки составляли 11,38% и 4,61%. Сентябрьская инфляция была 8,6%; банк видел признаки возвращения в диапазон в октябре. Вместе с тем сохранялись предупреждения об энергетических ценах и статистическом учёте зимних компенсаций.
К заседанию 14 декабря годовая инфляция за ноябрь составляла 5,5% и находилась в целевом диапазоне. Базовая ставка сохранилась на уровне 4,75%, а оперативные банковские данные показывали ноябрьские ставки по новым кредитам в леях 10,58% и депозитам 4,30%. Они были соответственно на 3,62 и 9,31 процентного пункта ниже ноября 2022 года. Одновременно банк сообщал о росте объёмов новых кредитов и уменьшении депозитов. В оценке сохранялся слабый внутренний спрос; риски прогноза включали коммунальные компенсации и запаздывающее внутреннее воздействие внешних издержек. Поэтому достижение диапазона не отменяло необходимости продолжать наблюдение.
2024 год: ставки и обязательные резервы
Февральское снижение 2024 года довело базовую ставку до 4,25%; резервные нормативы сохранились на уровне 33% и 43%. Годовая инфляция в декабре уменьшилась до 4,2%, а банк сообщил о ставках четвёртого квартала по новым кредитам и депозитам в леях 10,50% и 4,23%. Избыточная ликвидность составляла 9,4 млрд леев. Замедление цен регулятор связывал с прежними ограничениями, укреплением валюты и снижением региональных цен на продовольствие и энергию. ВВП третьего квартала вырос на 2,6% за год благодаря, в частности, урожаю, однако потребление и инвестиции сократились. Поэтому внутренний спрос по-прежнему оценивался как слабый.
Новое снижение 21 марта довело ставку до 3,75%. Февральская инфляция составляла 4,3%, пятый месяц подряд находясь в целевом диапазоне. Ставки по новым депозитам и кредитам в леях уменьшились до 3,81% и 9,63%; объём нового кредитования превышал февраль 2023 года на 45,3%. Банк рассматривал продолжение смягчения как поддержку потребления и инвестиций. Оценка активности оставалась сдержанной: ВВП четвёртого квартала 2023 года вырос лишь на 0,2%, а переводы физическим лицам сократились в декабре и январе. Таким образом, улучшение кредитных условий сосуществовало со слабыми источниками спроса домашних хозяйств.
7 мая базовая ставка достигла 3,60%. Снижение резервных нормативов должно было последовать в июне и июле: по леям — до 31%, затем до 29%, по свободно конвертируемым валютам — до 41% и 39%. Ставки первого квартала по новым кредитам и депозитам в леях составляли 9,66% и 3,91%; объём новых кредитов вырос на 28,7% за год. Избыточная ликвидность достигла 12,3 млрд леев. Годовая инфляция в марте была 3,9%. Банк выделял сдерживающий цены спрос, более дешёвое международное продовольствие и уменьшение коммунальных тарифов, рассматривая процентные и резервные меры как дальнейшую поддержку кредитных условий.
На июньском заседании сохранились 3,60%, хотя годовая инфляция в мае снизилась до 3,3%, ниже нижней границы целевого диапазона. Банк связывал снижение инфляции, в частности, с уменьшением газового тарифа с 3 мая и задержками бюджетных расходов. Апрельские ставки по новым кредитам и депозитам в леях составляли 9,19% и 3,23%. Реальный ВВП первого квартала вырос на 1,9% за год при увеличении потребления домашних хозяйств и вложений в основной капитал, но уменьшении государственного потребления. Регулятор сохранял оценку слабого спроса и предупреждал, что тарифное изменение может сдвинуть инфляционную траекторию относительно прогноза.
К августовскому заседанию резервные нормативы достигли 29% и 39%, а базовая ставка оставалась 3,60%. Июньская инфляция составляла 3,8%, вновь находясь внутри целевого диапазона. Средневзвешенные ставки второго квартала по новым кредитам и депозитам в леях были 9,08% и 3,24%; объём новых кредитов вырос на 51,4% за год. Банк прогнозировал, что накопленное процентное и резервное смягчение увеличит банковскую ликвидность к концу года, поддерживая кредитование населения и предприятий и финансирование бюджета. При этом возможное влияние засушливого лета на продовольственные цены отмечалось как риск для последующей инфляционной траектории.
Сентябрьское сохранение ставки сопровождалось годовой инфляцией за август 5,1%: показатель был близок к центральной цели, но вырос относительно предыдущего месяца. Новые кредиты в леях в среднем выдавались под 8,68%, на 0,14 процентного пункта ниже июля, тогда как депозитная ставка выросла на 0,19 пункта, до 3,18%. Банк также сообщил о росте ВВП второго квартала на 2,4% за год, потребления домашних хозяйств — на 3,7%, вложений в основной капитал — на 6,9%. В обсуждении прогноза сохранялась неопределённость сырьевых цен и урожая. Даже внутри инфляционного диапазона месячная банковская статистика показывала разнонаправленное движение кредитных и депозитных ставок.
Снижение резервов при неизменной ставке
Заседание 5 ноября сохранило базовую ставку, но снизило резервные нормативы с 16 ноября до 27% для средств в леях и неконвертируемых валютах и до 36% для свободно конвертируемых валют. Банк прямо связывал этот инструмент с удешевлением заимствований и дополнительной ликвидностью. Ставки третьего квартала по новым кредитам и депозитам в леях составляли 8,63% и 3,12%; объём нового кредитования вырос на 43,3% за год. Сентябрьская инфляция была 5,2%. Сообщение всё ещё прогнозировало её сохранение в диапазоне, одновременно отмечая давление засухи на продовольствие и неопределённость сельскохозяйственного производства и регулируемых тарифов.
В декабре резервное смягчение было продолжено на два периода применения. Норматив по леям должен был составить 25% с 16 декабря и 22% с 16 января 2025 года; по свободно конвертируемым валютам — 34% и 31%. Базовая ставка сохранялась на уровне 3,60%. Октябрьская инфляция была 5,3%; банк предупреждал, что недавнее повышение тарифов может вывести её выше прогноза в следующие три-четыре месяца. Недельная статистика показывала ставку по новым кредитам в леях 8,24% в третью неделю ноября. Таким образом, сообщение сочетало дальнейшую поддержку ликвидности с появившимся предупреждением о краткосрочном ценовом давлении.
2025 год: тарифные шоки и новое ужесточение
Новый год прервал последовательность смягчения. На внеплановом заседании 10 января банк повысил ставку до 5,60%, сославшись на декабрьское и январское увеличение тарифов на газ, отопление и электричество. Он стремился сдержать вторичные эффекты и закрепить ожидания, а не отменить сами тарифные изменения. Сообщение оценивало годовую инфляцию декабря примерно в 7%. Оно также фиксировало сокращение ВВП третьего квартала 2024 года на 1,9% за год. В третью неделю декабря новые кредиты в леях в среднем выдавались под 8,03%, срочные депозиты привлекались под 3,39%, обозначая исходные условия перед новым ужесточением.
Заседание 5 февраля добавило 0,9 процентного пункта, доведя ставку до 6,50%. Банк вновь выделял вторичные тарифные эффекты и сообщил, что предстоящий прогноз учтёт объявленный энергетический пакет поддержки Европейского союза. Ставки четвёртого квартала 2024 года по новым кредитам и депозитам в леях составляли 8,26% и 3,16%, на 2,24 и 1,07 процентного пункта ниже прошлогодних. Новое кредитование выросло на 48,8% за год, охватывая потребности населения и предприятий. Эти показатели описывали предыдущую фазу смягчения; теперь регулятор корректировал политику под иной инфляционный прогноз.
В марте базовая ставка сохранилась на уровне 6,50%, резервные нормативы — 22% и 31%. Годовая инфляция в феврале замедлилась до 8,6%, всё ещё превышая целевой диапазон. Недельная банковская статистика показывала ставку по новым кредитам в леях 8,83% и срочным депозитам 4,59% в первую неделю марта. Банк отмечал продолжающуюся передачу прежних решений и влияние денежного рынка. Оценка активности фиксировала сокращение ВВП четвёртого квартала на 1,3% и предварительный рост за весь 2024 год лишь на 0,1%. Таким образом, сохранение ставок происходило при слабой активности и инфляции выше желаемого диапазона.
Майское сохранение ставки последовало после мартовской годовой инфляции 8,8%. Банк сообщил о средневзвешенных ставках первого квартала по новым кредитам и депозитам в леях 8,47% и 4,14%, соответственно на 0,21 и 0,98 процентного пункта выше последнего квартала 2024 года. Повышение связывалось с ограничительными мерами и условиями денежного и валютного рынков; регулятор отмечал небольшое замедление кредитования. При этом экспорт января–февраля был на 14,8% ниже прошлогоднего, импорт — на 16,0% выше. Часть торгового дисбаланса банк объяснял пострадавшим от засухи сельскохозяйственным экспортом и увеличением импорта электроэнергии.
Июньское заседание вновь сохранило 6,50%, но банк уже считал завершение ограничительного цикла обоснованной возможностью. Годовая инфляция в мае составляла 7,9%. ВВП первого квартала сократился на 1,2% относительно прошлого года, несмотря на рост потребления домашних хозяйств и вложений в основной капитал. В первую неделю июня новые кредиты в леях в среднем выдавались под 9,17%, срочные депозиты привлекались под 4,14%. Поэтому сообщение оставляло неоднозначную картину: инфляция замедлялась, активность оставалась слабой, стоимость заимствований продолжала реагировать на прежние повышения. Возможный разворот зависел от обновлённых условий, а не от автоматической реакции на один показатель инфляции.
- 16 февраля 2022 года: резервный норматив по леям — 28%.
- 16 июля 2024 года: резервный норматив по леям — 29%.
- 16 января 2025 года: резервный норматив по леям — 22%.






Оставить комментарий