Последнее решение 2025 года
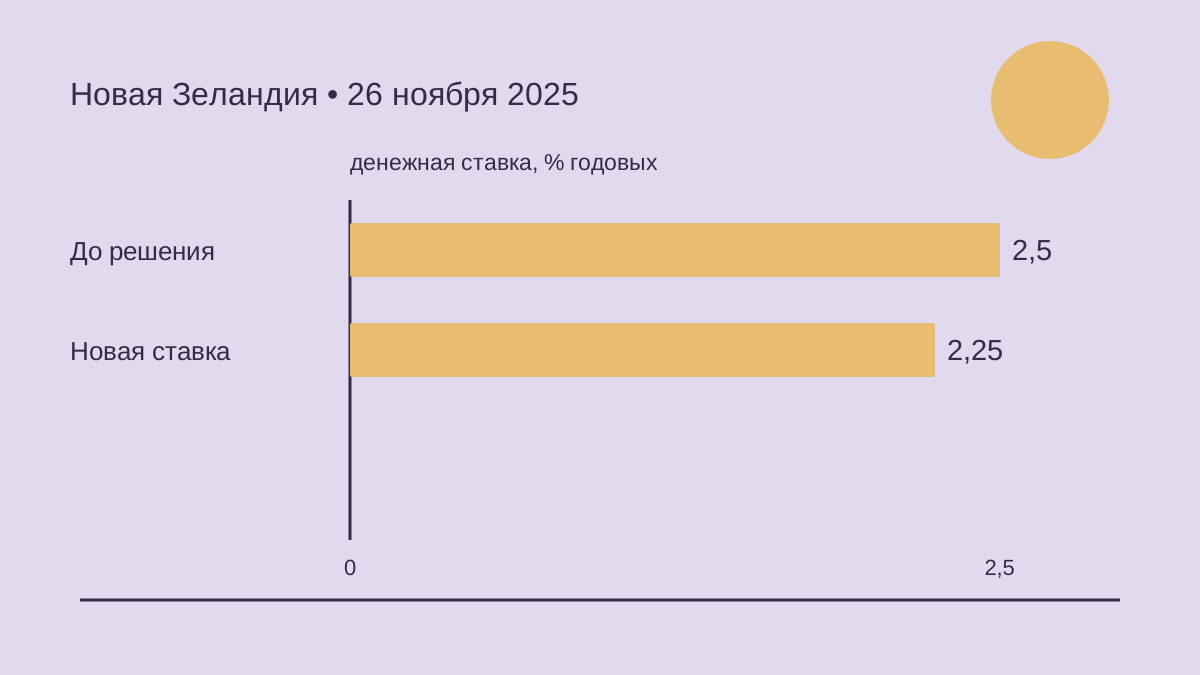
Рейтер (Reuters) сообщил о последнем решении Резервного банка Новой Зеландии (Reserve Bank of New Zealand) в 2025 году: снижении на 25 пунктов, до 2,25%, пятью голосами против одного. Местное заседание состоялось 26 ноября. Годовая инфляция составляла 3%; к середине 2026 года прогнозировалось около 2%. Последующие шаги зависели от перспектив.
- Смягчение с августа 2024 года составило 325 базисных пунктов.
- Будущая политика оставалась условной.
2022
23 февраля 2022 года
В феврале комитет повысил официальную денежную ставку на 25 базисных пунктов, до 1%. Занятость, по его оценке, превышала устойчивый максимум, а выпуск — текущие возможности экономики; одновременно ожидались краткосрочные нарушения из-за «омикрона». Обсуждались повышения на 25 и 50 пунктов; единогласно выбран меньший шаг. Вместе с решением по ставке комитет отказался от реинвестирования средств при погашении облигаций программы крупномасштабных покупок активов. Продажи Управлению государственного долга Новой Зеландии планировались с июля в размере пяти миллиардов новозеландских долларов за финансовый год, с учетом целей политики и рыночных условий.
13 апреля 2022 года
В апреле повышение составило 50 базисных пунктов, и ставка достигла 1,5%. Комитет стремился раньше приблизить политику к нейтральной и уменьшить риск роста инфляционных ожиданий. Показатели базовой инфляции находились на уровне 3% или выше; подорожание импортируемых энергоносителей и сырья увеличивало общую инфляцию. Ее максимум около 7% прогнозировался на первое полугодие 2022 года. Согласно протоколу, повышение ипотечных ставок уже снижало спрос на ипотеку и цены жилья. Однако кадровый дефицит и ограничения производственных возможностей сохранялись, несмотря на изменение финансовых условий.
25 мая 2022 года
В мае комитет вновь прибавил 50 базисных пунктов, доведя ставку до 2%. Внутренний спрос оценивался как высокий относительно возможностей производства товаров и услуг; занятость превышала максимально устойчивый уровень. Дефицит работников и перебои поставок материалов ограничивали строительство, а предприятия переносили растущие затраты в цены. Ожидалось, что более высокая стоимость ипотеки и снижение цен жилья будут сдерживать расходы домохозяйств и жилищные инвестиции. Заявленной задачей оставалось возвращение инфляции в целевой диапазон 1–3%. Это было целью денежной политики, а не уже полученным результатом.
13 июля 2022 года
Июльский пересмотр повысил ставку на 50 базисных пунктов, до 2,5%. Базовая инфляция составляла около 4%; при продолжении ужесточения комитет учитывал необходимость сдержать спрос и инфляционные ожидания. Кадровый дефицит усиливался отсутствием работников из-за болезней и чистым оттоком трудовых ресурсов. Снижение ВВП в мартовском квартале оценивалось как частично связанное с временными нарушениями; после открытия границ восстанавливался туризм. Ослабление валютного курса увеличивало давление импортных цен. Финансовое положение домохозяйств в целом признавалось устойчивым. Вместе с тем комитет отмечал, что дорожающая ипотека и снижение цен жилья уже начинают ограничивать расходы.
17 августа 2022 года
Августовское повышение на 50 пунктов довело ставку до 3%. Комитет сообщал, что рост заработной платы остается ниже потребительской инфляции, а цены жилья снижаются с ноября 2021 года. Новые заказы в строительстве ослабевали, хотя выполняемые работы и нехватка ресурсов продолжали поддерживать давление затрат. На тот момент возвращение инфляции в целевой диапазон прогнозировалось к середине 2024 года. Банк также подтвердил закрытие доступа к программе финансирования кредитования в декабре. Она предоставляла соответствующим условиям банкам средства по стоимости, привязанной к официальной ставке; максимальная доступная сумма соответствовала 6% учитываемого кредитования.
5 октября 2022 года
В октябре ставка выросла с 3 до 3,5% после обсуждения шагов на 50 и 75 пунктов. ВВП июньского квартала восстановился благодаря возвращению туристов и смягчению противоэпидемических ограничений, однако расходы на товары длительного пользования продолжали снижаться. Комитет выделял отложенное изменение ипотечных ставок: средние затраты домохозяйств на обслуживание долга должны были увеличиваться по мере истечения договоров с фиксированной ставкой. Устойчивое финансирование банков, по его оценке, задерживало передачу повышения оптовых ставок в розничные. Отрицательное сальдо миграции по-прежнему ограничивало предложение труда. Предприятия называли затраты и нехватку работников основными проблемами.
23 ноября 2022 года
В ноябре ужесточение ускорилось: повышение на 75 пунктов довело ставку до 4,25%. Комитет обсуждал шаги на 50, 75 и 100 базисных пунктов, указывая на инфляцию и внутренние расходы, оказавшиеся сильнее ожиданий. Прогноз предусматривал временное сокращение ВВП примерно на 1% начиная с 2023 года; сроки и глубина оставались неопределенными. Участники отмечали неравномерное распределение накопленных сбережений домохозяйств, вследствие чего многие заемщики были уязвимы к повышению расходов на обслуживание долга. Продажи облигаций программы покупок активов начались в июле. По оценке комитета, рынок государственных облигаций продолжал нормально работать при действующем темпе продаж.
2023
22 февраля 2023 года
В феврале ставку повысили на 50 базисных пунктов, до 4,75%. Годовая потребительская инфляция в декабрьском квартале 2022 года составляла 7,2%; базовое давление оставалось высоким, несмотря на первые признаки замедления. Обсуждалось повышение на 75 пунктов, но при начинавшемся ослаблении спроса выбрали 50. Циклон «Габриэль» вызвал немедленные нарушения и рост цен; восстановительные работы могли позднее добавить спрос. Комитет решил ориентироваться на среднесрочные последствия, не реагируя непосредственно на краткосрочные ценовые эффекты. Он также отмечал, что депозитные ставки отставали от ипотечных и оптовых, расширяя разницу между стоимостью кредитов и доходностью вкладов.
5 апреля 2023 года
Апрельское повышение на 50 пунктов довело ставку до 5,25%. Активность декабрьского квартала оказалась слабее прогноза, но комитет по-прежнему оценивал спрос как превышающий предложение. Напряженность в зарубежных банках снизила оптовые ставки, создавая риск смягчения условий розничного кредитования. Обсуждались повышения на 25 и 50 пунктов; больший шаг выбрали для сохранения необходимого воздействия на кредитные ставки. Комитет характеризовал местные банки как обеспеченные капиталом и ликвидностью и не видел существенного противоречия между снижением инфляции и финансовой стабильностью. Восстановление после неблагоприятной погоды, по его прогнозу, должно было усиливать инфляционное давление больше прежних оценок.
24 мая 2023 года
В мае ставку повысили на 25 базисных пунктов, до 5,5%: за увеличение выступили пять участников, за сохранение — двое. Инфляция замедлилась до 6,7% в мартовском квартале; опубликованная тогда оценка ВВП декабрьского квартала показывала сокращение на 0,6%. Комитет ожидал сохранения ограничительной политики и считал снижение строительных заказов все более значимым препятствием для активности. Чистая иммиграция ослабляла кадровый дефицит, одновременно увеличивая спрос. Прогноз предполагал, что восстановление после погодных разрушений добавит к ВВП примерно 1,5% за несколько лет, однако масштаб и сроки оставались неопределенными.
12 июля 2023 года
В июле ставка единогласно сохранена на уровне 5,5%. Комитет наблюдал замедление роста расходов и занятости примерно в необходимом направлении; миграция помогала уменьшать нехватку работников. После прежнего снижения цены жилья оценивались как близкие к устойчивым уровням. Средняя ставка по действующим ипотечным кредитам выросла примерно с 3% в начале 2022 года до около 5%; к началу 2024 года прогнозировалось приближение к 6%. Через пересмотр условий ранее принятые повышения продолжали доходить до заемщиков. Жилищное строительство ослабевало. Участники ожидали, что ограничительные ставки останутся необходимыми на период возвращения инфляции к цели.
16 августа 2023 года
В августе уровень 5,5% вновь сохранили единогласно. Годовая инфляция июньского квартала составляла 6%; комитет ожидал ослабления расходов на человека по мере роста ипотечных платежей. Объемы экспорта оставались устойчивыми, но снижение международных цен ухудшало перспективы доходов. Оценка долгосрочной нейтральной номинальной ставки, используемая в прогнозах, выросла на 25 базисных пунктов, до 2,25%. Это было изменением расчетной предпосылки, а не действующей денежной ставки. Участники продолжали прогнозировать приближение средней ставки по имеющейся ипотеке к 6% в начале 2024 года при пересмотре договоров.
4 октября 2023 года
В октябре ставка осталась на уровне 5,5%. ВВП июньского квартала превысил ожидания, отчасти из-за более сильного роста населения и расходов домохозяйств. Однако более поздние опросы предприятий показывали ослабление производственных ограничений. Комитет отмечал слабый спрос на кредиты, кроме потребности компаний в оборотном капитале, и уменьшение трудностей найма. Государственные расходы прогнозировались к снижению относительно потенциального ВВП, но меньшему, чем ожидалось ранее; инвестиции в инфраструктуру увеличивались. Подорожание нефти рассматривалось как краткосрочный инфляционный риск, тогда как ослабление мирового спроса могло уменьшить экспортные доходы и цены импорта без нефти.
29 ноября 2023 года
Ноябрьское единогласное сохранение 5,5% сопровождалось разграничением совокупных расходов и расходов на человека: рост населения поддерживал общее потребление при снижении душевого. Миграция добавляла работников, но также повышала жилищную аренду. Комитет увеличил оценку долгосрочной нейтральной номинальной ставки до 2,5%, не меняя действующую ставку. Средняя стоимость имеющейся ипотеки прогнозировалась к росту с 5,4 до 6,4% к середине 2024 года. Для домохозяйств с ипотекой доля располагаемого дохода на обслуживание долга, по прогнозу, увеличивалась с 15 до 19%. Дополнительное ужесточение оставалось возможным при превышении ожидаемого инфляционного давления.
2024
28 февраля 2024 года
В феврале ставка сохранена на уровне 5,5%. Годовая инфляция декабрьского квартала 2023 года снизилась до 4,7%; опубликованная тогда оценка ВВП сентябрьского квартала показывала спад на 0,3%. Комитет уменьшил оценку потенциального выпуска вследствие более слабой производительности. Высокая иммиграция увеличивала и спрос, включая аренду, и предложение труда. Возвращение инфляции в целевой диапазон ожидалось к сентябрьскому кварталу 2024 года, приближение к середине — позднее в 2025 году. Комитет намеревался не реагировать непосредственно на первичные эффекты роста транспортных расходов, отслеживая более широкое влияние на цены и ожидания.
10 апреля 2024 года
В апреле уровень 5,5% снова сохранили единогласно. ВВП декабрьского квартала был близок к прогнозу банка, однако деловая активность и инвестиционные намерения оставались слабыми. Комитет отмечал, что пересмотр транспортных договоров может задерживать влияние более дорогих перевозок на импортные цены на три–шесть месяцев. Конкуренция за вклады поддерживала высокую стоимость банковского финансирования даже при снижении отдельных оптовых ставок. Среди внутренних инфляционных рисков выделялись цены услуг, местные сборы и страхование. Действующую ограничительную политику считали необходимой для дальнейшего ослабления давления производственных ограничений и устойчивого возвращения инфляции в целевой диапазон.
22 мая 2024 года
В мае ставка осталась на уровне 5,5%, хотя участники обсуждали повышение. Годовая инфляция мартовского квартала составляла 4%, а инфляция неторгуемых товаров и услуг 5,8% превысила прогноз банка 5,3%. Более слабая производительность уменьшала оценку потенциального выпуска; расчетная нейтральная номинальная ставка выросла до 2,75%, отдельно от действующего уровня политики. Средняя ипотечная ставка приближалась к прогнозному максимуму около 6,5%. Возвращение инфляции в целевой диапазон ожидалось в декабрьском квартале. Предстоящие государственные налоговые послабления еще не были включены в этот прогноз, сохраняя бюджетную неопределенность.
10 июля 2024 года
В июле ставка единогласно сохранена на уровне 5,5%, но оценка все больше акцентировала свободные мощности. Оперативные показатели расходов и кредитования были слабыми, занятость не росла, чистая иммиграция снижалась. Комитет отмечал увеличение проблемных кредитов и банкротств предприятий с низких исходных уровней. Возвращение инфляции в целевой диапазон ожидалось во втором полугодии 2024 года. Участники заявляли, что степень денежного ограничения со временем будет уменьшаться в соответствии с ожидаемым ослаблением инфляционного давления. Это указание оставалось зависимым от дальнейших событий и не определяло дату снижения ставки.
14 августа 2024 года
В августе смягчение началось с единогласного снижения на 25 базисных пунктов, до 5,25%. Инфляционные ожидания предприятий приблизились к 2%, а показатели активности указывали на широко распространенное сокращение. Комитет оценивал отрицательный разрыв выпуска как более значительный, чем предполагалось ранее; ослабевали занятость, отработанные часы и рост зарплат. Отмечался выбор заемщиками более коротких периодов фиксации ипотечной ставки, что могло ускорить передачу будущих снижений. Ставка оставалась ограничительной. Темп дальнейшего смягчения должен был зависеть от уверенности в продолжении снижения инфляционного давления и закреплении ожиданий.
9 октября 2024 года
В октябре снижение ускорилось до 50 базисных пунктов, и ставка достигла 4,75%. Комитет обсуждал альтернативный шаг на 25 пунктов, прежде чем единогласно выбрать больший. Инфляция сентябрьского квартала оценивалась как находящаяся в диапазоне 1–3%; расходы, инвестиции и число занятых рабочих мест характеризовались как слабые. Более высокие экспортные цены молочной продукции поддерживали часть предприятий. Более короткие периоды фиксации ипотечной ставки должны были помогать передаче снижения в денежные потоки домохозяйств. Уровень 4,75% по-прежнему считался ограничительным. Вместе с тем ускоренное уменьшение ставки оценивалось как совместимое с сохранением низкой и устойчивой инфляции.
27 ноября 2024 года
В ноябре ставка единогласно уменьшена еще на 50 базисных пунктов, до 4,25%. Инфляция была около середины целевого диапазона, а активность оставалась ниже потенциала. Комитет ожидал восстановления экономического роста с декабрьского квартала, но слабых условий занятости примерно до середины 2025 года. Средняя ставка действующей ипотеки достигла максимума 6,4%; прогноз предполагал около 5,8% в последующие двенадцать месяцев. Участники предупреждали, что финансовые трудности заемщиков могут сохраняться и после начала восстановления экономики. Дальнейшее снижение в начале 2025 года связывалось с развитием событий примерно по прогнозу.
2025
19 февраля 2025 года
В феврале ставка единогласно снижена на 50 пунктов, до 3,75%. Пересмотр данных ВВП показал и более высокий исторический уровень выпуска, и более значительное сокращение в середине 2024 года; свободных мощностей оценивалось немного больше прежнего. Ожидания предприятий были около инфляционной цели, а ожидания домохозяйств — более изменчивыми. Рост экспортных цен и более слабый валютный курс поддерживали доходы первичного сектора. Центральный прогноз комитета не включал возможные новые международные торговые барьеры, сроки и последствия которых оставались неопределенными. Восстановление занятости прогнозировалось во втором полугодии 2025 года наряду с постепенной передачей прошлых снижений ставки в экономику.
9 апреля 2025 года
В апреле ставку единогласно снизили на 25 базисных пунктов, до 3,5%. Более высокие экспортные цены и ослабленная валюта поддерживали доходы первичного сектора, однако расходы домохозяйств и жилищные инвестиции оставались слабыми. Комитет отмечал, что прежние снижения ставки еще не оказали полного воздействия. Новые объявления о пошлинах создавали риски снижения мирового роста, но влияние на инфляцию было неоднозначным: перенаправление торговли и удешевление нефти могли уменьшать давление, а нарушения цепочек поставок — повышать затраты. Поэтому участники сохраняли среднесрочный подход, оценивая совокупность внутренних и международных рисков. Они не исходили из единственного заранее определенного инфляционного результата новых торговых мер.
28 мая 2025 года
В мае ставку снизили на 25 базисных пунктов, до 3,25%: пять голосов поддержали смягчение, один — сохранение. Годовая инфляция мартовского квартала составляла 2,5%; прогноз показывал 2,7% в сентябре с последующим возвращением к 2% в 2026 году. Около половины ипотечных кредитов должны были пройти пересмотр ставок в июньском и сентябрьском кварталах, передавая прошлые снижения. Комитет отмечал повышение инфляционных ожиданий при уменьшении базовой инфляции. Бюджетные предпосылки включали инвестиционные стимулы через амортизационные вычеты и встречное влияние расходов. Различные сценарии пошлин могли повышать или снижать внутреннюю инфляцию и активность.
9 июля 2025 года
В июле ставка единогласно сохранена на уровне 3,25% после обсуждения дополнительного снижения на 25 пунктов. ВВП декабрьского и мартовского кварталов оказался сильнее ожидаемого, но показатели апреля и мая затем ослабли. Комитет ожидал пересмотра ставок примерно половины действующих ипотечных кредитов в сентябрьском и декабрьском кварталах. Инфляция прогнозировалась около 3% в июньском и сентябрьском кварталах с уменьшением к 2% в начале 2026 года. При высокой неопределенности и сохранявшихся краткосрочных инфляционных рисках участники предпочли дождаться августовского прогноза и дополнительных сведений. Решение о необходимости дальнейшего смягчения связывалось с этой новой информацией, а не с заранее установленной траекторией ставки.
20 августа 2025 года
В августе ставку снизили на 25 базисных пунктов, до 3%: четверо поддержали этот шаг, двое предпочли снижение на 50 пунктов. Инфляция июньского квартала составляла 2,7%, сентябрьский прогноз — 3%. Показатели указывали на сокращение во втором квартале и некоторое улучшение в июле. Отработанные часы уменьшились, домохозяйства расходовали сбережения. Повышенные сельскохозяйственные доходы частично направлялись на погашение долгов вместо немедленного увеличения инвестиций. Комитет сообщал, что пошлины пока существенно не повлияли на внутренние цены. Ожидалось возвращение инфляции к середине диапазона благодаря свободным мощностям и ослаблению зарплатного давления.
8 октября 2025 года
В октябре смягчение ускорили единогласным снижением на 50 пунктов, до 2,5%, вместо обсуждавшейся альтернативы на 25 пунктов. ВВП июньского квартала сократился сильнее ожиданий, хотя комитет связывал часть слабости с сезонным балансирующим элементом и ограничениями энергетики и мясного производства. Оценка свободных мощностей изменилась лишь незначительно. Сентябрьская инфляция еще прогнозировалась на уровне 3%, а оперативные показатели активности указывали на умеренное восстановление. Восстановление строительства ожидалось примерно к середине 2026 года. Участники также отмечали, что слабая производительность ограничивает потенциальный выпуск и возможности роста без нового инфляционного давления.






Оставить комментарий