Рейтер (Reuters) сообщает, что на фоне ослабления роста центральный банк Филиппин снизил ставку до 4,25% 19 февраля 2026 года. Решение возвращает к вопросу, проходящему через прежние опубликованные оценки: насколько может помочь удешевление денег, когда инфляционные риски, передача ставки в кредитование и доверие действуют разнонаправленно?
Поддержка восстановления и переход к ужесточению
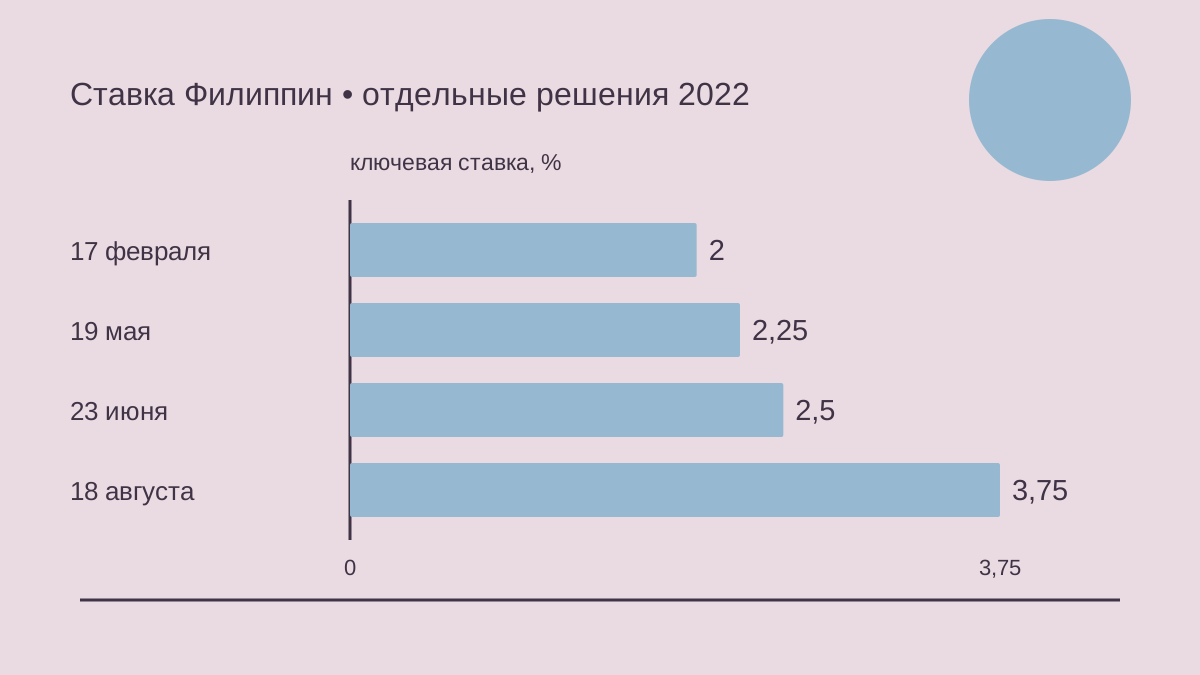
В оценке от 17 февраля 2022 года исходной точкой было восстановление, ещё нуждавшееся в поддержке. Совет по денежной политике сохранил ставку обратного репо на уровне 2%, а ставки по депозитам и кредитам овернайт — на уровнях 1,5% и 2,5%. Январская инфляция замедлилась до 3%; базовый прогноз составлял 3,7% на 2022 год и 3,3% на 2023 год. Дефицит продовольствия и колебания нефти сохраняли риски, однако ожидаемая управляемая инфляция и неопределённость роста оправдывали мягкие условия. Кредитование восстанавливалось после ослабления ограничений, а регуляторные послабления были призваны поддерживать доступ семей и уязвимых групп к финансированию.
К 24 марта ценовые перспективы ухудшились, однако немедленного повышения ставки не последовало. Совет вновь сохранил основной показатель на уровне 2%, хотя базовый прогноз инфляции вырос до 4,3% на 2022 год и 3,6% на 2023 год. Более высокие предположения о сырьевых ценах и ослабление песо отражали нарушения после вторжения России. Февральская общая инфляция оставалась на уровне 3% благодаря улучшению снабжения продовольствием, но энергетические издержки распространялись на транспорт и коммунальные услуги. Банк стремился сохранить импульс восстановления и готовность действовать, если расширение давления начнёт расшатывать ожидания участников экономики относительно дальнейшей инфляции.
Решение от 19 мая связало первое повышение ставки со сворачиванием чрезвычайных пандемийных мер. Основная ставка выросла на 25 базисных пунктов до 2,25%. Совет также объявил о прекращении временных авансов правительству и преобразовании механизма покупки государственных бумаг в постоянный инструмент предоставления ликвидности. Апрельская общая инфляция достигла 4,9%, а базовый прогноз на 2023 год поднялся до 3,9%, приблизившись к верхней границе целевого диапазона. Повышение ожиданий и региональных зарплат свидетельствовало о вторичных эффектах. Поэтому восстановление давало банку возможность нормализовать поддержку, одновременно противодействуя риску более устойчивого роста цен и постепенного закрепления инфляционного давления в экономике.
Следующее повышение на четверть процентного пункта 23 июня довело ставку до 2,5%. Майская инфляция поднялась до 5,4%, а базовые прогнозы теперь составляли 5% на 2022 год и 4,2% на 2023 год: оба превышали целевой диапазон 2–4%. Пересмотру способствовали одобренное повышение тарифов маршрутного транспорта, более высокие сырьевые предположения и ослабление песо. Совет указывал на сочетание внешнего ценового давления и ограниченных свободных производственных возможностей внутри страны, способное усилить вторичные эффекты. При этом изменение характеризовалось как постепенное и зависящее от данных, что сохраняло гибкость в выборе масштаба и времени последующих действий денежной политики.
18 августа Совет повысил ставку на 50 базисных пунктов до 3,75%, ссылаясь на расширение ценового давления, а не на отдельный сырьевой шок. Июльская общая инфляция составляла 6,4%, базовые показатели росли, а всё больше позиций потребительской корзины выходило за инфляционный ориентир. Базовый прогноз на 2022 год поднялся до 5,4%, хотя оценки на следующие два года снизились. Устойчивый спрос, улучшение занятости и достаточное кредитование давали пространство для действий. Объём банковских кредитов без операций обратного репо с центральным банком вырос в июне на 12%, показывая продолжение кредитного восстановления даже после недавнего ужесточения политики.
Расширение давления и валютный риск
Сентябрьское решение показало, почему небольшого улучшения общей инфляции было недостаточно. Августовский показатель снизился до 6,3%, однако базовая инфляция выросла до 4,6% с июльских 3,9%. 22 сентября Совет повысил основную ставку ещё на 50 базисных пунктов до 4,25%. Ослабление песо и одобренное изменение транспортных тарифов подняли ближайший прогноз, тогда как корректировки зарплат и стоимости перевозок демонстрировали закрепление прежних шоков. Спрос и кредитование оставались достаточно устойчивыми для ужесточения. Сопутствующая оценка по-прежнему призывала улучшать снабжение продовольствием, признавая необходимость дополнять денежные ограничения мерами против сохраняющегося дефицита предложения и связанных с ним ценовых рисков.
Устойчивая инфляция и первая пауза
Повышение 17 ноября оказалось более крупным: 75 базисных пунктов, доведших основную ставку до 5%. Октябрьская общая инфляция достигла 7,7%, а базовая — 5,9%. Ожидания экономистов на 2022 и 2023 годы превышали верхнюю границу целевого диапазона, усиливая риск превращения временных шоков в устойчивую тенденцию. Рост экономики на 7,6% в третьем квартале, поддержанный расходами семей и экспортом, давал Совету уверенность, что спрос выдержит существенную корректировку. Банк также стремился защититься от валютных колебаний, способных дополнительно закрепить ценовое давление; государственные меры по улучшению предложения при этом оставались частью оценки условий и способов ограничения инфляционных рисков.
15 декабря новое повышение на 50 базисных пунктов довело ставку до 5,5%. Ноябрьская общая инфляция составляла 8%, а базовая выросла до 6,5%. Прогноз Совета предполагал декабрьский пик и возвращение в целевой диапазон в третьем квартале 2023 года: это были ожидания, а не подтверждённые результаты. Ускорение продовольственной инфляции и одобренная корректировка водных тарифов подняли прогноз на 2023 год до 4,5%. Более низкие нефтяные предположения, укрепление песо и замедление ожидаемого роста снизили оценку на 2024 год до 2,8%. Ужесточение продолжалось одновременно с призывами устранять дефицит предложения и повышать продуктивность сельского хозяйства.
Оценка от 16 февраля 2023 года сопровождалась новым повышением на 50 базисных пунктов до 6%. Январская общая инфляция ускорилась до 8,7%, а базовая достигла 7,4%. Удорожание аренды, коммунальных услуг и продовольствия вместе с более сильным ростом подняло базовый прогноз на 2023 год до 6,1%. Совет видел одновременно сохраняющиеся ограничения предложения и возникающее давление спроса. Приоритетом оставались закрепление ожиданий и ограничение новых вторичных эффектов; предполагалось, что экономика сохранит импульс даже при ограничительных условиях. Продолжение ужесточения также создавало защиту от внешних воздействий, поскольку крупные центральные банки, особенно в США, повышали ставки.
Меньшее повышение 23 марта довело ставку до 6,25%, не означая окончания инфляционной проблемы. Февральская общая инфляция немного снизилась до 8,6%, однако базовая выросла до 7,8%. Совет прямо предупреждал, что снижение общего показателя ещё не подтверждает широкого замедления роста цен. Он стремился вывести реальные процентные ставки в положительную область, ограничить вторичные эффекты и внимательно следил за ожиданиями. Оценка также учитывала финансовые затруднения в США, одновременно характеризуя внутренние банки как устойчивые и надёжные. Такое различие позволяло провести умеренное повышение, не приравнивая зарубежную нестабильность к кризису отечественной банковской системы и не отказываясь от борьбы с инфляцией.
Пауза 18 мая сохранила ставку на уровне 6,25% и ограничительный характер политики. Апрельская общая инфляция замедлилась до 6,6%, однако базовая всё ещё составляла 7,9%. Базовые прогнозы снизились до 5,5% на 2023 год и 2,8% на 2024 год. Хотя рост первого квартала оставался сильным и достигал 6,4%, показатели спроса указывали на замедление по мере передачи прежних повышений в экономику. Совет считал паузу полезной для оценки этой реакции. Однако продовольственные ограничения, погодные риски и возможное изменение тарифов и зарплат требовали бдительности, поэтому готовность ответить на возвращение инфляционных угроз полностью сохранялась.
Сохранение ставки на уровне 6,25% 22 июня последовало за дальнейшим замедлением общей и базовой инфляции. Майские показатели составляли соответственно 6,1% и 7,7%. Базовые прогнозы Совета предполагали постепенное возвращение к цели: среднюю инфляцию 5,4% в 2023 году, 2,9% в 2024 году и 3,2% в 2025 году. Замедление кредитования и ужесточение внешних условий усиливали необходимость следить за возможными финансовыми дисбалансами. Поэтому пауза решала две задачи: наблюдение за реакцией цен и спроса на накопленное ужесточение и сохранение бдительности в отношении продовольственного дефицита, погодных факторов и дальнейшего изменения тарифов и зарплат.
Шоки предложения продлевают ограничительную политику
Оценка от 17 августа придавала большее значение ослаблению восстановления, сохраняя ставку на уровне 6,25%. Рост второго квартала замедлился до 4,3%; потребление семей росло медленнее, прирост инвестиций был нулевым, государственные расходы сократились. Июльская общая инфляция снизилась до 4,7%, базовая составляла 6,7%. Однако прогнозы повысились из-за удорожания нефти, корректировки зарплат и ослабления песо. Совет ожидал исчерпания отложенного спроса и полного проявления прежнего ужесточения. Запланированные бюджетные расходы могли поддержать импульс, но сохраняющиеся риски предложения не позволяли автоматически превращать замедление активности в довод в пользу снижения ставки и немедленного смягчения денежных условий.
К 21 сентября показатели двигались разнонаправленно. Августовская общая инфляция выросла до 5,3%, тогда как базовая снизилась до 6,1%. Совет сохранил ставку 6,25% и продолжал прогнозировать возвращение в целевой диапазон в четвёртом квартале, прямо оговаривая отсутствие новых шоков предложения. Возобновление общей инфляции объяснялось продовольственными и транспортными ценами; нефть и ослабление песо повышали прогнозы. Прежнее ужесточение давило на кредитование: объём кредитов без операций обратного репо с центральным банком вырос в июле на 7,7%. Сохранение ставки сочеталось с готовностью вновь повысить её, если давление начнёт угрожать ожиданиям или порождать дополнительные вторичные эффекты в экономике.
Повышение 26 октября прервало паузу, подняв ставку на 25 базисных пунктов до 6,5%. Сентябрьская общая инфляция ускорилась до 6,1%, хотя базовая замедлилась до 5,9%. Совет считал срочные действия необходимыми, чтобы ограничения предложения не порождали новые вторичные эффекты и не расшатывали ожидания. Прогноз на 2024 год с учётом рисков составлял 4,7%, превышая целевой диапазон; сентябрьский базовый прогноз равнялся 3,5% и представлял другую меру. Важное место занимали тарифы, зарплаты и электричество. Однако банк продолжал наблюдать за ослаблением спроса и передачей прежнего ужесточения в кредитование и общую экономическую активность страны.
Сохранение ставки на уровне 6,5% 16 ноября отражало стремление банка получить подтверждение устойчивого замедления инфляции до ослабления ограничений. Октябрьская общая инфляция снизилась до 4,9%, базовая — до 5,3%. Прогноз на 2024 год с учётом рисков опустился до 4,4%, оставаясь выше целевого диапазона. Улучшение снабжения рисом во время сбора урожая облегчало текущую ситуацию, однако транспортные тарифы, электричество, зарплаты и Эль-Ниньо продолжали угрожать перспективам. Рост третьего квартала восстановился до 5,9%, поддерживая оценку устойчивых среднесрочных возможностей. Совет продолжал следить за воздействием повышенных ставок по мере его распространения на экономику и финансовые условия.
Декабрьская оценка сохранила прежнюю ограничительную ставку, несмотря на очередное улучшение ценовой динамики. Ноябрьская общая инфляция снизилась до 4,1%, базовая составляла 4,7%. Более низкая фактическая инфляция, удешевление мировой нефти и укрепление песо уменьшили прогноз на 2024 год с учётом рисков до 4,2%; он всё ещё превышал верхнюю границу цели. 14 декабря Совет сохранил ставку 6,5%, ожидая надёжного закрепления ожиданий и возвращения инфляции к ориентиру. Улучшение реальных зарплат и ослабление ценового давления поддерживали перспективы роста, однако прежние денежные решения и погодные условия продолжали влиять на прогноз внутреннего выпуска и экономической активности.
Опубликованная февральская оценка 2024 года показала, что снижение совокупной инфляции может сочетаться с сильным давлением на важный продукт питания. Январская общая инфляция опустилась до 2,8%, базовая — до 3,8%, однако рисовая достигла 22,6%. Совет сохранил ставку 6,5%, сопоставляя улучшение условий с транспортными, энергетическими, продовольственными и погодными рисками. Прогнозы с учётом рисков составляли 3,9% на 2024 год и 3,5% на 2025 год. Кредитование продолжало расти однозначными темпами, что оценка связывала с жёсткой денежной политикой. Поэтому меры по снабжению продовольствием оставались важными наряду с дальнейшей передачей процентных ограничений в экономику.
8 апреля Совет вновь сохранил ставку на уровне 6,5%. Мартовская общая инфляция выросла до 3,7% под влиянием продовольствия, тогда как базовая снизилась до 3,4%, соответствуя ослаблению давления спроса. Прогнозы с учётом рисков составляли 4% на 2024 год и 3,5% на 2025 год. Такое сочетание оправдывало выжидание: ожидаемая инфляция оставалась в диапазоне, но риски предложения были повышательными. Банк предполагал замедление активности во втором полугодии под воздействием положительных реальных ставок. Кредитование продолжало расти однозначными темпами, а меры вне денежной политики по улучшению продовольственного снабжения считались необходимыми для ограничения дальнейшего ценового давления.
Сохранению ставки 6,5% 16 мая предшествовал рост экономики на 5,7% в первом квартале; внутренний спрос и экспортные заказы поддерживали промышленность и услуги. Апрельская общая инфляция немного увеличилась до 3,8%, а рисовая оставалась высокой, несмотря на замедление темпа удорожания. Совет хотел устойчивого закрепления инфляции внутри целевого диапазона до изменения политики. Прогнозы с учётом рисков 3,8% на 2024 год и 3,7% на 2025 год сочетались с опасениями относительно продовольствия, электричества, транспортных тарифов и дорожных сборов. Кредитование ускорялось, однако оценка по-прежнему предполагала замедление активности позднее в году под воздействием жёстких финансовых условий.
Рисовая политика меняет прогноз
Рисовая политика изменила оценку от 27 июня, хотя ставка осталась на уровне 6,5%. Снижение импортных пошлин сместило баланс инфляционных рисков вниз, помогая уменьшить прогнозы с учётом рисков до 3,1% на 2024 и 2025 годы. Другие продукты, транспорт и электричество сохраняли повышательные риски. Совет отмечал, что устойчивое улучшение могло позволить менее ограничительную политику, но внешняя неопределённость требовала осторожности. Кредитование набирало обороты. Уменьшение счёта за электричество также отражало рассрочку взыскания затрат на генерацию, показывая необходимость интерпретировать месячное улучшение цен, а не автоматически считать его постоянным облегчением расходов для потребителей и экономики.
Смягчение, доверие и неполная передача процентных решений
К 16 октября смягчение уже началось, и Совет снизил ставку на 25 базисных пунктов до 6%. Сентябрьская общая инфляция упала до 1,9%, базовая составляла 2,4%. Ослабление ограничений предложения, эффекты базы, импорт риса и более дешёвое топливо улучшали картину. Прогнозы с учётом рисков оставались в целевом диапазоне, несмотря на возможное повышение электрических тарифов и зарплат. Оценка предполагала поддержку активности благодаря августовскому началу цикла смягчения и объявленному уменьшению резервных требований. Банковские кредиты без операций обратного репо с центральным банком выросли в августе на 10,7%, отражая устойчивый спрос семей и предприятий на финансирование.
Снижение 10 апреля 2025 года уменьшило основную ставку на 25 базисных пунктов до 5,5% на фоне более управляемой инфляции и возросших рисков для роста. Мартовская общая инфляция составляла 1,8%, базовая — 2,2%. Удешевление продовольствия и мировой нефти снижало базовые прогнозы, тогда как усложнение внешней среды угрожало активности. Совет характеризовал денежные условия как всё ещё относительно жёсткие и намеревался определять дальнейшее смягчение на каждом заседании отдельно. Низкая инфляция, улучшение реальных зарплат и условий труда могли поддержать спрос, однако оценка не превращала эту потенциальную поддержку в заранее установленную последовательность будущих снижений процентной ставки.
Снижение до 4,75% 9 октября показало значение доверия наряду с ценами. Банк прогнозировал инфляцию 1,7% в 2025 году и видел ухудшение перспектив роста по мере ослабления деловых настроений. Опасения относительно качества управления могли задержать инфраструктурные расходы, а внешняя неопределённость — ограничить инвестиции. Общие финансовые условия смягчились; кредитные ставки, особенно потребительские, снизились, однако передача прежних решений оставалась неполной. Спрос на кредит считался устойчивым, стандарты выдачи — стабильными. В совокупности эти наблюдения показывали и пространство для денежной поддержки, и причины, по которым уменьшение основной ставки само по себе не гарантировало усиления ближайшей реакции спроса.
- Оценивать отложенное ужесточение перед дальнейшей корректировкой.
- Следить за продовольственным предложением наряду с общей инфляцией.
- Отслеживать передачу ставок вместе с доверием.






Оставить комментарий