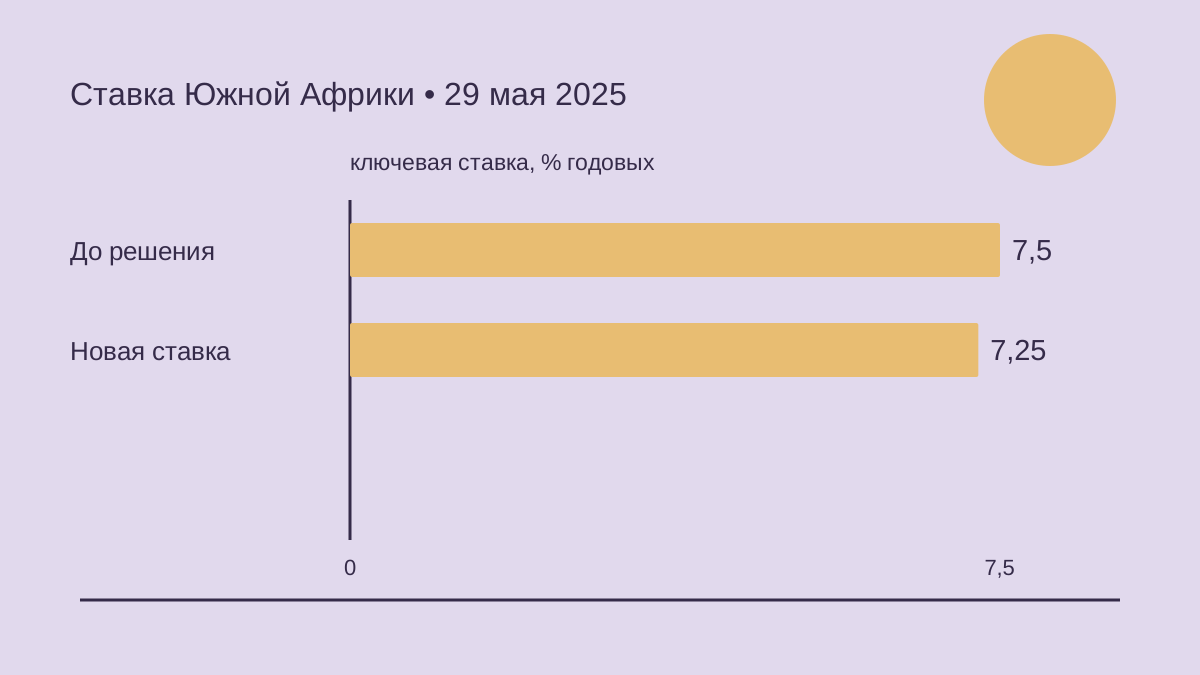
Резервный банк Южной Африки (South African Reserve Bank) 29 мая 2025 года снизил ставку на 25 базисных пунктов до 7,25%, сообщил Рейтер (Reuters). Заместитель управляющего Рашад Кассим (Rashad Cassim) назвал ставки в целом нейтральными, а не ограничительными, отметив несовершенство измерений и неопределённость тарифов. Он отверг заранее установленный цикл. Руководитель исследований Крис Лёвальд (Chris Loewald) связал усиление роста с ускорением реформ и более активными частными инвестициями. Банк ожидал результатов реформ энергетики, транспорта, водоснабжения и рабочих виз. Прогноз роста 2025 года снизился с 1,7% до 1,2%. Среднегодовой рост за десятилетие был ниже 1%.
Начало восстановления при ставке 3,5%
Резервный банк 17 сентября 2020 года сохранил ставку на уровне 3,5%. Три участника комитета поддержали сохранение, двое предпочли дополнительное снижение на четверть процентного пункта. Прогноз ВВП предполагал сокращение на 8,2% за год, затем рост на 3,9% в 2021 году и 2,6% в 2022-м. Банк отмечал оживление активности после ослабления ограничений при резком уменьшении инвестиций. Среднюю инфляцию 2020 года он прогнозировал на уровне 3,3%. Крутой наклон кривой доходности государственных облигаций банк связывал с рисками возросших потребностей государства в заимствованиях, хотя внутренние инвесторы увеличили покупки этих бумаг.
Решение 19 ноября вновь оставило ставку на уровне 3,5% при том же соотношении голосов — три против двух. Банк пересмотрел прогноз годового сокращения экономики до 8,0% и ожидал роста на 3,5% в 2021 году. Согласно заявлению, высокие цены экспортных сырьевых товаров и в целом низкая стоимость нефти поддерживали условия торговли. Однако уменьшение государственных и частных инвестиций ухудшало перспективы восстановления. Прогноз инфляции составлял 3,2% на 2020 год и 3,9% на 2021-й. При отсутствии заметного давления со стороны спроса банк продолжал считать источниками риска тарифы на электроэнергию и другие регулируемые цены.
Перспективы вакцинации и слабые инвестиции
Комитет 21 января 2021 года сохранил ставку 3,5%: трое участников предпочли её не менять, двое выступили за снижение на четверть процентного пункта. Средняя инфляция 2020 года составила 3,3% — минимум с 2004 года. На 2021 год банк прогнозировал инфляцию 4,0% и рост ВВП на 3,6%. Он ожидал, что распространение вакцин поддержит мировое восстановление, но предупреждал о риске неравномерного доступа. Для ЮАР ограниченное электроснабжение, слабые инвестиции и неопределённость вакцинации оставались угрозами росту. Экспорт и благоприятные сырьевые цены поддерживали активность, однако возвращение к допандемийному объёму производства, по оценке банка, требовало времени.
К 25 марта банк повысил прогноз роста экономики на 2021 год до 3,8%, но комитет единогласно сохранил ставку 3,5%. В заявлении значительные перебои с электричеством и ослабление потребления после декабря назывались препятствиями восстановлению. Подорожание нефти увеличивало расходы на импорт, частично поглощая выигрыш от благоприятных экспортных цен. Банк прогнозировал общую инфляцию 4,3% в 2021 году и рост цен на бензин на 12,7%. Общие инфляционные риски он считал сбалансированными: укрепление ранда сдерживало ценовое давление, тогда как тарифы на электричество оставались угрозой. Слабость государственных и частных инвестиций по-прежнему ограничивала перспективы экономического роста.
Заседание 20 мая также единогласно сохранило ставку 3,5%. Более высокие отраслевые показатели и улучшение условий торговли побудили банк повысить прогноз роста на 2021 год до 4,2%. Сырьевые цены достигли новых максимумов, поддерживая доходы даже при подорожании нефти. В заявлении ожидалось, что ослабление ограничений и низкие ставки помогут расходам домашних хозяйств, но инвестиции оставались сдержанными. Прогноз общей инфляции 2021 года немного снизился, до 4,2%; базовую инфляцию банк ожидал на уровне 3,0%. При этом инфляционные риски он оценивал как направленные вверх, указывая на цены производителей, возможное ослабление валюты, требования повышения зарплат и регулируемые цены.
Беспорядки ослабляют восстановление
Заявление 22 июля сочетало улучшение активности в начале года с новым внутренним потрясением. Банк оценивал, что недавние беспорядки поглотили выигрыш от более сильного первого квартала, поэтому прогноз годового роста остался на уровне 4,2%. Он предупреждал о длительном ущербе доверию инвесторов и созданию рабочих мест. Комитет единогласно сохранил ставку 3,5%, характеризуя политику как весьма мягкую. Общую инфляцию 2021 года банк прогнозировал на уровне 4,3%, базовую пересмотрел вниз, до 2,9%. По его оценке, нарушения транспортных связей и подорожание продукции производителей усиливали краткосрочные инфляционные риски; доходы домохозяйств и цены активов всё ещё поддерживали расходы.
Комитет 23 сентября вновь единогласно оставил ставку 3,5%. Банк повысил прогноз роста 2021 года до 5,3% с учётом более сильной активности, но уменьшил прогноз на 2022 год до 1,7%. В заявлении также учитывался пересмотр уровня ВВП статистической службой ЮАР и отмечалась устойчивая слабость занятости после пандемии и беспорядков. Банк ожидал ослабления высоких экспортных цен; ограниченное электроснабжение продолжало сдерживать инвестиции. Общую инфляцию 2021 года он прогнозировал на уровне 4,4%. При почти неизменных ожиданиях участников опросов банк по-прежнему предполагал инфляцию около середины целевого диапазона на прогнозном горизонте, несмотря на риски её ускорения.
Первое повышение в период восстановления
Комитет 18 ноября повысил ставку на 25 базисных пунктов, до 3,75%, с действием со следующего дня. Трое участников поддержали повышение, двое предпочли сохранение. Банк снизил прогноз роста 2021 года до 5,2%, учитывая последствия июльских беспорядков и других нарушений. Прогноз инфляции на 2022 год вырос до 4,3%; риски оценивались как направленные вверх. В этой оценке фигурировали нефть, продовольствие, электричество и возможное давление зарплат. Банк указывал, что политика оставалась мягкой, а модель предполагала постепенную нормализацию ставки. Однако прогнозируемая траектория служила ориентиром для решений и менялась с поступлением данных, не являясь обязательством комитета.
Топливо меняет инфляционный прогноз
Решение 27 января 2022 года повысило ставку на 25 базисных пунктов, до 4%, с действием с 28 января. Четверо участников поддержали повышение, один предпочёл сохранение. Прогноз инфляции 2022 года вырос с ноябрьских 4,3% до 4,9%, во многом из-за более высокого прогноза цен на топливо. Их рост ожидался на уровне 13,7% вместо прежних 4,6%. Прогноз экономического роста на 2022 год остался равным 1,7%; ограничения электроснабжения и низкие инвестиции сдерживали потенциальное производство. Банк оценивал инфляционные риски как направленные вверх и предупреждал, что ускоренная нормализация мировой денежной политики способна вызвать колебания потоков капитала и валют.
Заседание 24 марта повысило ставку ещё на 25 базисных пунктов, до 4,25%, с действием с 25 марта. Трое участников поддержали это повышение, двое предпочли 50 базисных пунктов. Банк называл войну угрозой производству, торговле и поставкам сырья. Прогноз инфляции 2022 года увеличился до 5,8%, прежде всего из-за продовольствия и топлива. Одновременно более высокие цены сырьевого экспорта поддерживали пересмотренный прогноз экономического роста на 2,0%. В заявлении ожидался профицит текущего счёта около 3% ВВП за 2022 год с учётом соотношения подорожавших экспортных и импортных товаров. Эти значения характеризовали прогноз банка на момент мартовского решения.
Комитет 19 мая повысил ставку на 50 базисных пунктов, до 4,75%, с действием с 20 мая. Четверо участников поддержали 50 пунктов, один предпочёл 25. Банк снизил прогноз роста 2022 года до 1,7%, указывая на наводнения в Квазулу-Натале и перебои с электричеством. Он ожидал поддержки от доходов домохозяйств, стоимости активов и частных инвестиций при слабых государственных инвестициях. Прогноз общей инфляции 2022 года достиг 5,9%, продовольственной — 6,6%. Банк предполагал временное превышение целевого диапазона инфляции и относил сырьевые цены, ослабление валюты и зарплаты к источникам риска. Эти оценки сопровождали ускорение повышения ставки по сравнению с мартом.
Более крупные повышения при ускорении инфляции
Решение 21 июля повысило ставку на 75 базисных пунктов, до 5,5%, с действием с 22 июля. Трое участников предпочли этот шаг, один — 100 пунктов, ещё один — 50. Банк увеличил прогноз инфляции 2022 года до 6,5%, ожидая роста цен на топливо на 38,9% и продовольствие на 7,4%. Он предполагал сохранение общей инфляции выше целевого диапазона до второго квартала 2023 года. Прогноз роста 2022 года поднялся до 2,0%, но оценки на 2023 и 2024 годы снизились до 1,3% и 1,5% на фоне ухудшения мировых перспектив и внутренних ограничений предложения.
Комитет 22 сентября повысил ставку ещё на 75 базисных пунктов, до 6,25%, с действием с 23 сентября. Трое участников поддержали объявленный шаг, двое хотели 100 пунктов. Банк отметил приближение ставки к допандемийному уровню. Прогноз роста 2022 года он уменьшил до 1,9%, учитывая наводнения и более масштабные перебои электроснабжения. Расходы домохозяйств и частные инвестиции продолжали поддерживать активность, тогда как государственные инвестиции оставались слабыми. Годовой прогноз инфляции сохранился на уровне 6,5%. Банк ожидал существенно меньшего профицита текущего счёта — 0,2% ВВП — по мере отступления цен сырьевого экспорта от прежних максимумов.
Повышение 24 ноября довело ставку до 7%, прибавив 75 базисных пунктов с 25 ноября. Трое участников предпочли это повышение, двое выступили за 50 пунктов. Банк характеризовал ставку как превышающую допандемийный уровень. Он уменьшил прогноз роста 2022 года до 1,8%, а 2023-го — до 1,1%, учитывая более частые перебои электроснабжения и снижение сырьевых цен. Прогноз инфляции 2022 года увеличился до 6,7%; рост внутренних продовольственных цен ожидался на уровне 8,8%. Банк связывал часть пересмотра продовольственной инфляции с более слабым валютным курсом, несмотря на замедление роста мировых цен на продовольствие. Эти оценки завершали год последовательного повышения ставки.
Нехватка электричества сопровождает ужесточение
Комитет 30 марта 2023 года повысил ставку на 50 базисных пунктов, до 7,75%, с действием с 31 марта. Трое участников поддержали этот шаг, двое предпочли 25 пунктов. Банк уменьшил прогноз роста 2023 года до 0,2%, характеризуя предложение как серьёзно ограниченное нехваткой электричества и проблемами логистики. По его оценке, эти ограничения должны были отнять два процентных пункта годового роста. Прогноз инфляции увеличился до 6,0%, продовольственной — до 9,9%. Усиление внутренних продовольственных цен банк частично связывал с запаздывающим влиянием ослабления валюты, несмотря на снижение мировых цен на продовольствие. Это была оценка на момент мартовского заседания.
Заседание 25 мая единогласно повысило ставку ещё на 50 базисных пунктов, до 8,25%, с действием с 26 мая. Банк прямо назвал такую политику ограничительной. Он увеличил прогноз инфляции 2023 года до 6,2% и ожидал устойчивого возвращения к середине целевого диапазона лишь во втором квартале 2025 года. Продовольственную инфляцию прогнозировали на уровне 10,8%; ослабление валюты способствовало пересмотру. Рост ВВП в 2023 году банк оценивал всего в 0,3%. Энергетические и транспортные ограничения оставались существенными; частные инвестиции отчасти отражали попытки преодолеть эти препятствия. Согласно заявлению, перебои с электричеством также увеличивали расходы бизнеса, в частности потребление дизельного топлива.
Пауза при сохраняющихся инфляционных рисках
Комитет 20 июля сохранил ставку 8,25%. Трое участников предпочли сохранение, двое выступили за дополнительное повышение на четверть процентного пункта. Банк уменьшил прогноз инфляции 2023 года до 6,0%, учитывая более благоприятные показатели продовольственной и базовой инфляции. Прогноз роста немного повысился, до 0,4%, хотя электричество и логистика оставались ограничениями. Расходы домохозяйств на обслуживание долга выросли до 8,4% располагаемого дохода. Банк также сообщил об увеличении инфляционных ожиданий в опросе: 6,5% на 2023 год против 6,3% ранее. Он считал политику ограничительной и подчёркивал зависимость будущих решений от данных и соотношения рисков, сохраняя готовность реагировать на изменения.
Заседание 21 сентября вновь сохранило ставку 8,25%: трое участников поддержали решение, двое предпочли повышение на четверть процентного пункта. Банк увеличил прогноз роста 2023 года до 0,7%, а ожидаемого роста инвестиций — до 7,7%. Он отмечал устойчивость расходов при сохраняющихся проблемах электричества и логистики. Прогноз общей инфляции снизился до 5,9% благодаря замедлению цен услуг, включая общественный транспорт. Инфляционные ожидания в опросе уменьшились до 6,1% на 2023 год. Однако банк относил нефть, электричество, продовольствие и возможную засушливую погоду к источникам риска; устойчивое возвращение инфляции к середине целевого диапазона всё ещё прогнозировалось на 2025 год.
Комитет 23 ноября единогласно сохранил ставку 8,25%. Банк повысил прогнозы роста до 0,8% на 2023 год, 1,2% на 2024-й и 1,3% на 2025-й, отчасти ожидая уменьшения отключений электричества. Одновременно он называл работу портов и железных дорог серьёзным ограничением активности. Прогноз общей инфляции 2023 года снизился до 5,8%, но банк подчёркивал изменчивость внутренних продовольственных цен и риски ослабления валюты. Рост кредитования замедлился, оставаясь положительным. Несмотря на улучшение базового инфляционного прогноза, банк продолжал характеризовать денежную политику как ограничительную, а инфляционные ожидания — как повышенные.
Ограничительная политика продолжается в 2024 году
Комитет 25 января 2024 года единогласно сохранил ставку на уровне 8,25%. Банк по-прежнему считал денежную политику ограничительной. Оценку роста 2023 года он уменьшил с 0,8% до 0,6%, сохранив прогнозы 1,2% на 2024 год и 1,3% на 2025-й. Нехватка электричества, проблемы портов и железных дорог продолжали ограничивать активность. Потребление домохозяйств и инвестиции ослабли, тогда как государственные расходы поддерживали спрос. Средняя общая инфляция в 2023 году составила 6,0%, базовая — 4,9%. Банк прогнозировал общую инфляцию 5,0% в 2024 году, затем 4,6% в 2025-м и 4,5% в 2026-м. Эти значения представляли прогноз январского заседания.
Решение 27 марта единогласно сохранило ставку 8,25%. К этому моменту банк сообщил о фактическом росте ВВП 2023 года на 0,6% и продолжал прогнозировать 1,2% на 2024 год с увеличением до 1,6% к 2026-му. По его оценке, нехватка электричества уменьшила рост 2023 года на 1,5 процентного пункта; на 2024 год прогнозировалось меньшее влияние. Февральская общая инфляция составила 5,6%, базовая — 5,0%. Ускорение цен услуг банк отчасти связывал с расходами на медицинское страхование. Теперь он ожидал достижения середины целевого диапазона в конце 2025 года. Среди рисков оставались сухая жаркая погода, продовольственные цены и ослабление валюты.
Комитет 30 мая вновь единогласно сохранил ставку 8,25%. Банк отметил отсутствие плановых отключений электричества с 26 марта и уменьшил предполагаемый масштаб перебоев в прогнозах. Прогноз роста 2024 года оставался на уровне 1,2%, несмотря на слабые показатели первого квартала; второй квартал ожидался более благоприятным. Прогноз инфляции теперь достигал середины диапазона, 4,5%, во втором квартале 2025 года, раньше мартовской оценки. Прогнозы продовольственной и базовой инфляции немного улучшились. Банк считал инфляционные риски в целом сбалансированными, но сохранял обеспокоенность повышенными ожиданиями, особенно среди предприятий и профсоюзов. Именно ожидания продолжали фигурировать в его оценке денежной политики.
В комитете появляются сторонники снижения
Заседание 18 июля сохранило ставку 8,25%, но распределение голосов изменилось: четверо участников предпочли сохранение, двое хотели снижения на 25 базисных пунктов. Общая инфляция в мае составила 5,2%, столько же, сколько в апреле. Банк уменьшил годовой прогноз 2024 года с 5,1% до 4,9%. Ожидания снизились во всех категориях опрошенных, хотя двухлетний показатель 4,9% оставался выше ориентира 4,5%. Банк сообщил о сокращении выпуска первого квартала на 0,1%. Он ожидал, что более надёжное электроснабжение и улучшение логистики поддержат восстановление, одновременно относя цены услуг и более высокую инфляцию электричества к сохраняющимся рискам ускорения роста цен.
Комитет 19 сентября единогласно выбрал снижение на 25 базисных пунктов, до 8,0%, с действием с 20 сентября, рассмотрев также сохранение и более крупное снижение. Августовская общая инфляция уменьшилась до 4,4%, ниже середины целевого диапазона. Банк прогнозировал инфляцию ниже 4,5% вплоть до 2026 года благодаря укреплению ранда и снижению нефтяных цен. Он также отметил четыре последовательных квартала сокращения инвестиций и назвал восстановление этого компонента необходимым. Ожидания в опросе на 2025 и 2026 годы составляли по 4,8%. Модель банка указывала на нейтральную ставку немного выше 7% в 2025 году, служа ориентиром, а не обязательством.
Замедление инфляции сопровождает дальнейшее смягчение
Четверо участников комитета 30 января 2025 года поддержали снижение на 25 базисных пунктов с действием с 31 января, двое предпочли сохранение ставки. Банк сообщил о средней инфляции 2024 года на уровне 4,4% и декабрьском показателе 3,0%. Продовольственная инфляция декабря составила 1,7%, товарная — 1,9%, инфляция услуг — 4,2%. Инвестиции оставались слабыми, а выпуск добывающей и обрабатывающей промышленности был ниже допандемийного уровня. По оценке банка, замедление инфляции и снятия средств по двухкомпонентной пенсионной системе поддерживали расходы домохозяйств. Он ожидал инфляцию первой половины 2025 года в нижней половине диапазона 3–6% с последующей стабилизацией около его середины.
Комитет 20 марта сохранил ставку 7,5%: четверо участников выступили за сохранение, двое предпочли ещё одно снижение на четверть процентного пункта. Банк сообщил о фактическом росте 2024 года на 0,6% и уменьшил прогноз 2025 года с 1,8% до 1,7%, ссылаясь на уязвимости предложения и слабый спрос. Прогноз инфляции учитывал предложенные повышения налога на добавленную стоимость, более низкую исходную инфляцию и меньшее повышение тарифов на электричество, чем предполагалось ранее. Ожидания на 2025 год снизились до 4,3%, двухлетние выросли до 4,7%. Модельную траекторию ставки банк продолжал характеризовать как ориентир.
- Прогноз общей инфляции снизился до 3,6% на 2025 год и 4,5% на 2026-й.






Оставить комментарий