Ноябрьское решение 2024 года
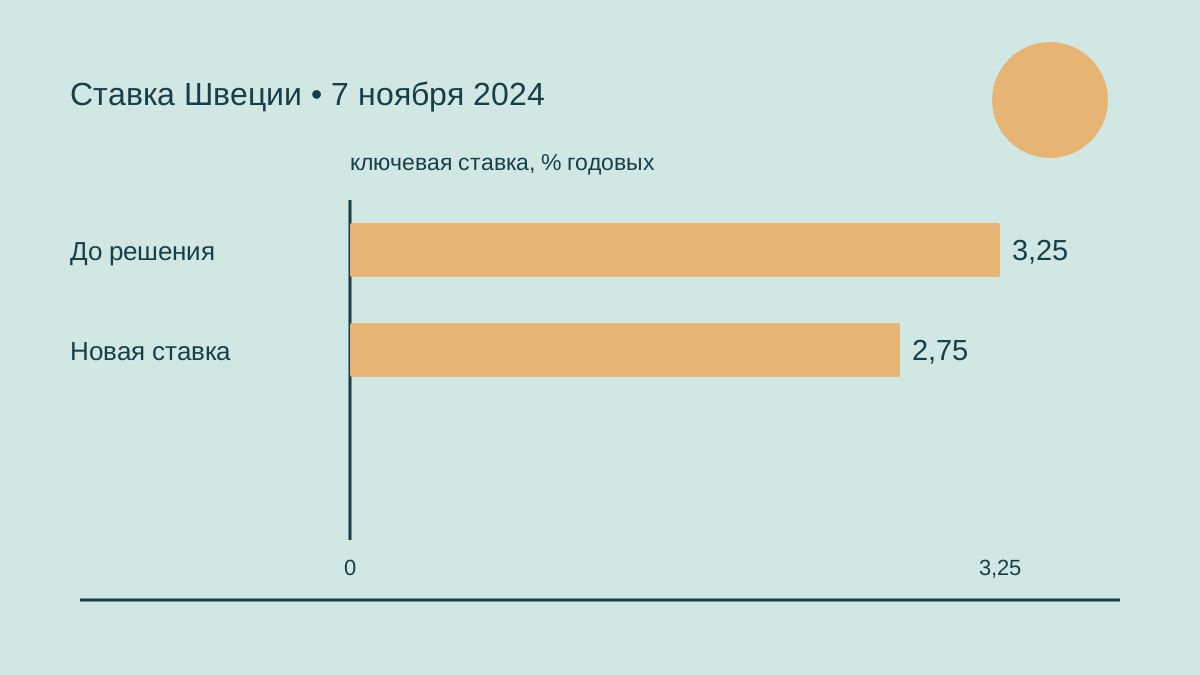
7 ноября 2024 года Рейтер (Reuters) сообщил: Банк Швеции (Sveriges Riksbank) снизил ставку с 3,25% до 2,75%, в соответствии с ожиданиями участников опроса агентства. Это было четвёртое снижение с мая. Инфляция опустилась ниже цели 2%, а экономика показывала мало признаков восстановления. Банк считал неопределённость более высокой, чем на недавних заседаниях; изменение условий могло потребовать как более высоких, так и более низких ставок.
- Дальнейшее декабрьское смягчение оставалось условным.
- Снижения в первом полугодии 2025 года также зависели от перспектив.
2020
12 февраля 2020 года
В феврале 2020 года ставку репо сохранили на нуле; банк ожидал почти неизменного уровня на протяжении прогнозного периода. Предполагался умеренный рост с последующим постепенным ускорением по мере стабилизации внешнего спроса и укрепления инвестиций и потребления. Мягкая зима и снижение нефтяных цен должны были временно сдержать инфляцию; устойчивые показатели оставались сравнительно стабильными, чуть ниже 2%. Банк сохранил покупки государственных облигаций общим объёмом 45 млрд шведских крон между июлем 2019-го и декабрём 2020-го. Указания оставались условными: ослабление активности могло стать основанием для снижения ставки или других мер смягчения.
16 марта 2020 года
Мартовское внеочередное заседание сохранило нулевую ставку репо, изменив поддержку ликвидности. Банк планировал дополнительные покупки ценных бумаг на сумму до 300 млрд крон в 2020 году, включая при необходимости государственные, муниципальные и ипотечные облигации. Надбавку по однодневным кредитам снизили с 0,75 до 0,20 процентного пункта сверх ставки репо. Банки могли еженедельно получать неограниченные обеспеченные трёхмесячные займы с этой надбавкой; правила залога стали гибче. Целью было предотвратить усиление пандемического спада из-за ухудшения кредитного предложения. При необходимости дополнительных мер могли также рассматриваться покупки корпоративных облигаций, а конкретное применение инструментов зависело от развития ситуации.
28 апреля 2020 года
В апреле вновь сохранили ноль и продолжили покупки государственных и ипотечных облигаций до сентября в пределах программы на 300 млрд крон. Банк считал снижение ставки на этом этапе неоправданным: спад вызывали ограничения и опасения заражения, а не обычные условия спроса. Последующее снижение оставалось возможным, если станет эффективным при восстановлении. Банкам также предложили до 500 млрд крон кредитов для последующего финансирования компаний. Из-за исключительной неопределённости банк представил два экономических сценария вместо одного подробного прогноза, ожидая длительной необходимости низких ставок и обильной ликвидности.
1 июля 2020 года
В июле сохранили ноль, расширив программу покупок с 300 млрд до 500 млрд крон до июня 2021 года. Покупки корпоративных облигаций должны были начаться в сентябре; до окончания программы предлагалось приобрести их на 10 млрд крон. Надбавку по постоянной кредитной линии снизили до 0,1 процентного пункта сверх ставки репо. Внеочередные еженедельные займы предоставлялись по ставке репо на три и шесть месяцев, а последующее финансирование бизнеса могло длиться четыре года вместо двух. Признаки восстановления появились, однако безработица и слабая инфляция, по оценке банка, по-прежнему требовали значительной поддержки денежно-кредитной политики.
22 сентября 2020 года
В сентябре сохранили ноль и продолжили покупки активов и предоставление ликвидности по действующим программам. После острого весеннего кризиса экономика начала восстанавливаться несколько быстрее ожиданий, но рынок труда оставался слабым, а путь восстановления — длительным. Недавняя инфляция немного превысила прогнозы, однако на 2020 год всё ещё ожидался низкий показатель; устойчивое возвращение к 2% требовало времени. Банк считал стабильность финансовых рынков зависимой от поддержки центробанков. Возможность последующего снижения ставки сохранялась, особенно при угрозе доверию к инфляционной цели.
26 ноября 2020 года
В ноябре сохранили ноль, расширив покупки с 500 млрд до максимальных 700 млрд крон до декабря 2021 года. Вторая волна заражений и усиление ограничений ухудшили ближайшие перспективы, особенно для услуг. Банк ожидал устойчивого достижения инфляцией 2% только в 2023 году. Планировалось ускорить покупки в начале 2021-го; включили казначейские векселя, государственные и муниципальные зелёные облигации. Корпоративные эмитенты должны были соответствовать международным нормам устойчивого развития. Два члена правления выступили против размера расширения и включения векселей, поддержав остальные решения, включая неизменную ставку.
2021
10 февраля 2021 года
В феврале 2021 года сохранили ноль и продолжили покупки в пределах программы на 700 млрд крон. Экономика перенесла вторую волну заражений лучше первой, хотя отрасли услуг оставались под давлением. Вакцинация должна была улучшить условия спроса после ослабления ограничений, но неопределённость сохранялась. Банк по-прежнему ожидал устойчивой инфляции около цели только в 2023-м. Он определил распределение покупок второго квартала, предполагал полностью использовать программу к концу года и сохранять объём активов как минимум в течение 2022-го. Программы ликвидности оставались доступными; последующее снижение ставки допускалось при ослаблении доверия к инфляционной цели.
27 апреля 2021 года
В апреле сохранили ноль, поскольку перспективы улучшились по сравнению с февралём. Мировая торговля и промышленное производство быстро восстановились, но ограничения по-прежнему сдерживали часть услуг. Банк ожидал приближения активности к более нормальному уровню к концу года; укрепление рынка труда впоследствии должно было поддержать инфляцию. Устойчивое ценовое давление оставалось низким. Определили распределение покупок третьего квартала в пределах 700 млрд крон, предполагая сохранять объём активов как минимум до конца 2022 года. Ставка прогнозировалась нулевой на всём прогнозном горизонте; значительная бюджетная и денежно-кредитная поддержка оставалась необходимой для восстановления экономики и инфляции.
1 июля 2021 года
В июле вновь сохранили ноль, прогнозируя такой уровень на всём горизонте. Восстановление продолжалось, но условия рынка труда оставались слабее нормальных, а инфляционное давление — умеренным. Рост стоимости сырья, промежуточных товаров и перевозок оценивался как умеренное временное влияние на потребительские цены. Банк утвердил покупки облигаций на 68,5 млрд крон в четвёртом квартале. Темп покупок должен был уменьшиться при полном использовании программы на 700 млрд в 2021-м; объём активов предполагалось сохранить в 2022-м. Менее мягкая политика могла стать оправданной при угрозе значительного и устойчивого превышения инфляционной цели.
21 сентября 2021 года
В сентябре сохранили ноль, прогнозируя его до третьего квартала 2024 года. Рост экономики и инфляция превысили июльские прогнозы, однако банк связывал значительную часть ценового отклонения с электричеством и ожидал временного превышения цели. Устойчивая инфляция была ниже. Покупки продолжались, объём активов прогнозировался в целом неизменным в 2022-м. Слабый спрос на кризисные инструменты побудил банк закрыть программы пандемического кредитования и объявить восстановление залоговых требований на рубеже года. Как дальнейшее смягчение, так и менее мягкая политика оставались возможными в зависимости от изменения инфляционных перспектив.
25 ноября 2021 года
В ноябре сохранили ноль, но прогнозировали первое повышение в конце 2024 года. Октябрьская инфляция составляла 3,1%, в основном отражая энергетические цены. Банк ожидал снижения инфляции в 2022-м по мере замедления роста энергозатрат и устранения узких мест; поддержка ещё требовалась для устойчивого давления издержек, соответствующего цели. Пандемическая программа покупок должна была завершиться 31 декабря 2021 года. Утвердили покупки облигаций на 37 млрд крон в первом квартале 2022-го для компенсации погашений, прогнозируя примерно неизменный объём активов в 2022-м с последующим постепенным уменьшением. Ожидаемое позднее повышение ставки сопровождало этот прогноз, а не текущее изменение.
2022
10 февраля 2022 года
В феврале 2022 года сохранили ноль и всё ещё прогнозировали первое повышение во втором полугодии 2024-го, немного раньше ноябрьской оценки. Высокую внутреннюю инфляцию банк тогда целиком связывал с энергией; без неё показатель был около 2%. Прогнозировалась инфляция по индексу потребительских цен с фиксированной процентной ставкой (CPIF) чуть выше 1% к концу года с возвращением примерно к 2% с середины 2023-го. Покупки облигаций на 37 млрд крон во втором квартале должны были заменить погашения. Три члена правления выступили за ускоренное сокращение покупок, включая прекращение приобретения векселей после первого квартала; возражения касались активов.
28 апреля 2022 года
В апреле ставку репо повысили с нуля до 0,25%, сменив прежний прогноз отдалённого повышения немедленным ужесточением. Мартовская инфляция CPIF составляла 6,1%; рост цен распространился за пределы энергии на товары, продовольствие и услуги. Банк прогнозировал ещё два или три повышения в течение 2022 года и ставку немного ниже 2% через три года. Планируемые покупки облигаций второго полугодия сократили вдвое до 37 млрд крон, покупки казначейских векселей прекратили. Международные сырьевые и транспортные издержки нельзя было прямо контролировать политикой, но банк стремился предотвратить закрепление высокой инфляции во внутреннем ценообразовании и формировании зарплат.
30 июня 2022 года
В июне ставку повысили с 0,25% до 0,75%, пересмотрев прогноз вверх примерно до 2% к началу 2023 года. Банк описывал рост издержек компаний, сильный спрос, позволяющий переносить их в цены, и необычно большие повышения цен относительно затрат. Инфляция ожидалась выше 7% до конца 2022-го. Покупки облигаций второго полугодия снова сократили: с ранее намеченных 37 млрд до 18,5 млрд крон, ускоряя уменьшение активов. Банк сохранял готовность повышать ставку быстрее при необходимости, одновременно прогнозируя инфляцию около 2% с 2024 года.
20 сентября 2022 года
В сентябре ставку повысили на один процентный пункт до 1,75%, после достижения августовской инфляцией CPIF уровня 9%, максимального с 1991 года. Инфляция превысила июньский прогноз; международные издержки и сравнительно сильная внутренняя активность усиливали давление. Банк прогнозировал дальнейшие повышения в следующие шесть месяцев. Покупки должны были продолжаться по июньскому решению, но завершиться к концу года; активы затем уменьшались бы за счёт погашений и сократились вдвое за прогнозный период. По позиции банка, более решительные немедленные меры снижали риск длительной высокой инфляции и большего последующего ужесточения.
24 ноября 2022 года
В ноябре ставку повысили на 0,75 процентного пункта до 2,5%. Октябрьская инфляция CPIF в 9,3% оказалась немного ниже сентябрьского прогноза только из-за менее высоких, чем ожидалось, энергетических цен. Инфляция без энергии была неожиданно высокой, указывая на усиленное устойчивое давление. Поэтому банк ужесточил политику больше прежних ожиданий и предполагал очередное повышение в начале 2023 года до уровня чуть ниже 3%. С начала 2023-го активам позволили бы уменьшаться за счёт погашений. Решения оставались зависимыми от новой информации при цели стабилизировать инфляцию около 2% в разумный срок.
2023
9 февраля 2023 года
В феврале 2023 года ставку повысили с 2,5% до 3%, указав на дальнейшее весеннее ужесточение. Декабрьская инфляция превысила ожидания, составив чуть больше 10%; без энергии она также была высокой и растущей. По позиции банка, слабая крона осложняла устойчивое возвращение к цели. С апреля планировались ежемесячные продажи номинальных государственных облигаций на 3 млрд крон и индексируемых — на 0,5 млрд, с возможностью изменения условий при неблагоприятной рыночной ситуации. Также предлагались сертификаты на весь избыточный объём ликвидности банковской системы. Продажи негосударственных облигаций не планировались.
26 апреля 2023 года
В апреле ставку повысили до 3,5%: снижение энергетических цен объясняло замедление общей инфляции, тогда как показатель без энергии превышал ожидания. Двухлетние коллективные соглашения о зарплатах уменьшали неопределённость издержек компаний и риск спирали зарплат и цен. Банк прогнозировал ещё четверть процентного пункта повышения в июне или сентябре, допуская меньшие шаги после быстрого прежнего ужесточения. Два члена правления предпочитали четверть пункта принятому повышению на полпункта, ссылаясь на устойчивые ожидания, умеренные зарплаты и слабый внутренний спрос. Их предлагаемая траектория всё ещё допускала последующие повышения, включая более крупные шаги при сохраняющемся ценовом давлении.
29 июня 2023 года
В июне ставку повысили до 3,75%, прогнозируя как минимум ещё одно повышение в 2023 году. Майская инфляция CPIF составляла 6,7%, немного ниже прогноза из-за более резкого, чем ожидалось, снижения энергетических цен. Показатель без энергии замедлялся медленно; неожиданно быстрый рост стоимости услуг и слабость валюты поддерживали давление. Планируемые продажи государственных облигаций увеличили с 3,5 млрд до 5 млрд крон ежемесячно с сентября после высокого спроса на продажи, начавшиеся в апреле. Банк называл повышение ставки главным и наиболее эффективным инструментом дополнительного ужесточения, тогда как продажи облигаций должны были оставаться предсказуемыми и постепенными.
21 сентября 2023 года
В сентябре ставку повысили до 4%, сохранив возможность дальнейших повышений в прогнозе. Рост энергетических и продовольственных цен существенно замедлился, но услуги всё ещё дорожали быстро. Банк считал крону неоправданно слабой и указывал, что это поддерживало повышенную инфляцию. Предыдущие повышения ставки и снижение энергетических цен помогли замедлить общий показатель, однако давление оставалось слишком сильным для достаточно быстрого и устойчивого возвращения к цели. Предполагалось длительное сохранение сдерживающей денежно-кредитной политики; следующие шаги должны были определяться новыми данными и их значением для активности и инфляции.
23 ноября 2023 года
В ноябре взяли паузу на 4%, поскольку инфляция снижалась примерно в соответствии с оценкой банка. Потребительские цены росли медленнее, компании планировали меньшие повышения, рынок труда ослабевал после сильных исходных показателей. Однако быстрый рост стоимости услуг и слабость валюты оставались рисками. Банк прогнозировал возможное очередное повышение в начале 2024 года и длительную сдерживающую политику, сохраняя готовность действовать при ухудшении инфляционных перспектив. Также рассматривалось ускорение продаж государственных облигаций, решение о котором могло быть принято на январском заседании. Само решение по ставке сохранило действующий уровень, а не реализовало это возможное повышение.
2024
1 февраля 2024 года
В феврале 2024 года сохранили 4%, но приблизили возможное смягчение. Инфляция без энергии оказалась ниже ожиданий в ноябре и декабре, ожидания находились около цели, зарплаты росли умеренно. Банк видел меньший риск закрепления высокой инфляции и не исключал снижения в первом полугодии при благоприятных перспективах. Шоки предложения, ценообразование компаний и слабость валюты всё ещё требовали осторожности. Отдельно совокупные ежемесячные продажи государственных облигаций должны были увеличиться с 5 млрд до 6,5 млрд крон благодаря расширению продаж номинальных бумаг. Сопровождавший решение краткий обзор денежно-кредитной политики не содержал новых прогнозов.
27 марта 2024 года
В марте вновь сохранили 4%, считая снижение в мае или июне вероятным при благоприятных инфляционных перспективах. Инфляция приближалась к 2%, ожидания были устойчивыми, повышение зарплат — умеренным. Однако после прежнего скачка инфляции и изменения ценообразования компаний банк хотел дополнительного подтверждения стабилизации. Слабая активность и замедление инфляции уменьшали потребность в сдерживающей политике, хотя давление оставалось несколько повышенным. Новые нарушения предложения, дальнейшее ослабление валюты или устойчивые изменения ценообразования могли вызвать отклонения. Поэтому банк описывал постепенные снижения и корректировку по новой информации, а не безусловный график смягчения.
8 мая 2024 года
В мае ставку снизили с 4% до 3,75%. Мартовская инфляция CPIF в 2,2% и показатель без энергии в 2,9% были ниже последнего прогноза банка. Устойчивые ожидания и умеренные зарплаты поддерживали оценку сохранения инфляции около цели, тогда как экономическая активность была слабой. При сохранении перспектив во втором полугодии 2024 года ожидались ещё два снижения. Банк подчёркивал неопределённость в обоих направлениях по мере замедления инфляции после необычно высоких уровней; валютные и внешние риски требовали осторожности. Решение вступало в силу 15 мая; дальнейшее смягчение оставалось обусловленным развитием ситуации и новыми данными о ценах.
27 июня 2024 года
В июне сохранили 3,75%, продолжив постепенный подход, обозначенный в мае. Общая инфляция находилась около 2%, но последний показатель без энергии в 3% немного превысил ожидания после прежних значений ниже прогнозов. Долгосрочные ожидания и умеренные зарплаты поддерживали доверие к цели. Более слабая активность и несколько укрепившаяся крона побудили банк немного понизить прогнозируемую траекторию ставки. При сохранении инфляционных перспектив предполагались два или три снижения во втором полугодии. Внешняя инфляция, геополитическая неопределённость, движение валюты и внутреннее восстановление всё ещё могли привести к ставкам как выше, так и ниже прогноза.
20 августа 2024 года
В августе ставку снизили до 3,5%, в соответствии с июньским прогнозом. Цены производителей и ценовые планы компаний всё больше указывали на давление, совместимое с инфляцией 2%; долгосрочные ожидания оставались устойчивыми, зарплаты — умеренными. По оценке банка, риск возвращения слишком высокой инфляции существенно уменьшился. Перспективы роста внутри страны и за рубежом были слабее июньского отчёта. Поэтому при сохранении инфляционных перспектив предполагались ещё два или три снижения в течение 2024 года, несколько быстрее прежней оценки. Краткий обзор давал новую оценку ситуации без публикации нового набора прогнозов.
25 сентября 2024 года
В сентябре ставку снизили до 3,25%, обозначив более быстрое смягчение, чем сообщалось ранее. Инфляционное давление теперь оценивалось как совместимое примерно с 2%, тогда как восстановление шло медленнее ожиданий. Банк считал усиление активности необходимым для стабилизации инфляции около цели. Условные снижения предполагались на оставшихся ноябрьском и декабрьском заседаниях; на одном из них был возможен шаг на полпункта. Прогноз также указывал на одно или два снижения в первом полугодии 2025 года. Внутреннее восстановление, геополитическая неопределённость и валютный курс всё ещё могли изменить инфляцию и подходящую позицию политики.






Оставить комментарий