Центральный банк Таиланда снизил ставку до 2,00% 26 февраля 2025 года: шесть членов комитета поддержали решение, один предпочёл сохранить прежний уровень. По сообщению агентства Рейтер (Reuters), банк учитывал ухудшение перспектив роста и риски торговой политики. Этому решению предшествовали годы меняющихся оценок восстановления экономики, инфляции и условий кредитования.
Пандемийная поддержка и неравномерный доступ к кредитам
3 февраля 2021 года комитет по денежно-кредитной политике единогласно сохранил ставку 0,50%. В заявлении восстановление связывалось с государственными мерами и улучшением экспорта, однако новая вспышка коронавируса создавала риски. Менее строгие ограничения, как ожидалось, должны были уменьшить ущерб по сравнению с предыдущим годом. Комитет также выделял проблему распределения средств: обилие ликвидности и низкая стоимость финансирования не обеспечивали доступ уязвимым заёмщикам. Кредитные риски росли у медленно восстанавливавшихся предприятий и вновь пострадавших домохозяйств. Поэтому банк поддерживал гарантии и реструктуризацию долгов, а перспективы восстановления связывал также с вакцинацией, возвращением туристов и состоянием рынка труда.
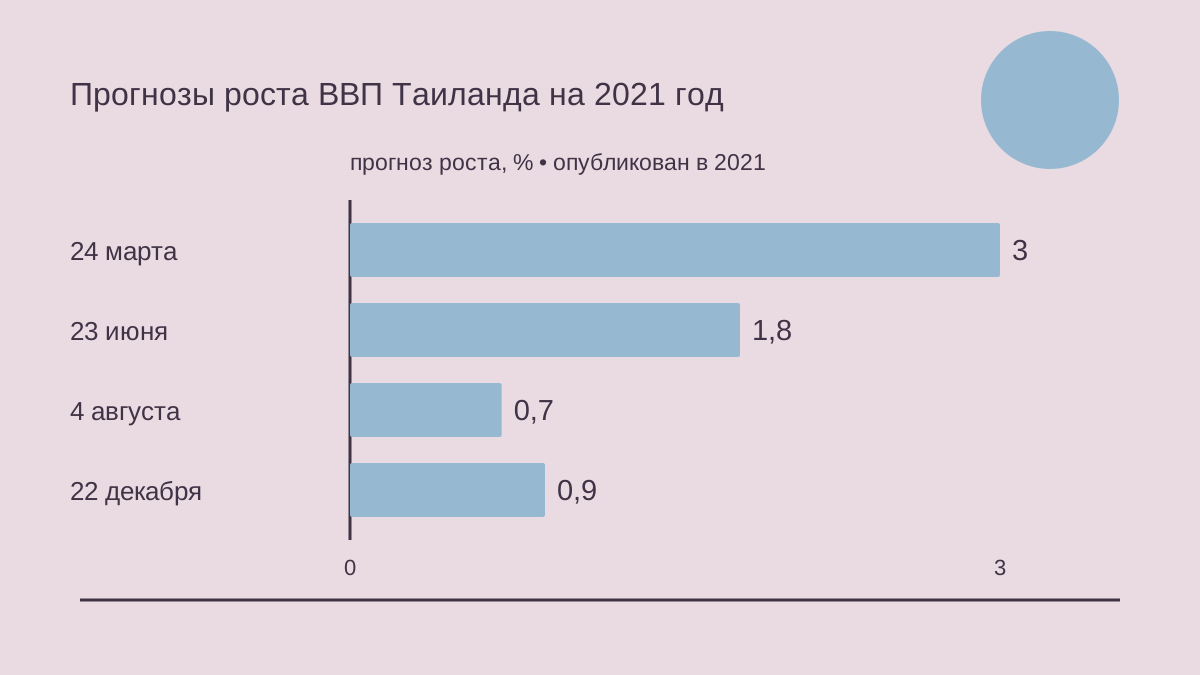
В заявлении от 24 марта вновь зафиксировано единогласное сохранение ставки 0,50% при снижении прогнозов роста. Комитет тогда ожидал увеличения ВВП на 3,0% в 2021 году и на 4,7% в 2022 году, учитывая меньшее число туристов и новую волну пандемии. Восстановление товарного экспорта и дополнительные стимулы поддерживали экономику, но вакцинация, туризм и продолжение бюджетной помощи оставались источниками неопределённости. Финансовые условия отражали и внешние события: доходность долгосрочных государственных облигаций повышалась вслед за казначейскими бумагами США, а бат ослабевал вместе с региональными валютами. При этом распределение ликвидности по-прежнему оставалось неравномерным.
К 5 мая третья волна инфекции ещё больше ухудшила перспективы, однако комитет единогласно оставил ставку без изменений. Главным экономическим приоритетом он называл своевременную закупку и распределение вакцин. Для пострадавших предприятий и домохозяйств кредитные меры и ускоренная реструктуризация долгов считались более адресными инструментами, чем снижение уже низкой ставки. Экспорт выигрывал от роста экономик торговых партнёров, хотя комитет ожидал ограниченного влияния на рынок труда в целом. Отложенное открытие границ создавало риски для туризма, а сокращение доли сбережений в доходах домохозяйств уменьшало возможности покрывать расходы. Банк также отмечал необходимость расширить распределение кредитов после запуска специального механизма поддержки бизнеса.
Решение от 23 июня вновь единогласно сохраняло прежнюю ставку, а прогноз роста ВВП был снижен до 1,8% на 2021 год и до 3,9% на 2022 год. Оценки ухудшились из-за меньшего числа туристов и слабого внутреннего спроса. Комитет выделял медленное восстановление работников сферы услуг и самозанятых, тогда как экспорт и увеличение государственных расходов поддерживали экономику. Временное ускорение инфляции ожидалось отчасти вследствие необычно низких нефтяных цен годом ранее. Мутации вируса оставались риском для роста. Комитет также предпочитал адресное кредитование и реструктуризацию долгов очередному снижению ставки, подчёркивая необходимость ускорить помощь пострадавшим группам заёмщиков.
Заседание 4 августа выявило разногласия относительно дополнительной денежной поддержки. Четыре члена выступили за сохранение ставки 0,50%, два — за снижение на четверть процентного пункта, один отсутствовал. Комитет прогнозировал рост всего на 0,7% в 2021 году и на 3,7% в 2022 году: потребление и туризм оказались слабее прежних ожиданий. Большинство считало финансовую помощь эффективнее нового снижения ставки, тогда как меньшинство хотело дополнить другие меры денежным смягчением. Улучшение экспорта продолжало поддерживать экономику, хотя вспышки инфекции на заводах и временный дефицит сырья затрагивали отдельные производства. Специальное кредитование при этом помогало расширять доступ малых предприятий к финансированию.
29 сентября комитет вновь единогласно сохранил ставку. Его прогнозы роста составляли 0,7% на 2021 год и 3,9% на 2022 год. Прогресс вакцинации и более раннее смягчение ограничений, как ожидалось, должны были восстановить уверенность и потребление после сложного третьего квартала. Туризм восстанавливался бы медленно, а нехватка морских контейнеров и полупроводников продолжала ограничивать экспорт. Слабый внутренний спрос сдерживал инфляцию. Комитет снова поддерживал ускорение распределения ликвидности и реструктуризации долгов, считая эти финансовые меры эффективнее дальнейшего снижения уже низкой ставки. Помощь предполагалось направлять пострадавшим группам с учётом их долгосрочной способности обслуживать обязательства.
В заявлении от 10 ноября комитет оценивал третий квартал как низшую точку, после которой экономика начала восстанавливаться благодаря ослаблению ограничений и открытию границ. Тем не менее ставка 0,50% была единогласно сохранена: восстановление оставалось хрупким. Энергетические цены ускоряли инфляцию, но банк ожидал слабого давления спроса из-за медленного роста доходов и покупательной способности. Длительное повышение цен на энергию и затяжные ограничения предложения назывались рисками. Финансовая поддержка касалась не только внутреннего кредитования: комитет выступал за помощь малому бизнесу в хеджировании валютных колебаний наряду с продолжением реструктуризации долгов. Бюджетную помощь он рекомендовал направлять на восстановление доходов и экономического потенциала.
Последнее заседание 2021 года, состоявшееся 22 декабря, единогласно сохранило ставку, выделив вариант омикрон как существенный новый источник неопределённости. Комитет ожидал роста на 0,9% в 2021 году, затем на 3,4% в 2022 году и на 4,7% в 2023 году. Соответствующие прогнозы общей инфляции составляли 1,2%, 1,7% и 1,4%. Это были оценки того времени, зависевшие от восстановления и развития пандемии. Занятость и доходы оставались ниже допандемийного уровня, что, по оценке банка, ограничивало перенос издержек в цены. Кредитные риски по-прежнему препятствовали поступлению ликвидности малым предприятиям, поддерживая акцент на адресной помощи и устойчивой реструктуризации долгов.
Переход к нормализации
9 февраля 2022 года ставка 0,50% была единогласно сохранена, однако обсуждение инфляции менялось. Комитет ожидал ограниченного давления омикрона на систему здравоохранения, позволяющего продолжить восстановление. При этом дорожающие энергия и необработанные продукты могли поднять инфляцию выше цели в начале года. Широкого повышения цен банк тогда ещё не выявлял, а медленное восстановление доходов домохозяйств ограничивало давление спроса. Тем не менее длительное удорожание ресурсов или расширение проблем с поставками могло усилить перенос издержек в цены. Поэтому комитет следил за энергетическими ценами, заработной платой и внутренними ценами, сохраняя акцент на поддержке восстановления экономики.
30 марта комитет снова единогласно сохранил ставку, несмотря на прогноз годовой инфляции 4,9% на 2022 год и 1,7% на 2023 год. В его оценке санкции против России сопровождались ростом энергетических и сырьевых издержек и ослаблением внешнего спроса. Рост экономики прогнозировался на уровне 3,2% и 4,4% соответственно. Банк по-прежнему связывал инфляцию преимущественно с издержками, а не с сильным спросом, отмечая медленное восстановление доходов домохозяйств. Дефицит материалов и повышение стоимости жизни и производства оставались рисками, особенно для уязвимых групп, хотя общее восстановление, по оценке комитета, продолжалось.
- Различать шоки издержек и давление спроса.
Инфляционные риски и разделившееся голосование
Голосование 8 июня выявило более заметные разногласия: четыре члена поддержали сохранение 0,50%, трое хотели повышения на четверть процентного пункта. Комитет теперь считал чрезвычайно мягкую политику менее необходимой по мере усиления туризма и внутреннего потребления. Его прогнозы роста составляли 3,3% на 2022 год и 4,2% на 2023 год, а инфляции — 6,2% и 2,5%. Издержки переносились в цены более широкого круга товаров, и укрепление восстановления могло усиливать спрос. Большинство хотело обеспечить дальнейшее укрепление восстановления, тогда как меньшинство считало повышенные риски роста и инфляции достаточными для немедленного начала нормализации политики.
10 августа шесть членов поддержали повышение ставки с 0,50% до 0,75%; один предпочёл увеличение на половину процентного пункта. Решение поддерживали более высокое число туристов, улучшение настроений путешественников и восстановление трудовых доходов. Комитет считал пандемийное смягчение менее необходимым и выступал за постепенную нормализацию с учётом роста и инфляции. Член, предложивший большее повышение, хотел уменьшить риск более резких повышений позднее. Ожидалось, что инфляция останется высокой до конца 2022 года, вернувшись к цели в 2023 году. Уязвимым малым предприятиям и домохозяйствам с низкими доходами всё ещё требовались адресные долговые меры, несмотря на укрепление общего восстановления.
Повышение с 0,75% до 1,00% 28 сентября было единогласным. Комитет прогнозировал рост на 3,3% в 2022 году и на 3,8% в 2023 году по мере расширения восстановления туризма и услуг. Прогнозы инфляции составляли 6,3% и 2,6%; перенос издержек усиливался даже при снижении сырьевых цен. В некоторых отраслях с нехваткой работников заработная плата повышалась, однако широкого ускорения её роста банк не выявлял. Он также отмечал быстрое ослабление бата, связанное с укреплением доллара и в целом соответствовавшее региональным валютам. Подходом оставалась постепенная нормализация с возможностью менять размер и сроки шагов при изменении перспектив.
Ещё одно единогласное повышение на четверть процентного пункта 30 ноября довело ставку до 1,25%. Банк ожидал, что туризм и потребление смягчат влияние мирового замедления на экспорт. Прогнозы роста на 2022, 2023 и 2024 годы составляли соответственно 3,2%, 3,7% и 3,9%. Прогноз инфляции на 2023 год повысился до 3,0%, отчасти из-за увеличения тарифов на электроэнергию, хотя возвращение к цели по-прежнему ожидалось в том году. Стоимость частного финансирования росла вместе со ставкой, тогда как банковское кредитование и привлечение средств через облигации продолжали увеличиваться. Для финансово уязвимых заёмщиков сохранялось значение адресной реструктуризации долгов.
- Принимать решения о ставке с учётом перспектив.
Туризм и пик ужесточения
25 января 2023 года ставка была единогласно повышена до 1,50%. Возвращение китайских туристов, как ожидалось, должно было укрепить занятость и доходы в сфере услуг, поддерживая частное потребление при ожидаемом замедлении товарного экспорта. Комитет ожидал снижения общей инфляции, но продолжал учитывать повышенную базовую инфляцию, включая отложенный перенос издержек и усиление туристического спроса. Финансовые условия становились менее мягкими: стоимость привлечения средств росла вместе с предыдущими повышениями ставки и прекращением действия сниженного взноса в Фонд развития финансовых учреждений. Тем не менее, согласно заявлению, банковское кредитование и выпуск облигаций продолжали увеличиваться.
29 марта ставка была единогласно повышена до 1,75%; комитет прогнозировал рост ВВП на 3,6% в 2023 году и на 3,8% в 2024 году. Восстановление туризма должно было поддерживать занятость, доходы и потребление. Прогнозы общей инфляции составляли 2,9% и 2,4%, хотя перенос издержек и усиление спроса оставались рисками. Банковские проблемы в развитых экономиках добавляли неопределённости международным перспективам. Комитет считал прямое влияние на внутреннюю финансовую систему ограниченным из-за небольших связей тайских учреждений и компаний с проблемными банками и рискованными активами, однако подчёркивал необходимость продолжать наблюдение по мере развития событий.
Повышение до 2,00% 31 мая также было единогласным. Общая инфляция вернулась в целевой диапазон, однако комитет по-прежнему видел основания для постепенной нормализации: базовая инфляция оставалась повышенной, а расширение активности могло усиливать спрос и перенос издержек. Прогнозы роста сохранялись на уровне 3,6% и 3,8% для 2023 и 2024 годов, тогда как общая инфляция ожидалась на уровне 2,5% и 2,4%. Бат ослабевал отчасти на фоне ожиданий американской политики, снижения юаня и внутренней политической неопределённости. Адресная реструктуризация долгов оставалась необходимой финансово уязвимым домохозяйствам и малым предприятиям, несмотря на более широкое восстановление.
- Сохранять адресную помощь уязвимым заёмщикам.
Пространство для решений и финансовая уязвимость
2 августа единогласное повышение довело ставку до 2,25%. Комитет отмечал слабый внешний спрос, включая ослабление спроса в Китае и мировой цикл электроники, тогда как туризм и потребление продолжали поддерживать рост. Более низкие энергетические цены, субсидии и высокая база предыдущего года уменьшали общую инфляцию. Возможное давление на продовольственные цены вследствие Эль-Ниньо оставалось поводом для наблюдения. Банк также связывал более высокую ставку с сохранением пространства для будущих решений и ограничением дисбалансов при длительно дешёвом финансировании. Замедление кредитования отчасти отражало нормализацию после роста выдач на протяжении пандемии.
Повышение до 2,50% 27 сентября было единогласным, и комитет считал этот уровень подходящим для устойчивого долгосрочного роста. Его новые прогнозы предусматривали увеличение ВВП на 2,8% в 2023 году и на 4,4% в 2024 году при общей инфляции 1,6% и 2,6%. Задержки восстановления экспорта и туризма ухудшили перспективы текущего года. Государственные меры могли усилить рост и инфляцию, а Эль-Ниньо создавал риски для продовольственных цен. Доходность облигаций росла, и бат ослабевал на фоне американской денежной политики и неопределённости деталей внутренних мер. Качество кредитов уязвимых заёмщиков всё ещё требовало внимания.
Структурное давление и новые снижения
7 февраля 2024 года пять членов поддержали сохранение 2,50%, двое хотели снижения на четверть процентного пункта с учётом ослабления потенциального роста. Комитет отмечал разочаровывающие экспорт и производство, меньшие расходы на одного туриста и задержку государственных инвестиций. Прогноз роста на 2024 год составлял 2,5–3,0%. Низкая инфляция объяснялась преимущественно продовольствием, энергией и субсидиями, а не общим недостатком спроса; без субсидий она оставалась положительной. Стоимость финансирования была стабильной, а погашения немного уменьшили остаток кредитов, хотя некоторые малые предприятия сталкивались с более строгими стандартами. Структурные проблемы конкурентоспособности всё сильнее ограничивали перспективы роста.
10 апреля голоса вновь разделились пять против двух в пользу сохранения ставки. Прогнозы роста составляли 2,6% на 2024 год и 3,0% на 2025 год; поддержку обеспечивали туризм, потребление и ожидаемое ускорение государственных расходов. Конкурентоспособность экспорта и мировые избыточные мощности ограничивали выгоды внешнего восстановления. Комитет подчёркивал ограниченные возможности денежной политики решать эти структурные проблемы или трудности доступа к кредитам. Новые выдачи продолжали расти, хотя погашения замедляли увеличение кредитного остатка. У некоторых малых компаний и домохозяйств с низкими доходами ухудшалась способность обслуживать долги, усиливая значение адресной реструктуризации и ответственного кредитования.
12 июня шесть членов поддержали сохранение 2,50%, один выступил за снижение. Более сильный внутренний спрос в первом квартале, восстановление туризма и ускорение государственных выплат поддерживали прежние прогнозы роста 2,6% и 3,0% на 2024 и 2025 годы. Автомобильный экспорт сталкивался с ослаблением зарубежного спроса, а конкурентоспособность оставалась более общим ограничением. Инфляция стала положительной по мере ослабления влияния дизельных субсидий и избыточного предложения продовольствия. Качество кредитов домохозяйств ухудшалось, особенно в сегментах покупки в рассрочку и кредитных карт. Комитет поддерживал выдачи с учётом платёжеспособности, реструктуризацию долгов и гарантии для облегчения доступа малого бизнеса к финансированию.
Сохранение ставки 21 августа вновь было поддержано шестью голосами против одного, но ухудшение кредитов занимало всё более заметное место. Доходы работников промышленности и самозанятых восстанавливались медленнее, а комитет видел риски для потребления и инвестиций. Ожидаемая поддержка сельскохозяйственного производства благоприятной погодой снижала оценку инфляции, тогда как импортная конкуренция сдерживала базовые цены. Кредиты малому бизнесу сокращались при росте рисков; кредитование автомобильной и электронной отраслей снижалось отчасти по структурным причинам. Кредитование домохозяйств замедлялось при ослаблении платёжеспособности уязвимых заёмщиков. Комитет призывал наблюдать, как ухудшение качества кредитов может влиять на стоимость финансирования, выдачи и активность.
16 октября пять членов поддержали снижение с 2,50% до 2,25%, двое предпочли сохранение ставки. Большинство считало уменьшение расходов на обслуживание долгов совместимым с продолжением сокращения задолженности и нейтральной политикой. Меньшинство подчёркивало долгосрочную финансовую стабильность и сохранение пространства для решений. Прогнозы роста составляли 2,7% на 2024 год и 2,9% на 2025 год; вклад вносили туризм, поддержанное стимулами потребление и экспорт электроники. Структурное давление сохранялось для производителей и малых компаний. Медленное восстановление доходов и высокая долговая нагрузка ухудшали качество кредитов, поддерживая внимание комитета к адресной реструктуризации наряду с более низкой ставкой.
18 декабря комитет единогласно сохранил 2,25%, подчёркивая значение пространства для решений при неопределённой международной политике. Туристические услуги улучшались, но малые предприятия и некоторые производители всё ещё сталкивались со снижением конкурентоспособности. Прогнозы роста оставались на уровне 2,7% и 2,9% для 2024 и 2025 годов; общей инфляции — 0,4% и 1,1%. Комитет различал причины замедления кредитования: слабый инвестиционный спрос, погашение пандемийных займов и повышенные риски. Кредиты туризму и услугам также замедлялись отчасти потому, что улучшение доходов позволяло погашать долги.






Оставить комментарий