Декабрьское решение и предшествующий цикл
9 декабря 2025 года Резервный банк Австралии (Reserve Bank of Australia) сохранил ставку 3,60%, сообщил «Рейтер» (Reuters). Губернатор Мишель Буллок (Michele Bullock) исключила дальнейшие снижения в обозримом будущем, связав вопрос ужесточения с устойчивой инфляцией. Аналитики «Эй-эн-зет» (ANZ) ожидали длительного сохранения ставки. Решение завершило год трех снижений в Австралии, последовавших за ужесточением и продолжительной паузой.
Ужесточение 2023 года и паузы
7 февраля 2023 года Резервный банк повысил ставку на четверть процентного пункта, до 3,35%. В заявлении годовая общая инфляция за декабрьский квартал оценивалась в 7,8% — максимум с 1990 года, а базовая — в 6,9%. Банк связывал ценовое давление как с мировыми факторами, так и с сильным внутренним спросом. Он прогнозировал экономический рост примерно на 1,5% ежегодно в 2023 и 2024 годах. Восстановление расходов на услуги после отмены пандемийных ограничений, по его оценке, преимущественно завершилось; ужесточение финансовых условий должно было ограничивать расходы шире.
Повышение 7 марта довело ставку до 3,60%. Банк сообщил о росте ВВП на 0,5% за декабрьский квартал и на 2,7% за год, отметив замедление потребления домохозяйств при более жестких финансовых условиях. Перспективы жилищного строительства ухудшились, тогда как перспективы инвестиций бизнеса оставались положительными: многие предприятия работали при высокой загрузке мощностей. Занятость в январе сократилась, частично из-за изменения сезонного характера найма. Накопленные повышения ставки, по оценке банка, еще не полностью отразились в ипотечных платежах, поэтому сроки замедления расходов оставались неопределенными.
- Мартовское повышение также увеличило процентную ставку по остаткам на расчетных счетах до 3,50%.
4 апреля банк сделал паузу на мартовском уровне после накопленного повышения на 3,5 процентного пункта с мая 2022 года. Объявленной целью было предоставить больше времени для оценки воздействия предшествующего ужесточения. Проблемы банков за рубежом вызвали волатильность финансовых рынков и пересмотр перспектив мировых процентных ставок. При этом австралийскую банковскую систему регулятор характеризовал как устойчивую, хорошо капитализированную и высоколиквидную. Среди внутренних источников давления он выделял низкую долю свободного арендного жилья и быстро растущие коммунальные цены. Прогноз предусматривал инфляцию около 3% к середине 2025 года.
Пауза завершилась 2 мая повышением на четверть пункта, до 3,85%. Прогноз Резервного банка предусматривал инфляцию 4,5% в 2023 году и 3% к середине 2025-го. Рост экономики оценивался в 1,25% за 2023 год и примерно в 2% за год к середине 2025-го; безработица к этой дате должна была постепенно достичь около 4,5%. Заявление сопоставляло улучшение условий формирования товарных цен после устранения пандемийных нарушений с широким распространением инфляции услуг. Дополнительными причинами обеспокоенности банк называл слабую производительность и быстрый рост трудовых затрат на единицу продукции.
Еще одно повышение на четверть пункта 6 июня довело ставку до 4,10%. Банк заявил, что новые сведения усилили риски повышения инфляции, и указал на устойчивое давление цен услуг за рубежом. Внутри страны безработица в апреле выросла до 3,7%, увеличение занятости замедлилось, работодатели сообщали об ослаблении дефицита работников, хотя вакансий оставалось много. Регулятор ожидал ускорения зарплат государственного сектора и отметил, что ежегодное повышение минимальных отраслевых ставок оплаты превысило прошлогоднее. Совокупный рост зарплат, подчеркнул банк, оставался совместимым с инфляционной целью при условии улучшения производительности.
Оценка запаздывающего воздействия
4 июля Резервный банк сохранил ставку, объяснив, что прежние повышения продолжали воздействовать на экономику. Участие населения в рабочей силе достигло рекордного уровня, а безработица оставалась около минимального значения за пятьдесят лет. Компании сообщали о меньшем дефиците работников, но объявлений о найме и вакансий по-прежнему было необычно много. Банк описывал существенное замедление расходов домохозяйств под совместным давлением ставок и стоимости жизни. Рост цен жилья и значительные сбережения поддерживали одни семьи, тогда как другие испытывали серьезное финансовое сжатие. Решение предоставляло время для оценки этих неодинаковых условий.
Решение 1 августа продолжило паузу. Обновленный прогноз банка предусматривал инфляцию примерно 3,25% к концу 2024 года и возвращение в целевой диапазон в конце 2025-го. Рост ВВП оценивался примерно в 1,75% за 2024 год и немного выше 2% за следующий год. Согласно сообщениям предприятий, дефицит работников ослаб, однако рынок труда банк по-прежнему характеризовал как весьма напряженный. Прогноз безработицы предполагал постепенное увеличение примерно с 3,5% до около 4,5% к концу 2024 года. Эти значения были прогнозами августовского решения, а не уже достигнутыми результатами экономики.
5 сентября заявление губернатора Филипа Лоу (Philip Lowe) сохранило ставку без изменения. Июльский месячный индикатор потребительских цен снизился еще раз, но банк отделял это улучшение от быстрого удорожания услуг и высокой арендной инфляции. Потребление домохозяйств и жилищные инвестиции оставались слабыми; ожидалось продолжение роста экономики ниже тренда. Неопределенность, по оценке регулятора, касалась реакции цен предприятий и зарплат на замедление активности, а также запаздывающего воздействия денежной политики. Напряжение на зарубежном рынке недвижимости рассматривалось как дополнительный риск мирового прогноза, не изменивший внутреннюю ставку в этом месяце.
Заявление 3 октября, уже выпущенное губернатором Мишель Буллок (Michele Bullock), продолжило сохранение ставки. В нем сообщалось о более сильном, чем ожидалось, росте в первом полугодии, хотя экономика по-прежнему характеризовалась как растущая ниже тренда. Товарная инфляция ослабла, но топливо заметно подорожало, а арендная инфляция оставалась высокой. Банк отметил высокую загрузку мощностей вопреки замедлению роста. В обсуждении домохозяйств финансовое давление сопоставлялось с поддержкой от стоимости жилья, накопленных сбережений и процентных доходов. Дальнейшее ужесточение ставилось в зависимость от новых сведений и меняющейся оценки рисков.
7 ноября Резервный банк повысил ставку до 4,35% после четырех месяцев сохранения ее уровня. Инфляция оказалась устойчивее ожидаемого, в том числе в широком круге услуг. Пересмотренный прогноз предусматривал рост потребительских цен примерно на 3,5% к концу 2024 года и достижение верхней границы целевого диапазона к концу 2025-го. Прогноз безработицы составлял около 4,25%, то есть предполагал более умеренное увеличение, чем ранее. Банк заявил, что совокупные сведения об инфляции, занятости и активности усилили риск длительного сохранения высокой инфляции, обосновав новое повышение процентной ставки.
Год завершился сохранением ставки 5 декабря. Октябрьский месячный индикатор потребительских цен показал дальнейшее замедление благодаря товарным ценам, однако банк отметил, что он добавил мало сведений об инфляции услуг. Зарплаты за сентябрьский квартал ускорились ожидаемо, отражая принятое ранее решение об отраслевых ставках оплаты. Их рост регулятор считал совместимым с инфляционной целью при условии увеличения производительности. Он также сообщил о слабом потреблении домохозяйств и жилищных инвестициях, указав, что последнее повышение продолжит воздействовать на экономику. Сохранение ставки предоставляло возможность оценить последствия для спроса, цен и занятости.
Длительное сохранение ставки в 2024 году
Сохранение ставки 6 февраля 2024 года открыло год решений без изменения ее уровня. Годовая инфляция за декабрьский квартал замедлилась до 4,1%, причем рост товарных цен оказался ниже ноябрьского прогноза. Банк связывал это с устранением мировых нарушений поставок и ослаблением внутреннего спроса на товары. Инфляция услуг снижалась медленнее. Центральный прогноз предусматривал возвращение в целевой диапазон в 2025 году и к его середине в 2026-м. Ожидался умеренный рост занятости при небольшом увеличении безработицы и более широкого недоиспользования труда. Заявление по-прежнему допускало возможность еще одного повышения ставки.
19 марта банк сохранил ставку, сообщив о январском месячном индикаторе потребительских цен на уровне 3,4% за год. Товарная инфляция замедлялась быстрее инфляции услуг. Согласно заявлению, рост зарплат, вероятно, достиг пика, однако его совместимость с инфляционной целью зависела от возвращения производительности к долгосрочному среднему. Новые национальные счета подтвердили замедление роста, а расходы домохозяйств оставались особенно слабыми. Реальные доходы стабилизировались после прежнего снижения; банк ожидал, что это поддержит потребление позднее в течение года. При этом устойчивость недавнего улучшения производительности оставалась неопределенной в оценке регулятора.
Сохранение ставки 7 мая сопровождалось менее благоприятной оценкой инфляции. Годовой рост потребительских цен за мартовский квартал составлял 3,6%, ниже декабрьского значения, но базовая инфляция снизилась меньше из-за устойчивости цен услуг. Банк ожидал более высокой ближайшей инфляции после удорожания бензина внутри страны и более сильного, чем предполагалось, роста цен услуг. Прогноз относил возвращение в целевой диапазон ко второму полугодию 2025 года, а к середине диапазона — к 2026-му. Домохозяйства ограничивали необязательные расходы и сохраняли сбережения; стабилизация реальных доходов, по ожиданиям банка, должна была впоследствии поддержать потребление.
Заявление 18 июня выделяло апрельский годовой месячный индикатор потребительских цен в 3,6% и значение 4,1% без волатильных компонентов и туристических поездок. Пересмотр национальных счетов указывал на более сильное потребление за предшествующий год, чем прежние оценки, хотя потребление на человека снижалось. Банк обсуждал два ожидаемых влияния на спрос и цены: налоговые сокращения могли поддержать рост реальных доходов, а федеральные и региональные энергетические компенсации — временно уменьшить общую инфляцию. Устойчивая инфляция услуг оставалась ключевой неопределенностью. Ставка сохранялась при оценке этих смешанных сигналов и слабого роста выпуска.
Спрос, мощности и сроки прогноза
6 августа Резервный банк сдвинул ожидаемые сроки возвращения инфляции немного дальше по сравнению с маем. Теперь вхождение в целевой диапазон ожидалось в конце 2025 года, а приближение к его середине — в 2026-м. Пересмотр банк частично связывал с повышением прогноза внутреннего спроса, частично — с более слабой оценкой способности экономики удовлетворять этот спрос. Пересмотры потребления и сбережений, трудовые затраты и устойчивость инфляции услуг назывались рисками повышения цен. Одновременно слабый рост ВВП, увеличение безработицы и сообщения предприятий о давлении поддерживали опасения ослабления экономической активности.
Сохранение ставки 24 сентября последовало за национальными счетами, подтвердившими слабый рост за июньский квартал. Банк сообщил, что прежнее снижение реальных доходов и ограничительные финансовые условия продолжали сдерживать необязательное потребление. Он отделял расходы домохозяйств от совокупного потребительского спроса, включающего временных жителей, студентов и туристов: последний был устойчивее. За три месяца по август занятость увеличивалась в среднем на 0,3% ежемесячно, безработица составляла 4,2%. Участие в рабочей силе оставалось рекордным, вакансий было много, рабочие часы стабилизировались, несмотря на постепенное ослабление напряженности рынка труда в этот период.
5 ноября банк отделял общую инфляцию за сентябрьский квартал в 2,8% от инфляции по усеченному среднему в 3,5%. Снижение цен топлива и электроэнергии способствовало уменьшению общего показателя, частично благодаря временным мерам поддержки. Оценка базового давления по-прежнему опиралась на избыточный спрос, опросы бизнеса и устойчивость рынка труда. За три месяца по сентябрь занятость увеличивалась в среднем на 0,4% ежемесячно. Производительность труда оставалась лишь на уровне 2016 года, несмотря на недавнее улучшение. Банк сохранил ставку, заявив, что ограничительная политика в целом действует так, как ожидалось.
Сохранение ставки 10 декабря сопровождалось большей уверенностью в уменьшении инфляционного давления. Годовой рост ВВП к сентябрьскому кварталу составлял лишь 0,8% — самый медленный вне пандемии с начала 1990-х годов. Годовой рост индекса зарплат в этом квартале равнялся 3,5%, замедлившись сильнее, чем предполагал ноябрьский прогноз. Банк заявил, что разрыв между спросом и производственными возможностями продолжал сокращаться. Восстановление доходов и потребления происходило медленнее прогноза, хотя более свежие сведения указывали на увеличение расходов в октябре и ноябре. Базовая инфляция, по его оценке, все еще оставалась слишком высокой.
Три снижения в 2025 году
18 февраля 2025 года Резервный банк снизил ставку до 4,10%. Базовая инфляция за декабрьский квартал в 3,2%, слабый частный спрос и уменьшение давления зарплат повысили его уверенность в замедлении цен. Вместе с тем банк отметил неожиданно сильные сведения о рынке труда. По его оценке, политика останется ограничительной после снижения; чрезмерное либо преждевременное смягчение могло закрепить инфляцию выше середины целевого диапазона. Инфляция жилищных затрат ослабевала, некоторым предприятиям было трудно переносить увеличение издержек на покупателей. Поэтому снижение сопровождалось прямо выраженной осторожностью относительно последующих решений денежной политики.
Совет по денежной политике сохранил ставку 1 апреля. Он сообщил, что базовая инфляция замедляется в соответствии с февральским прогнозом, но требовалась уверенность в устойчивости снижения. Частный спрос, по оценке совета, восстанавливался, реальные доходы домохозяйств увеличились, некоторые показатели финансового напряжения ослабли. Заявление также рассматривало объявления о тарифах и возможные ответные меры как источники мировой неопределенности. Совет ожидал, что откладывание расходов повредит международной активности, однако инфляция могла двигаться в любом направлении. Внутренняя производительность оставалась слабой, а рост трудовых затрат на единицу продукции — высоким в рассматриваемый период.
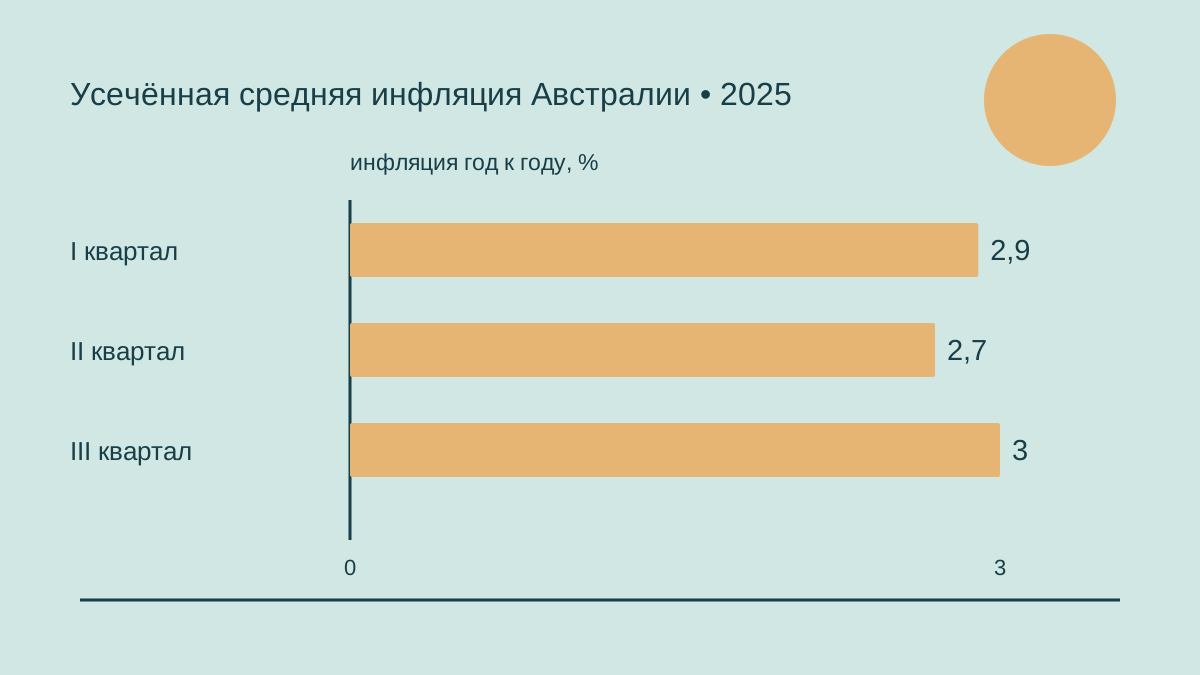
Второе снижение на четверть пункта 20 мая довело ставку до 3,85%. Годовая инфляция по усеченному среднему за мартовский квартал составляла 2,9%, впервые с 2021 года опустившись ниже 3%, общая — 2,4%. Совет оценил инфляционные риски как более сбалансированные и ожидал, что международные события будут сдерживать активность. Его прогнозы помещали базовую инфляцию около середины целевого диапазона на большей части прогнозного периода. Совет также рассмотрел сценарий серьезного ухудшения, заявив, что денежная политика способна решительно реагировать, если зарубежные события существенно повлияют на внутреннюю активность и инфляцию.
8 июля совет сделал паузу, не продолжив сразу майское снижение. Месячные ценовые сведения были немного сильнее ожиданий, хотя в целом соответствовали квартальному прогнозу. В заявлении говорилось о возможности дождаться дополнительной информации для подтверждения устойчивого движения инфляции к 2,5%. Совет также ввел публикацию результатов голосования без указания имен: шесть членов поддержали решение, трое выступили против. Частный спрос и реальные доходы постепенно восстанавливались, но предприятия отдельных отраслей по-прежнему сообщали, что слабый спрос ограничивает повышение цен. Недостаточное увеличение производительности продолжало осложнять оценку трудовых затрат регулятором.
12 августа единогласное решение снизило ставку до 3,60%, доведя суммарное уменьшение с начала года до семидесяти пяти базисных пунктов. Годовая инфляция по усеченному среднему за июньский квартал опустилась до 2,7%, общая — до 2,1%. Прогнозы специалистов предполагали постепенное смягчение и дальнейшее замедление базовой инфляции к середине целевого диапазона. Июньская безработица составляла 4,3%, средняя за квартал — 4,2%. Совет описывал небольшое ослабление напряженности рынка труда, отмечая сохраняющиеся ограничения найма. Он оставался осторожным относительно спроса, предложения и запаздывающего воздействия ранее проведенного денежного смягчения на экономику.
Восстановление и новое ценовое давление
Решение 30 сентября сохранило ставку при несколько более быстром, чем ожидалось, восстановлении частного спроса. Совет сообщил, что частное потребление сменяет государственный спрос в роли двигателя роста благодаря увеличению реальных доходов и более мягким финансовым условиям. Жилищная активность усиливалась, кредит оставался доступным. Августовская безработица не изменилась, составив 4,2%, хотя рост занятости замедлился немного сильнее прогноза. Частичные ценовые сведения указывали, что инфляция сентябрьского квартала может превысить августовский прогноз. Совет подчеркнул, что прежние снижения уже начали воздействовать, но проявление их полного эффекта потребует времени в дальнейшем.
Сохранение ставки 4 ноября последовало за инфляцией по усеченному среднему в сентябрьском квартале: 1% за квартал и 3% за год, существенно выше августовского прогноза. Общая годовая инфляция выросла до 3,2%, частично из-за завершения компенсаций электроэнергии в нескольких штатах. Совет считал часть ускорения базовых цен временной, но прогноз предусматривал базовую инфляцию выше 3% в ближайших кварталах с последующим установлением на 2,6% в 2027 году. Расчет включал техническое предположение о еще одном снижении в 2026-м. Фактическое ноябрьское решение было единогласным и оставило ставку без изменения.






Оставить комментарий