«Джой Бизнес» (Joy Business) 17 сентября 2025 года сообщил, что Банк Ганы (Bank of Ghana) снизил ключевую ставку на 350 базисных пунктов: с 25% до 21,5%. Управляющий Джонсон Асиама (Johnson Asiama) объявил решение большинства после 126-го заседания комитета. Банк ожидал возвращения инфляции к ориентиру 8% с отклонением на два пункта к концу четвёртого квартала. Асиама назвал возможное повышение коммунальных тарифов ценовым риском. Устойчивость седи он связывал с денежной политикой, управлением ликвидностью, бюджетной консолидацией и притоком валюты.
Восстановление и кредитование в 2021 году
Предшествующая траектория включала сохранение ставки на уровне 14,5% в сообщении от 22 марта 2021 года. Февральская инфляция составляла 10,3%, немного превышая двухпунктовую границу ориентира 8%. Банк называл цены нефти и бюджетные доходные меры краткосрочными рисками. При этом денежное расширение продолжалось: денежная база выросла за год на 34,8%, широкая денежная масса — на 29,1%. Номинальный кредит частному сектору увеличился на 7,4% против 21,8% годом ранее, а реальный кредит сократился на 2,7%. Банк связывал ослабление кредитования с ограниченным спросом и ожидал возвращения инфляции в целевой диапазон во втором квартале.
31 мая 2021 года комитет снизил ставку на 100 базисных пунктов, до 13,5%. В оценке банка замедление инфляции связывалось со снижением продовольственных цен, эффектом базы, жёсткими денежными условиями и устойчивым курсом. Новые банковские кредиты за январь–апрель составили 10,5 млрд седи против 10,9 млрд за соответствующий период 2020 года. Реструктурированные кредиты в марте достигли 4,65 млрд седи, или 9,8% отраслевого портфеля. Банк сохранил пандемийные послабления и отметил, что арендная плата и транспортные тарифы по-прежнему требуют наблюдения при оценке инфляционных перспектив.
Сообщение от 26 июля 2021 года сохранило ставку на уровне 13,5%. Комитет считал риски инфляции и роста в целом сбалансированными и ожидал сохранения инфляции в целевом диапазоне, если бюджетное давление не усилится. Он выражал обеспокоенность тем, что слабое новое кредитование может затормозить восстановление. По его оценке, пандемийная неопределённость увеличивала кредитные риски, а высокая доходность государственных бумаг побуждала банки вкладывать средства в эти инструменты. Комитет характеризовал это как вытеснение кредита частному сектору. Он также ожидал устойчивости банков к умеренным кредитным потрясениям, одновременно призывая внимательно отслеживать их капитал и ликвидность.
27 сентября 2021 года комитет вновь сохранил ставку на уровне 13,5%. Августовская инфляция выросла до 9,7%; продовольственная составляла 10,6%, непродовольственная — 8,7%. Банк ожидал, что урожай ослабит давление продовольственных цен, но призывал следить за дальнейшим влиянием на остальные цены. Новые кредиты за январь–август составили 21,6 млрд седи. Доля проблемных кредитов достигла 17,3% против 15,5% в августе 2020 года. Трудности погашения банк частично связывал с пандемией и отмечал, что вложения банков в высокодоходные государственные бумаги продолжали ограничивать кредитование частного сектора.
Возвращение инфляционного давления
Решение от 22 ноября 2021 года повысило ставку на 100 базисных пунктов, до 14,5%. Октябрьская инфляция достигла 11% против 7,5% в мае. Комитет отмечал вклад продовольственных и непродовольственных цен и указывал, что базовые показатели отражают более широкое давление. Рисками он называл мировую инфляцию, стоимость энергии, неопределённость продовольственных цен и поведение инвесторов. Пандемийные регуляторные послабления оставались в силе для поддержки восстановления. Банк также описывал валютное давление, связанное с расширением спредов государственных облигаций, считая, что резервные запасы сдерживали темпы обесценения.
Ужесточение и резервы в 2022 году
31 января 2022 года комитет сохранил ставку на уровне 14,5%. Он считал, что воздействие ноябрьского повышения ещё распространяется по экономике. Инфляция оставалась выше среднесрочного диапазона, и банк ожидал возвращения к нему примерно через четыре квартала. Среди рисков фигурировали нефтяные и транспортные цены, продовольственная неопределённость и бюджетные перспективы. Комитет также считал объявленное сокращение расходов на 20% важным для ослабления давления. Сообщение описывало расширение спредов государственных облигаций и ограничение доступа к международному капиталу, подчёркивая значение последовательного исполнения бюджетных мер.
Меры по резервам и капиталу
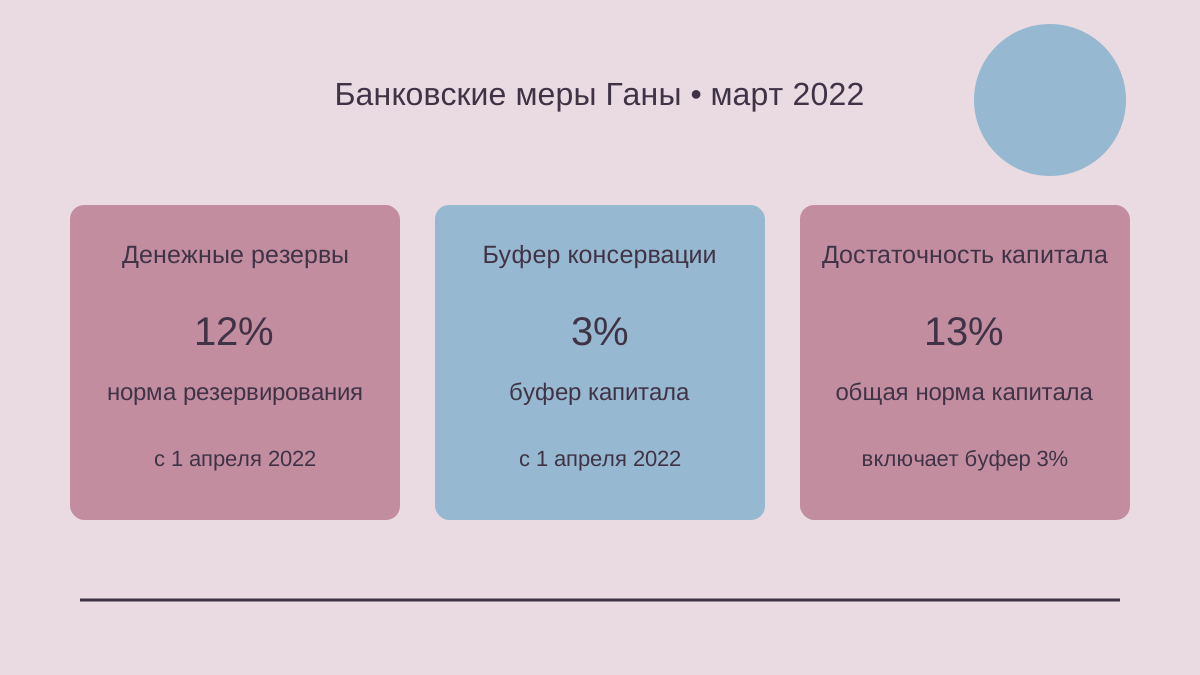
Сообщение от 21 марта 2022 года повысило ставку на 250 базисных пунктов, до 17%. Февральская инфляция составляла 15,7%, превышая целевой диапазон. Банк называл рисками обесценение валюты, нефтяные цены и стоимость транспорта. Он объявил дополнительные требования к универсальным банкам, действующие с 1 апреля 2022 года:
- Норматив обязательных резервов повышался до 12%.
- Буфер консервации капитала возвращался к 3%, доводя общую достаточность капитала до 13%.
- Норматив резервирования кредитов категории, требующей особого внимания, возвращался к 10%.
23 мая 2022 года комитет повысил ставку на 200 базисных пунктов, до 19%. Его оценка описывала распространение инфляционного давления за пределы продовольствия и энергии, тогда как восстановление роста сокращало отрицательный разрыв выпуска. Банк считал, что основные риски сосредоточены на инфляции. Потенциальными источниками давления он называл производственные ресурсы, импортные цены, нефтяные корректировки, транспорт, возможное повышение коммунальных платежей и зарплат. Несмотря на улучшение торгового баланса, банк описывал потери резервов из-за финансового оттока и вывода прибыли. Сообщение также отмечало ослабление деловой и потребительской уверенности при обесценении валюты и росте издержек.
25 июля 2022 года комитет сохранил ставку на уровне 19%, чтобы наблюдать воздействие недавних мер. Средневзвешенная межбанковская ставка в июне выросла до 19,92% с 12,68% в декабре 2021 года; средняя кредитная ставка банков — до 24,27% с 20,04%. Валовые международные резервы сократились до 7,7 млрд долларов, покрывая 3,4 месяца импорта, против 9,7 млрд и 4,3 месяца на конец декабря. Комитет также отметил объявленное намерение правительства обратиться за поддержкой МВФ. Он ожидал усиления денежной и бюджетной координации при согласовании программы.
28 ноября 2022 года комитет повысил ставку на 250 базисных пунктов, до 27%. Октябрьская годовая инфляция достигла 40,4%. Банк сообщал, что месячная инфляция прежде снизилась с 5,1% в мае до 1,9% в августе, после чего нефтяные, коммунальные и транспортные корректировки прервали замедление. Валютное давление он также частично связывал с опасениями инвесторов относительно возможной реструктуризации долга. Прогноз предполагал пик инфляции в начале 2023 года и около 25% к концу года при жёсткой денежной политике и поглощении ликвидности. Предлагавшийся обмен долга на этом заседании оставался частью перспектив бюджетного оздоровления.
Обмен долга и банковский капитал
30 января 2023 года комитет повысил ставку на 100 базисных пунктов, до 28%. Он описывал ослабление внутренней активности и инфляционное давление, уменьшавшее реальную величину быстрого номинального роста кредита. Оценка рисков указывала на давление на платёжеспособность и ликвидность банков перед внутренним обменом долга, обусловившее регуляторные послабления для сохранения стабильности. Соглашение правительства с МВФ на уровне специалистов оставалось зависимым от внутренней и внешней реструктуризации долга и финансовых обязательств перед рассмотрением советом. Комитет считал необходимым ограничивать ликвидность во время этих корректировок и ожидал поддержки стабильности предлагаемыми мерами.
Ужесточение резервов в национальной валюте
27 марта 2023 года комитет повысил ставку на 150 базисных пунктов, до 29,5%. Он также увеличил норматив резервов по банковским депозитам в национальной валюте с 12% до 14% с 13 апреля и объявил усиление операций с ликвидностью. По оценке банка, обмен долга и экономические трудности ослабили капитальные буферы, хотя банки оставались ликвидными. Он призывал банки принимать защитные меры при поддержке регуляторных послаблений. Меморандум о прекращении финансирования бюджета центральным банком был согласован с министерством финансов, но ещё ожидал подписания. Комитет считал эти меры необходимыми для укрепления дезинфляции.
Сообщение от 22 мая 2023 года сохранило ставку на уровне 29,5%. Комитет отметил одобрение механизма расширенного кредитования МВФ на 3 млрд долларов и считал его поддержкой восстановления при исполнении бюджетных и структурных мер. Банковская отчётность за январь–апрель показывала улучшение прибыльности и платёжеспособности после убытков от обмена долга, отражённых в аудированных счетах 2022 года. Банк связывал дезинфляцию с жёсткой политикой, операциями с ликвидностью, относительной валютной устойчивостью и снижением нефтяных цен. К этому заседанию меморандум о прекращении финансирования бюджета центральным банком был подписан. Комитет сохранил ставку при поддержке программы корректировок этими мерами.
24 июля 2023 года ставка выросла на 50 базисных пунктов, до 30%. Инфляция повысилась с 41,2% в апреле до 42,2% в мае и 42,5% в июне. Среди факторов банк называл продовольственные цены, новые налоги и коммунальные корректировки. Он сообщал, что финансирование бюджета центральным банком в первом полугодии оставалось нулевым. Прибыль банков восстановилась после убытков от обмена долга 2022 года, но пополнение капитала всё ещё зависело от устойчивых доходов и вложений акционеров. Комитет также призывал скорее запустить фонд финансовой стабильности для поддержки соответствующих банков.
25 сентября 2023 года комитет сохранил ставку на уровне 30%. Возобновившееся замедление инфляции и улучшение экономических условий он считал свидетельствами продвижения программы корректировок. Его оценка связывала восстановление резервных запасов с профицитом текущего счёта, покупками золота, притоком средств горнодобывающего сектора и погашением краткосрочных внешних обязательств. Дополнительные поступления по синдицированному кредиту на какао и от МВФ ещё ожидались. Комитет рассматривал нефтяные цены и коммунальные корректировки как риски дальнейшей дезинфляции. Он сохранил ставку и сообщил о готовности реагировать на отклонение инфляции от прогноза, зависевшего от отсутствия неожиданных потрясений.
Единое резервное требование
27 ноября 2023 года комитет сохранил ставку на уровне 30% и изменил резервные требования. С 30 ноября банки должны были поддерживать единый норматив резервов 15% по всем депозитам, включая валютные, в седи. Заявленной целью было усиление операций против структурного избытка ликвидности и поддержка дезинфляции. Банк по-прежнему считал инфляцию высокой относительно ориентира. Ограничение частного кредита он связывал с осторожностью банков, жёсткими условиями и кредитными рисками. Возросшие резервы создавали защиту от внешней уязвимости, включая задержку кредита на какао, тогда как дальнейший приток средств оставался частью перспектив.
Резервные правила и восстановление в 2024 году
29 января 2024 года комитет снизил ставку на 100 базисных пунктов, до 29%. Он описывал улучшение банковской ликвидности и прибыльности после внутренней реструктуризации долга, признавая повышенные кредитные риски. Восстановление капитала отслеживалось по утверждённым планам. Дезинфляцию предыдущего года комитет связывал с денежным ужесточением, благоприятными нефтяными ценами и относительной валютной устойчивостью. Прогноз предполагал инфляцию 13–17% на конец 2024 года, затем возвращение в среднесрочный диапазон 6–10% в течение 2025 года. Это оставались прогнозы, зависящие от бюджетной дисциплины и жёсткой денежной политики.
Резервы в зависимости от кредитования
25 марта 2024 года ставка осталась на уровне 29%. Комитет вводил с апреля дифференцированные резервы: при отношении кредитов к депозитам выше 55% требовалось 15%, между 40% и 55% — 20%, ниже 40% — 25%. Он сообщал, что более половины из 23 банков полностью обеспечены капиталом. Большинство остальных банков к концу 2023 года выполнили более двух третей необходимой рекапитализации. Однако в своей оценке банк отмечал слабый частный кредит и риски, связанные с транспортными тарифами, коммунальными платежами, топливом и изменениями валютного курса.
27 мая 2024 года комитет сохранил ставку на уровне 29%. Банк сообщал о резервах, покрывавших три месяца импорта на конец апреля, и монетарном золоте свыше 26,6 тонны стоимостью около 2,1 млрд долларов. Он описывал совместное с банковской ассоциацией упрощение документов для валютных платежей, сокращавшее стимулы обращаться к неофициальным рынкам. Банк также напрямую удовлетворял часть корпоративного валютного спроса, уменьшая спрос через коммерческие банки. Инфляционные перспективы оставались подвержены валютному давлению и транспортным корректировкам. Прогнозный диапазон 13–17% на конец года относился к условию денежно-политических консультаций программы, отдельно от постоянного ориентира.
Сообщение от 26 июля 2024 года сохранило ставку на уровне 29%. Комитет описывал устойчивую активность при жёсткой политике, но ослабление деловых и потребительских настроений после майского обесценения валюты и высоких июньских продовольственных цен. Накопление резервов он связывал с экспортом золота, переводами, приостановленными долговыми платежами и внутренними покупками золота. Ожидалось, что эти запасы поддержат валютную устойчивость при внешних потрясениях. Однако инфляционные перспективы сохраняли риски валютного давления, коммунальных корректировок и нефтяных цен. Комитет считал необходимым поддерживать жёсткие денежные условия вместе с бюджетной консолидацией для сохранения ожидаемой дезинфляции.
Сентябрьское снижение
27 сентября 2024 года комитет снизил ставку на 200 базисных пунктов, до 27%. Он сообщал о пяти последовательных месячных снижениях общей инфляции на совокупные 5,4 процентного пункта и уменьшении базовой инфляции на 6,9 пункта за тот же сопоставимый период. Банк считал инфляционные риски в целом сбалансированными. Прогноз по-прежнему предполагал 13–17% на конец года и возвращение в среднесрочный диапазон 6–10% к концу 2025 года без неожиданных потрясений. Он также описывал усиление роста и улучшение внешних платежей, частично связывая накопление резервов с экспортом золота и многосторонними финансовыми поступлениями.
29 ноября 2024 года комитет сохранил ставку на уровне 27%. Прогноз средней инфляции на год вперёд повысился с 19% до 20,1%, а ожидаемое возвращение к ориентиру 6–10% сдвинулось с третьего на четвёртый квартал 2025 года. Среди факторов давления фигурировали продовольственные цены, предшествующее обесценение валюты, топливо и коммунальные платежи. По оценке банка, предварительное резервирование ограничивало подверженность банков убыткам от реструктуризации еврооблигаций. Он также отметил соглашение специалистов по обзору программы; дополнительное выделение МВФ 360 млн долларов ожидалось лишь после успешного рассмотрения советом.
Ликвидность и решения 2025 года
27 января 2025 года ставка осталась на уровне 27%. Комитет описывал повышенную инфляцию, обусловленную преимущественно продовольственными ценами предыдущего квартала. Он связывал давление с засухой, поздними дождями и слабостями поставок. Ожидаемое возвращение к ориентиру 8% с отклонением на два пункта имело более длительный горизонт и зависело от возобновления бюджетной консолидации. Банк также обязался добиваться исполнения планов рекапитализации организаций с недостаточным капиталом и усиливать надзор за проблемными кредитами. Рост золотого экспорта и резервов поддерживал оценку внешних условий, тогда как трудности энергетического сектора оставались риском.
Расширение инструментов стерилизации
28 марта 2025 года комитет большинством голосов повысил ставку на 100 базисных пунктов, до 28%. Избыток ликвидности он частично связывал с расширительной бюджетной политикой 2024 года и считал ограничения необходимыми для защиты дезинфляции. Вместе с изменением ставки он объявил 273-дневный инструмент поглощения ликвидности, более пристальное наблюдение за открытыми валютными позициями банков и обзор структуры резервных нормативов. Банк описывал улучшение платёжеспособности, ликвидности и прибыльности, но сохраняющиеся высокие кредитные риски. Он сообщил, что недостаточно капитализированные банки останутся под тщательным надзором при корректировке политики.
23 мая 2025 года комитет единогласно сохранил ставку на уровне 28%. Апрельская инфляция составляла 21,2% после четырёх последовательных месячных снижений. Валовые международные резервы достигли 10,7 млрд долларов, покрывая 4,7 месяца импорта. Однако комитет считал инфляцию слишком высокой для смягчения. Он изменил валютный порядок обязательных резервов с 5 июня: валютные депозиты требовали резервов в иностранной валюте, депозиты в национальной валюте — соответствующих национальных резервов. Прогноз банка приблизил ожидаемое возвращение к среднесрочному ориентиру инфляции к первому кварталу 2026 года. Эта оценка зависела от жёсткой политики, валютной устойчивости и бюджетной консолидации.
30 июля 2025 года комитет большинством голосов снизил ставку на 300 базисных пунктов, до 25%. Июньская инфляция уменьшилась до 13,7% с 18,4% в мае. Валовые международные резервы составляли 11,1 млрд долларов, соответствуя 4,8 месяца импорта. Профицит текущего счёта за полугодие достиг 3,4 млрд долларов, а общий профицит платёжного баланса — 2,2 млрд. Банк описывал улучшение капитала, ликвидности и прибыльности; доля проблемных кредитов снижалась, поскольку кредит рос быстрее проблемной задолженности. Прогноз предполагал возвращение инфляции в целевой диапазон к концу года, признавая торговые риски поставок и возможное повышение коммунальных платежей.
Банковские условия на дату обзора
Сообщение банка от 17 сентября 2025 года также уточняло банковские условия. Августовская инфляция составляла 11,5% против 12,1% в июле. Средние кредитные ставки за эти месяцы снизились с 26,6% до 24,2%. Достаточность капитала без регуляторных послаблений выросла до 17,7% с 10,2% в августе 2024 года. Доля проблемных кредитов уменьшилась до 20,8% с 24,8% годом ранее, хотя кредитный риск оставался существенным. Комитет изменил лимит открытой позиции банков по отдельной валюте с плюс-минус 5% на диапазон между нулём и минус 10%, действующий с 1 октября 2025 года.






Оставить комментарий