27 марта 2025 года Мексика снизила целевую однодневную межбанковскую ставку до 9% с вступлением решения в силу на следующий день, сообщил «Интерфакс» (Interfax) 28 марта. Единогласное решение банка допускало дальнейшие сопоставимые снижения при сохранении ограничительной политики. Предыдущие сообщения показывают, как на этом пути менялись показатели инфляции и риски.
Инфляция и ужесточение
Рассматриваемая история начинается с инфляционного давления, превысившего ожидания банка. 10 февраля 2022 года совет повысил ориентир до 6%: четыре участника поддержали увеличение на 50 базисных пунктов, один предпочёл 25 пунктов. Годовая общая инфляция января составляла 7,07%, базовая — 6,21%. В предыдущем квартале экономика немного сократилась, сохранялись значительные незадействованные возможности и различия между секторами. Однако ценовое давление оказалось сильнее и продолжительнее ожидаемого. Совет опасался его распространения на ожидания и установление цен, а ужесточение мировых финансовых условий добавляло ещё одну проблему. Решение поэтому учитывало одновременно слабость активности и устойчивость инфляционных факторов.
24 марта 2022 года единогласное повышение довело ориентир до 6,5%. Годовая общая и базовая инфляция в первой половине марта составляла 7,29% и 6,68%. К связанным с пандемией нарушениям добавилось давление геополитического конфликта. Банк повысил оба инфляционных прогноза на всём горизонте и ожидал приближения к цели 3% в первом квартале 2024 года. Восстановление экономики могло возобновиться в начале года, однако неопределённость и незадействованные возможности сохранялись. Сообщение, следовательно, соединяло предварительное улучшение активности с ухудшением инфляционных рисков и более поздним ожидаемым возвращением к цели. Все эти оценки относились к информации, доступной на момент заседания.
Решение от 12 мая 2022 года повысило ориентир до 7%. Четыре участника выбрали увеличение на 50 базисных пунктов, один — на 75 пунктов. Годовая общая инфляция апреля достигла 7,68%, базовая — 7,22%; банк назвал эти уровни максимальными с января 2001 года. Пандемическое и геополитическое давление усиливалось строгими ограничениями в Китае. Прогнозы повысились, хотя ожидаемый период приближения к цели оставался первым кварталом 2024 года. Предварительные данные указывали на восстановление активности в первом квартале при значительных незадействованных возможностях. В дальнейших ориентирах совет теперь прямо допускал рассмотрение более сильных действий по мере усложнения инфляционной обстановки.
Более крупный шаг последовал 23 июня 2022 года: ориентир вырос до 7,75% после единогласного увеличения на 75 базисных пунктов. Годовая общая и базовая инфляция первой половины июня составляла 7,88% и 7,47%. Банк ожидал постепенного восстановления экономики и сокращения свободных производственных возможностей, тогда как мировые финансовые условия продолжали ужесточаться. Прогноз общей инфляции повысился до третьего квартала 2023 года, базовой — на всём горизонте. Баланс рисков был существенно смещён к ускорению инфляции. Ориентиры сохраняли возможность столь же сильных повышений, если того потребуют условия, вместо установления автоматической последовательности одинаковых шагов на будущих заседаниях.
11 августа 2022 года очередное единогласное повышение на 75 базисных пунктов довело ориентир до 8,5%. Годовая общая инфляция июля составляла 8,15%, базовая — 7,65%. Рост второго квартала продолжал постепенное восстановление темпом, сходным с первым кварталом, а свободные производственные возможности сокращались. Тем не менее риски активности были направлены вниз. Инфляционные прогнозы вновь повысились до третьего квартала 2023 года, тогда как ожидаемая дата приближения к цели оставалась в начале 2024 года. Совет должен был определять размер будущих повышений по текущим условиям. Такая оценка объединяла восстановление внутренней активности с внешней неопределённостью и ценовым давлением сильнее ожидаемого.
Длительная устойчивость
Повышение 29 сентября 2022 года довело ориентир до 9,25%, вновь единогласно. Годовая общая и базовая инфляция первой половины сентября достигла 8,76% и 8,27%. Теперь банк ожидал, что эффекты инфляционных шоков будут ослабевать дольше. Он повысил прогнозы на всём горизонте и перенёс ожидаемое приближение к цели 3% на третий квартал 2024 года. Активность должна была замедлиться относительно первой половины года, хотя ожидалось дальнейшее сокращение незадействованного экономического потенциала. Решение отмечает пересмотр ожидаемой продолжительности инфляционного эпизода рядом с очередным значительным повышением основной ставки. Увеличение процентного ориентира и изменение прогнозного горизонта были отражены в одном сообщении банка.
Расхождение показателей инфляции
10 ноября 2022 года ориентир достиг 10%. Четыре участника поддержали повышение на 75 базисных пунктов, один предпочёл 50 пунктов. Годовая общая инфляция октября замедлилась до 8,41% благодаря снижению небазового компонента. Однако базовая инфляция продолжала расти и достигла 8,42%. Краткосрочные прогнозы общей инфляции немного снизились, а базовой повысились. Рост в третьем квартале превысил ожидания, приблизив уровень активности к допандемическому значению. Хотя некоторые сырьевые и логистические ограничения ослабевали, банк сохранял баланс инфляционных рисков, направленный вверх. Расхождение двух показателей помогает объяснить, почему ослабление общей инфляции сопровождалось продолжением ужесточения проводимой денежно-кредитной политики.
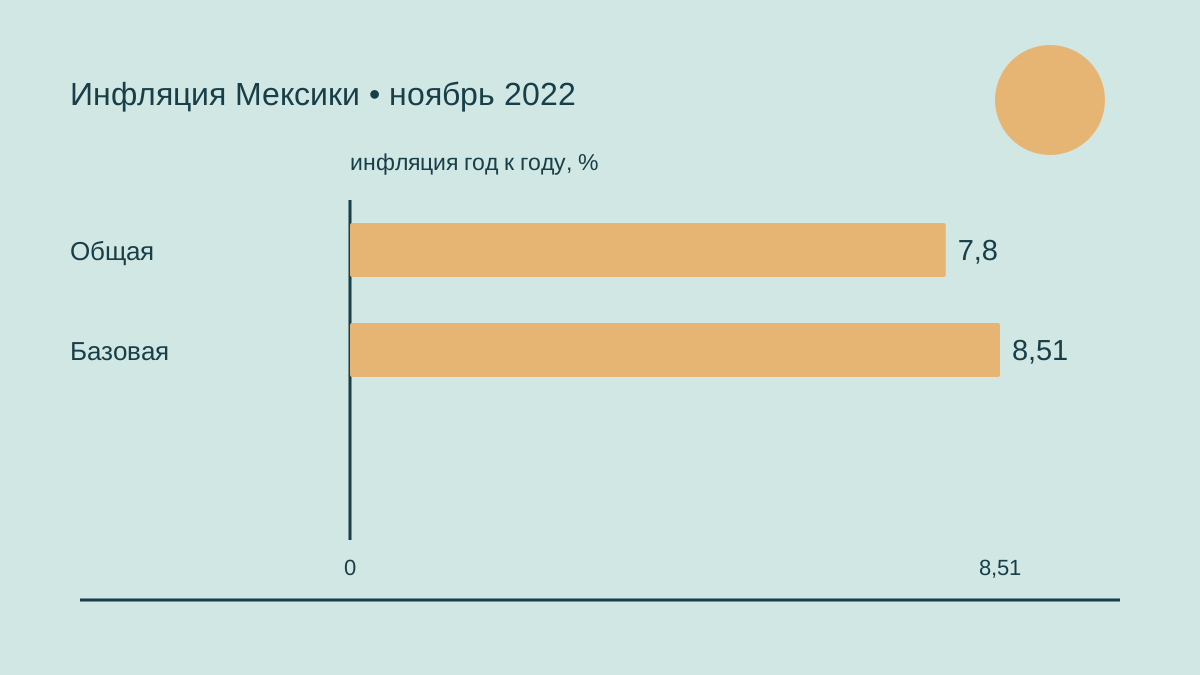
Повышение 15 декабря 2022 года было меньше и довело ориентир до 10,5%. Четыре участника поддержали 50 базисных пунктов, один предпочёл 25. Годовая общая инфляция ноября снизилась до 7,80%, но базовая продолжала расти до 8,51%. Ожидания также расходились: для общей инфляции на 2022 и 2023 годы они снизились, для базовой немного повысились. Банк предполагал более медленное восстановление в четвёртом квартале и по-прежнему ожидал приближения к цели в третьем квартале 2024 года. Он считал очередное повышение необходимым на следующем заседании, связывая последующие изменения с условиями. Меньший шаг, следовательно, сохранял направление ужесточения проводимой политики.
9 февраля 2023 года совет единогласно повысил ориентир до 11%. Годовая общая инфляция января составляла 7,91%, тогда как базовая достигла 8,45% и превысила ожидания. Рост цен продовольственных товаров замедлялся слабее предполагаемого, а инфляция услуг вновь усилилась. Прогнозы повысились на всём горизонте, и приближение к цели теперь ожидалось в четвёртом квартале 2024 года. Между тем экономический рост утратил динамику в конце предыдущего года. Совет сохранил размер прежнего повышения в ответ на базовую инфляцию, но допускал меньшую следующую корректировку вверх в зависимости от новой информации и уже достигнутой жёсткости политики.
Решение от 30 марта 2023 года замедлило повышение до 25 базисных пунктов, единогласно доведя ориентир до 11,25%. Годовая общая инфляция первой половины марта составляла 7,12%, базовая — 8,15%. Общий показатель снизился сильнее ожиданий благодаря небазовому компоненту, тогда как базовая инфляция ослабевала постепенно. Банковские потрясения в США и Европе оказали лишь ограниченное внутреннее воздействие, по оценке банка; местные учреждения превышали нормативные требования ликвидности и капитала. Активность продолжала умеренно расти при сильном рынке труда. Меньшее повышение учитывало уже достигнутый уровень политики и сохраняющуюся инфляционную проблему, отражённую в оценке совета на данном заседании.
Продолжительная пауза
18 мая 2023 года совет единогласно сохранил 11,25%. Годовая общая инфляция апреля снизилась до 6,25%, базовая — до 7,67%. Базовый показатель теперь уменьшался заметнее, но оба значения оставались высокими. Активность росла быстрее в первом квартале, рынок труда сохранял силу. Совет признал начало дезинфляции по мере ослабления ряда факторов давления, однако счёл перспективы сложными и неопределёнными. Он ожидал сохранения действующей ставки в течение продолжительного периода. Такая пауза переводила уже наблюдавшийся прогресс в этап поддержания достигнутой жёсткости; приближение к цели по-прежнему прогнозировалось на конец 2024 года, а не считалось уже состоявшимся результатом.
Сохранение ставки 22 июня 2023 года вновь единогласно оставило 11,25%. Годовая общая и базовая инфляция первой половины июня составляла 5,18% и 6,91%. Небазовая инфляция равнялась лишь 0,03%: исторически низкое значение соседствовало с гораздо более высоким базовым давлением. Активность сохраняла устойчивость, рынок труда — силу, а риски роста были сбалансированы в оценке банка. Прогноз общей инфляции немного снизился для некоторых кварталов, базовой почти не изменился. Совет всё ещё считал необходимой продолжительную паузу. Необычно низкий небазовый показатель, таким образом, участвовал в снижении общей инфляции, не устраняя устойчивости, видимой в базовом значении.
10 августа 2023 года ориентир остался на уровне 11,25% по единогласному решению. Годовая общая инфляция июля составляла 4,79%, базовая — 6,64%, небазовая — нетипичные минус 0,67%. Рост превысил ожидания, а условия рынка труда оставались сильными. Банк в основном сохранил прогноз общей инфляции, но немного повысил краткосрочный прогноз базовой. Он продолжал указывать на необходимость длительной паузы. Отрицательное небазовое значение и всё ещё повышенный базовый показатель описывали разные части ценовой картины. Их одновременное присутствие помогает объяснить, почему признание прогресса дезинфляции ещё не привело совет к снижению однодневного ориентира на этом заседании.
Пересмотр срока достижения цели
Заседание 28 сентября 2023 года единогласно сохранило 11,25%, но пересмотрело прогнозный горизонт. Годовая общая и базовая инфляция первой половины сентября составляла 4,44% и 5,78%, небазовая — 0,48%. Давление услуг сохранялось, а активность оказалась устойчивее ожидаемого. Банк повысил прогнозы на всём горизонте из-за более медленного замедления инфляции и перенёс ожидаемое приближение к цели на второй квартал 2025 года. Песо ослабел при волатильности, доходности среднесрочных и долгосрочных государственных бумаг выросли. Неизменная ставка, следовательно, сопровождалась изменённой оценкой времени, необходимого для дезинфляции. Это различие проявлялось непосредственно в решении и обновлённом прогнозе банка.
9 ноября 2023 года очередная единогласная пауза сохранила 11,25%. Годовая общая инфляция октября составляла 4,26%, базовая — 5,50%; небазовая оставалась необычно низкой, на уровне 0,56%. Высокий рост и сильный рынок труда сосуществовали с продолжающейся дезинфляцией. Банк всё ещё ожидал приближения к цели во втором квартале 2025 года. В дальнейших ориентирах теперь говорилось о сохранении ставки некоторое время, с признанием достигнутого прогресса при сложных перспективах. Такая формулировка смягчала описание продолжительности, не объявляя немедленного снижения. Решение оставалось паузой, а долгосрочные инфляционные ожидания в опубликованной оценке всё ещё превышали целевой уровень банка.
Пауза 14 декабря 2023 года единогласно сохранила 11,25%. Годовая общая инфляция ноября немного выросла до 4,32% из-за небазового компонента, тогда как базовая снизилась до 5,30%. Банк ожидал более постепенного замедления роста цен продовольственных товаров и услуг, чем предполагалось ранее, повысив прогнозы для некоторых кварталов. Ожидаемое приближение к цели оставалось во втором квартале 2025 года. Рост и рынок труда всё ещё были сильными, а ориентиры сохраняли паузу некоторое время. Ценовые компоненты вновь двигались по-разному; пересмотр прогноза отражал устойчивость давления внутри дезинфляционного процесса, а не оценку полного исчезновения прежнего прогресса.
Переход к корректировке
8 февраля 2024 года совет единогласно сохранил 11,25%. Годовая общая инфляция января повысилась до 4,88% после усиления небазового компонента, тогда как базовая продолжала снижаться до 4,76%. Отдельные шоки предложения подняли краткосрочный прогноз общей инфляции, но ожидаемое приближение к цели оставалось во втором квартале 2025 года. Рост в конце года замедлился сильнее ожиданий, хотя рынок труда сохранял силу. Дальнейшие ориентиры теперь допускали рассмотрение корректировок ставки на ближайших заседаниях в зависимости от информации, инфляционного прогресса и оставшихся проблем. Обсуждение политики открывалось возможным изменениям при сохранении самого процентного ориентира и ограничительного подхода банка.
Первое снижение в этой последовательности состоялось 21 марта 2024 года и довело ориентир до 11%. Четыре участника поддержали уменьшение на 25 базисных пунктов, один предпочёл паузу. Годовая общая инфляция февраля снизилась до 4,40%, отчасти благодаря ослаблению небазового давления; базовая упала до 4,64%. Песо укрепился при меньшей волатильности, а банк ожидал более сильной активности первого квартала относительно слабого предыдущего. Он признал ослабление шоков и продолжающуюся дезинфляцию, подчеркнув осторожность решений, зависящих от информации. Более низкая ставка прямо описывалась как сохраняющая ограничительную политику, с ожидаемым приближением к цели во втором квартале 2025 года.
9 мая 2024 года совет единогласно сохранил 11%. Между февралем и апрелем годовая общая инфляция выросла с 4,40% до 4,65%, базовая снизилась с 4,64% до 4,37%. Влияние предложения на небазовые цены и более устойчивая инфляция услуг осложняли перспективы. Прогнозы повысились для следующих шести кварталов, а ожидаемое приближение к цели перенеслось на четвёртый квартал 2025 года. Слабая активность, как предполагалось, продолжилась в первом квартале, несмотря на сильный рынок труда. Пауза показывает, как первое снижение сменилось повторной оценкой: замедление базовой инфляции оставалось существенным, но прогнозируемая продолжительность ценового давления увеличилась относительно прежних ожиданий банка.
Решение от 27 июня 2024 года сохранило 11%: четыре участника поддержали паузу, один — снижение на 25 базисных пунктов. Годовая общая инфляция выросла с апрельских 4,65% до 4,78% в первой половине июня; базовая снизилась с 4,37% до 4,17%. Значительное ослабление песо повышало инфляционные прогнозы, отчасти компенсируясь более слабой активностью. Риски роста были направлены вниз, а ожидаемое приближение к цели оставалось в конце 2025 года. Совет предполагал возможность обсуждения корректировок по мере ослабления мировых шоков. Оценка прямо сопоставляла валютное давление с экономической слабостью, сохраняя ограничительный процентный уровень и условный характер дальнейшего пути.
8 августа 2024 года три участника поддержали снижение до 10,75%, двое предпочли паузу. Годовая общая инфляция июля выросла до 5,57% из-за значительного усиления небазового компонента, а базовая достигла 4,05% после восемнадцати последовательных снижений годового темпа в месячных данных. Вклад базового компонента в общую инфляцию составлял 3,07 процентного пункта против 6,32 процентного пункта в ноябре 2022 года. Эти значения вклада отличаются от темпа базовой инфляции. При слабой активности и ожидаемом ослаблении шоков предложения совет счёл уменьшение жёсткости подходящим, сохраняя ограничительную политику. Приближение к цели по-прежнему ожидалось в четвёртом квартале 2025 года в опубликованном прогнозе банка.
Смягчение в условиях неопределённости
Снижение 26 сентября 2024 года довело ориентир до 10,5%: четыре голоса были за уменьшение, один — за паузу. Годовая общая инфляция упала с июльских 5,57% до 4,66% в первой половине сентября по мере ослабления части небазовых шоков предложения. Базовая продолжала снижаться до 3,95%. Активность была слабой, рост занятости замедлился, песо оставался волатильным. Краткосрочные прогнозы немного снизились для некоторых кварталов. Совет ожидал дальнейших корректировок при сохранении ограничения. Решение, следовательно, сочетало частичное ослабление прежнего давления предложения с продолжающейся базовой дезинфляцией и оценкой более слабых экономических условий, учитывавшихся при выборе нового процентного уровня.
14 ноября 2024 года совет единогласно снизил ориентир до 10,25%. Годовая общая инфляция октября вновь выросла до 4,76% из-за небазовых шоков предложения, но базовая продолжала снижаться до 3,80%. Краткосрочный прогноз общей инфляции повысился, а ожидаемое приближение к цели оставалось в конце 2025 года. Песо ослабел при волатильности, связанной с выборами в США, среднесрочные и долгосрочные доходности увеличились. Активность третьего квартала выглядела сильнее предшествовавших кварталов стагнации, однако в 2025 году ожидалась слабая динамика. Снижение ставки отражало оценку продолжающегося базового улучшения, несмотря на возобновившийся рост общего показателя в последних данных, рассмотренных банком.
Снижение 19 декабря 2024 года единогласно довело ориентир до 10%. Годовая общая инфляция упала с октябрьских 4,76% до ноябрьских 4,55%, базовая — с 3,80% до 3,58%. Инфляция товаров была низкой, но рост цен услуг замедлялся лишь постепенно. Большая устойчивость услуг привела к повышению прогнозов и ожидаемой дате приближения к цели в третьем квартале 2026 года. Возможные пошлины добавляли неопределённость, способную направлять инфляцию в обе стороны. Совет допускал более крупные снижения на отдельных заседаниях при сохранении ограничения. Решение объединяло дальнейшее смягчение с более длинным прогнозным горизонтом дезинфляции и вниманием к меняющемуся балансу рисков.
6 февраля 2025 года четыре участника поддержали более крупное снижение до 9,5%, один предпочёл меньшее уменьшение. Годовая общая и базовая инфляция первой половины января составляла 3,69% и 3,72%. Экономика сократилась в четвёртом квартале, рост занятости замедлился, риски роста были направлены вниз. Совет описал новый этап: переход инфляции от уровня около допандемического среднего к 3%. Он допускал сопоставимую дальнейшую корректировку при сохранении ограничения и ожидал приближения общей инфляции к цели в третьем квартале 2026 года. Более крупный шаг, следовательно, оставался связанным с инфляционной целью и слабой активностью, учитывавшейся в решении банка.
- Ожидания влияют на ценообразование.
- Небазовая инфляция приблизилась к нулю.
- Валютные риски взаимодействовали с динамикой активности.






Оставить комментарий