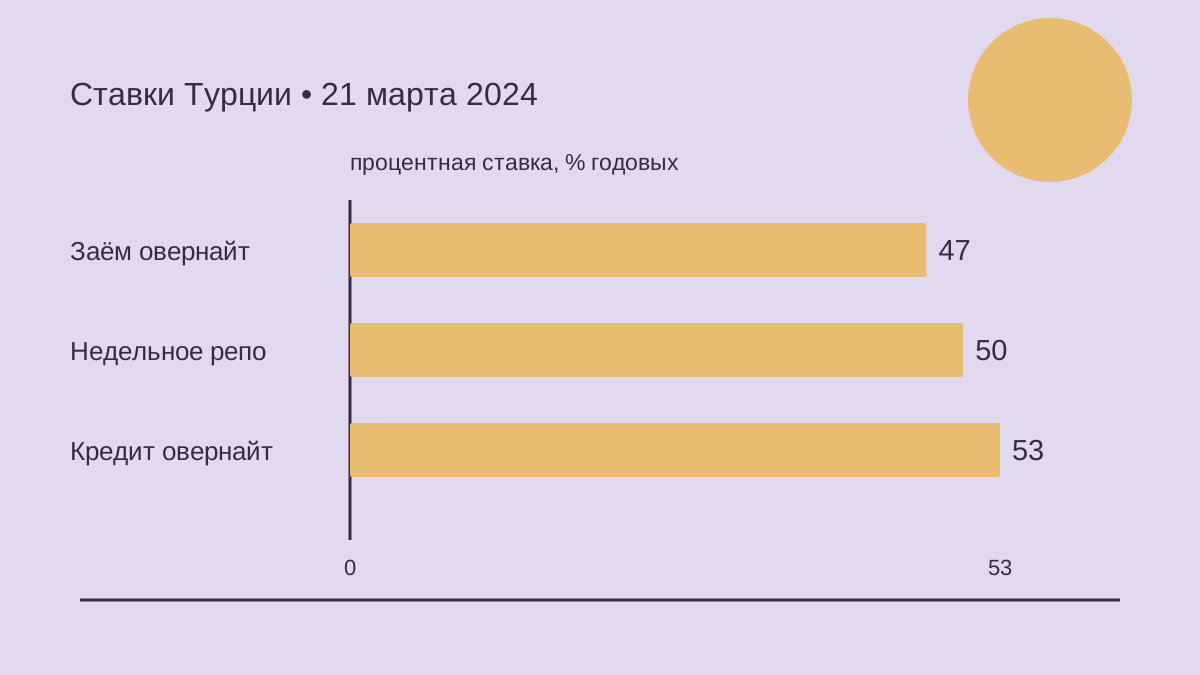
21 марта 2024 года Турция повысила ставку недельного репо с 45% до 50% после февральской паузы, сообщил «Интерфакс» (Interfax). Центральный банк также установил однодневные ставки привлечения и предоставления средств на 300 базисных пунктов ниже и выше ориентира. Услуги усилили базовую месячную инфляцию сверх ожиданий. Предыдущие сообщения показывают изменения системы кредита, вкладов и ликвидности.
Подход к лире перед смягчением
Исходная оценка была иной. 20 января 2022 года комитет сохранил ставку недельного репо на уровне 14%, отмечая высокую внутреннюю активность при поддержке внешнего спроса. Он ожидал профицита текущего счёта в течение года и связывал устойчивое улучшение этого баланса с ценовой стабильностью. Инфляцию объясняли искажениями ценообразования на валютном рынке, ограничениями предложения и изменениями спроса. Коммерческое и потребительское кредитование оставалось под наблюдением. Одновременно с сохранением ставки банк пересматривал основу своей политики, чтобы придать лире приоритет во всех инструментах. Профицит в данном сообщении являлся ожиданием, а не подтверждённым результатом завершившегося года.
17 февраля 2022 года очередное сохранение ставки на уровне 14% сопровождалось более явным акцентом на инвестиционном финансировании. Комитет считал долгосрочные инвестиционные кредиты в лирах важными для улучшения текущего счёта, связанного с ценовой стабильностью. В пересмотре политики целью теперь назывался устойчивый переход к национальной валюте. Давление со стороны предложения энергии и других сырьевых товаров по-прежнему входило в оценку инфляции наряду со спросом. Поэтому решение о ставке соседствовало с предполагаемым изменением валюты и назначения финансирования.
Решение от 17 марта 2022 года вновь оставило ставку на уровне 14%, однако обсуждение текущего счёта стало осторожнее. Цены на энергию создавали риски для баланса, а региональный конфликт усиливал неопределённость. Комитет также подчёркивал значение роста кредита, включая долгосрочные инвестиционные ссуды, и использования заёмных средств для реальной экономической деятельности с точки зрения финансовой стабильности. Ожидаемая дезинфляция зависела от мер политики, эффектов базы и разрешения конфликта. Эти оговорки существенны: сообщение описывало предполагаемый путь к замедлению инфляции, а не подтверждало, что энергетический шок уже преодолён или распределение кредита достигло поставленной цели.
14 апреля 2022 года комитет сохранил прежнюю ставку, но решил усилить макропруденциальные меры. В объяснении инфляции выделялись неблагоприятные шоки предложения энергии, продовольствия и сельскохозяйственного сырья, а также искажения ценообразования. Опасения по поводу мировой продовольственной безопасности и транспортных расходов соседствовали с оценкой высокой внутренней активности при поддержке внешнего спроса. Энергетические затраты продолжали угрожать текущему счёту. Дополнительные меры, следовательно, относились к системе, которая отслеживала и объём кредита, и направления использования средств. Сохранение ставки недельного репо не означало намерения комитета оставить без изменения все остальные инструменты проводимой денежно-кредитной политики.
Кредит, обеспечение и ликвидность
Сохранение ставки на уровне 14% 26 мая 2022 года добавило практическую деталь реализации. Пересмотр политики обеспечения и ликвидности был завершён, а подготовленные действия предстояло внедрить. Возможность дальнейших макропруденциальных мер сохранялась. Комитет продолжал относить шоки предложения энергии и продовольствия к причинам инфляции, связывая более широкий пересмотр политики с устойчивым использованием лиры. Таким образом, обеспечение и ликвидность входили в объявленный ответ даже без изменения основной ставки. Их объявленное внедрение следовало за завершённым пересмотром, помещая изменения рабочих инструментов рядом с намерением закрепить более устойчивую роль национальной валюты в системе политики.
К 23 июня 2022 года банк по-прежнему сохранял ставку 14% и характеризовал рост во втором квартале как устойчивый при поддержке внешнего спроса. Улучшения, связанные с туризмом, поддерживали оценку текущего счёта, хотя риски энергетических цен сохранялись. Рост кредита и направление финансирования в реальную деятельность оставались под наблюдением; при необходимости допускались дополнительные макропруденциальные действия. Политика обеспечения и ликвидности также должна была продолжать поддерживать передачу решений. Здесь существенна одновременность оценок: улучшение вклада туризма не устраняло энергетической уязвимости, отмеченной в том же сообщении. Благоприятная оценка активности и контроль финансовых каналов являлись частями одного решения на конкретную дату.
Заседание 21 июля 2022 года завершило этот отрезок неизменных решений очередным сохранением ставки 14%. Туризм продолжал улучшать текущий счёт, однако высокие цены на энергию и риски рецессии у основных торговых партнёров сохраняли уязвимости. Рост кредита замедлился; тем не менее комитет продолжал отслеживать направления использования средств. Ожидание дезинфляции оставалось зависимым от реализации мер и разрешения регионального конфликта. Июльское сообщение, таким образом, описывает обстановку непосредственно перед началом смягчения: ослабление кредитной динамики уже признавалось, тогда как риски внешнего спроса и энергетических затрат ещё не исчезли из опубликованной оценки банка на момент данного заседания.
Снижение ставки и кредитный разрыв
Первое снижение состоялось 18 августа 2022 года: ставка опустилась с 14% до 13%. Опережающие показатели указывали на ослабление динамики активности в третьем квартале. Комитет стремился поддержать промышленное производство и занятость финансовыми условиями на фоне усиления неопределённости мирового роста. Одновременно он счёл расширение разницы между основной ставкой и кредитными ставками проблемой для передачи решений и решил усилить соответствующие макропруденциальные инструменты. Таким образом, смягчение имело два измерения: снижение ориентира и внимание к разрыву между этим ориентиром и ставками, по которым выдавались кредиты. Оба направления были обозначены в одном сообщении.
22 сентября 2022 года ставка снизилась с 13% до 12%. Комитет описывал признаки замедления роста с июля, связывая их с ослаблением внешнего спроса. Он продолжал отдавать предпочтение поддерживающим финансовым условиям для производства и занятости и считал новую ставку соответствующей доступному тогда прогнозу. Разница между основной ставкой и кредитными ставками оставалась под наблюдением при реализации макропруденциальных мер. Это была оценка подходящего уровня на определённую дату, причём проблема передачи решений сохранялась в повестке.
Снижение 20 октября 2022 года оказалось крупнее: ставка перешла с 12% к 10,5%. Ослабление внешнего спроса давило на обрабатывающую промышленность, хотя его влияние на внутренний спрос и производственные возможности всё ещё оценивалось как ограниченное. Поддерживающее финансирование оставалось важным для целей комитета в области производства и занятости. Он также рассматривал аналогичное снижение на следующем заседании с последующим завершением цикла. Такое указание обозначало возможную конечную точку рядом с текущим действием. Внимательное прочтение формулировки сохраняет различие между уже принятым октябрьским снижением и следующим решением, которое комитет только рассматривал на тот момент.
24 ноября 2022 года комитет снизил ставку с 10,5% до 9% и завершил цикл снижений, начавшийся в августе. В объяснении подчёркивались растущие риски мирового спроса и более заметное давление на промышленность из-за ослабления внешнего спроса. Поддерживающее финансирование должно было сохранять достижения в инвестициях и производственных возможностях через поддержку выпуска и занятости. Одновременно разница между основной ставкой и кредитными ставками оставалась под наблюдением, а для передачи решений предполагались дальнейшие меры. Завершение последовательности снижений процентного ориентира, следовательно, сохраняло постоянную роль остальных инструментов, описанных в сообщении, в рамках действующей системы политики.
Решение от 22 декабря 2022 года сохранило ставку 9%. Высокий рост в первых трёх кварталах контрастировал с показателями конца года, указывавшими на замедление из-за ослабления внешнего спроса. Комитет вновь счёл ставку подходящей на фоне рисков мирового спроса и предпочёл условия, поддерживающие инвестиции и производственные возможности. Он также сообщил, что каналы финансирования будут согласованы с целями усиления роли лиры. Эта деталь расширяет картину политики за пределы завершившегося цикла снижения ставок. Декабрьское сохранение ориентира сопровождалось объявленным направлением изменений каналов финансирования, хотя основной процентный уровень оставался таким же, как в ноябре.
Восстановление перед разворотом политики
19 января 2023 года комитет сохранил ставку 9%, описав изменение соотношения спроса. Более сильный внутренний спрос компенсировал замедление, связанное с внешним спросом, в показателях конца 2022 года. При этом опасения международной рецессии сохранялись. Каналы финансирования должны были следовать целям стратегии усиления роли лиры на 2023 год, а поддерживающие финансовые условия по-прежнему связывались с промышленным производством и занятостью. Сообщение, таким образом, объединяло внутреннюю компенсацию слабой внешней активности с продолжающейся обеспокоенностью мировыми перспективами. Неизменная ставка относилась к этой конкретной оценке, а не к утверждению об исчезновении всех рисков спроса.
Землетрясение изменило ближайшие условия проведения политики. 23 февраля 2023 года ставка была снижена с 9% до 8,5%, поскольку комитет придал приоритет финансовым условиям, поддерживающим восстановление. Влияние на производство, потребление, занятость и ожидания оценивалось, а связанные с землетрясением дисбалансы предложения и спроса отслеживались с точки зрения инфляции. Комитет ожидал краткосрочного воздействия на активность без постоянного среднесрочного ущерба экономике. Это был прогноз на момент заседания, а не ретроспективный вывод. Умеренное снижение представлялось достаточным для поддержки восстановления при сохранении ценовой и финансовой стабильности в рамках объявленного подхода к политике.
23 марта 2023 года ставка осталась на уровне 8,5%. Комитет продолжал придавать приоритет поддерживающим условиям для восстановления после землетрясения и отслеживать инфляционные последствия возникших дисбалансов предложения и спроса. Международная оценка теперь включала угрозы финансовой стабильности и согласованные действия, связанные со свопами и новыми механизмами ликвидности. Решение, таким образом, ставило внутреннюю задачу восстановления рядом с более неспокойной внешней финансовой средой. Ожидания среднесрочного экономического воздействия землетрясения оставались прогнозными. Совместное рассмотрение этих элементов объясняет мартовскую паузу: сообщение сохраняло поддержку, пока банк ещё оценивал экономические последствия стихийного бедствия для страны.
Изменение оценки восстановления
Сохранение ставки 8,5% 27 апреля 2023 года сопровождалось более конкретным наблюдением о восстановлении. Опережающие показатели указывали, что экономическая активность в зоне землетрясения восстанавливалась быстрее ожиданий. Тем не менее комитет продолжал отслеживать влияние вызванных бедствием изменений предложения и спроса на инфляцию и сохранял поддерживающий финансовый подход. За рубежом последовательные банкротства банков были названы источником риска для финансовой стабильности. Наблюдение о восстановлении являлось, следовательно, одним элементом более широкой оценки внутренней и международной неопределённости. Оно не устраняло задачи дальнейшего наблюдения, а выбранная ставка по-прежнему описывалась как подходящая для необходимого восстановления.
25 мая 2023 года очередное сохранение ставки 8,5% продолжило этот подход. Новые данные снова указывали на более быстрое, чем ожидалось, восстановление в зоне землетрясения. Однако рост внутреннего потребления, высокие энергетические цены и слабая активность торговых партнёров сохраняли риски текущего счёта. Поддерживающее финансирование оставалось приоритетом, а связанные с землетрясением инфляционные эффекты продолжали оцениваться. Такое сочетание существенно для дальнейшей картины политики: банк признавал усиление потребления, сохраняя подход, ориентированный на восстановление. Майское сообщение содержало и это наблюдение о спросе, и решение оставить ставку прежней, поэтому оно информативнее одного неизменного ориентира.
Ужесточение и банковское финансирование
Направление изменилось 22 июня 2023 года, когда ставка выросла с 8,5% до 15%. Комитет объявил начало ужесточения ради дезинфляции, закрепления ожиданий и сдерживания ухудшающегося поведения при установлении цен. Сильный внутренний спрос, давление затрат и устойчивая инфляция услуг были названы причинами усиления базовой инфляционной динамики. Банк также предложил постепенное упрощение микропруденциальной и макропруденциальной системы на основе анализа воздействия, сохранив поддержку стратегических инвестиций, улучшающих текущий счёт. Разворот, следовательно, объединял новое направление ставки с предполагаемым пересмотром окружающих её правил. Оба изменения были частью объявленного на этом заседании подхода к восстановлению ценовой стабильности.
20 июля 2023 года ставка повысилась с 15% до 17,5%. В оценке инфляции были конкретизированы давление затрат из-за зарплат и валютного курса, устойчивый рост цен услуг и сильный внутренний спрос; изменения налогов и ухудшение поведения при установлении цен добавляли риски. Наряду с повышением ставки были приняты решения о количественном и избирательном кредитном ужесточении. Эти дополнительные действия показывают, что ответ политики выходил за пределы стоимости основной операции. Комитет также ожидал поддержки ценовой стабильности от улучшения внешнего финансирования, роста резервов и связанного с туризмом улучшения текущего счёта.
Повышение 24 августа 2023 года перевело ставку с 17,5% на 25%. Рост нефтяных цен и более сильное, чем ожидалось, ухудшение инфляционных ожиданий и поведения при установлении цен указывали на инфляцию к концу года вблизи верхней границы прогнозного диапазона. При ужесточении комитет по-прежнему ожидал дезинфляции в 2024 году. Правила увеличения доли вкладов в лирах описывались как усиливающие передачу решений наряду с продолжающимся количественным и избирательным кредитным ужесточением. Акцент на вкладах важен для этого этапа: опубликованный ответ затрагивал структуру банковского финансирования, основную ставку и перспективы инфляции одновременно в рамках одного решения.
21 сентября 2023 года ставка перешла с 25% к 30%. Инфляция июля и августа превысила ожидания, но комитет счёл, что налоговые изменения и давление затрат из-за зарплат и валютного курса уже в основном передались в цены. Он ожидал замедления базовой месячной инфляционной динамики. Спрос, устойчивый рост цен услуг, нефть и ожидания всё ещё создавали повышательные риски. Меры по вкладам в лирах, количественное и избирательное кредитное ужесточение оставались частью ответа. Оценка разграничивала преимущественно переданное изменение затрат и ещё действовавшее инфляционное давление, объясняя продолжение ужесточения при ожидаемом улучшении месячной динамики.
Решение 26 октября 2023 года повысило ставку с 30% до 35%. Инфляция третьего квартала превысила ожидания, тогда как прежние налоговые, зарплатные и валютные эффекты вновь оценивались как преимущественно переданные в цены. Внутренний спрос, устойчивость роста цен услуг и инфляционные ожидания продолжали давить вверх, а геополитические события добавляли нефтяные риски. Банк намеревался принять дальнейшие меры увеличения доли вкладов в лирах вместе с количественным и избирательным кредитным ужесточением. Продолжение повышения ставки, таким образом, сопровождалось оценкой действующего ценового давления и предполагаемым усилением передачи решений. Ожидаемое замедление базовой месячной инфляции не означало объявленного завершения ужесточения.
23 ноября 2023 года ставка выросла с 35% до 40%, однако ориентиры изменились. Комитет счёл необходимую степень жёсткости близкой и объявил о замедлении повышений и скором завершении цикла ужесточения. Спрос начинал ослабевать по мере передачи более жёсткой политики в финансовые условия, а ожидания и поведение при установлении цен улучшались. Кредитные ставки оценивались как соответствующие требуемой жёсткости; правила вкладов в лирах должны были усиливать передачу решений и улучшать структуру банковского финансирования. Предполагаемое завершение повышений сопровождалось отдельным обязательством сохранять денежно-кредитную жёсткость столько времени, сколько потребует устойчивая ценовая стабильность в дальнейшем.
Повышение 21 декабря 2023 года замедлилось до перехода с 40% к 42,5%. Комитет отмечал небольшое ускорение общей инфляции в ноябре при продолжавшемся замедлении базовой месячной динамики. Он ожидал скорого завершения цикла, но сохранения жёстких условий столько, сколько необходимо. Расширенные инструменты стерилизации сопровождали правила доли вкладов в лирах и решение о ставке. Различие общей и базовой инфляции существенно для этой оценки: два показателя не описывались как движущиеся одинаково. Меньшее повышение отражало суждение банка о близости достаточной жёсткости, тогда как более широкий набор инструментов ликвидности продолжал использоваться в рамках проводимой политики.
Условия сохранения паузы
25 января 2024 года ставка повысилась с 42,5% до 45%. Учитывая отложенные эффекты ужесточения, комитет счёл необходимую для дезинфляции жёсткость достигнутой. Спрос ослабевал, а ожидания и поведение при установлении цен продолжали улучшаться. Банк намеревался сохранять ставку до выполнения объявленных условий для базовой месячной динамики и ожиданий, предусматривая пересмотр при возникновении устойчивых рисков. Упрощение правил, макропруденциальные действия и расширенная стерилизация оставались доступными рядом с этим процентным уровнем. Сообщение, следовательно, объединяло оценку достаточной жёсткости с условиями её сохранения и возможного повторного рассмотрения в зависимости от последующих изменений инфляционных перспектив.
Заседание 22 февраля 2024 года сохранило 45%. Базовая месячная инфляция января усилилась из-за корректировок цен и зарплат в соответствии с прогнозом. Импорт потребительских товаров и золота ослабевал заметнее других показателей расходов. Комитет допускал дальнейшее ужесточение при значительном и устойчивом ухудшении инфляционных перспектив. Неожиданные изменения роста кредита или депозитных ставок также могли потребовать поддержки передачи решений; ликвидность отслеживалась, а инструменты стерилизации оставались доступными. С учётом этих условий февральская пауза была решением с явно предусмотренной возможностью изменения. Эти опубликованные условия придавали февральской паузе условный характер, существенный для понимания принятого решения о ставке.
- Инвестиционный кредит связывался с улучшением текущего счёта.
- Разница основной и кредитной ставок оставалась под наблюдением.
- Количественное и избирательное кредитное ужесточение дополняло повышение ставки.






Оставить комментарий